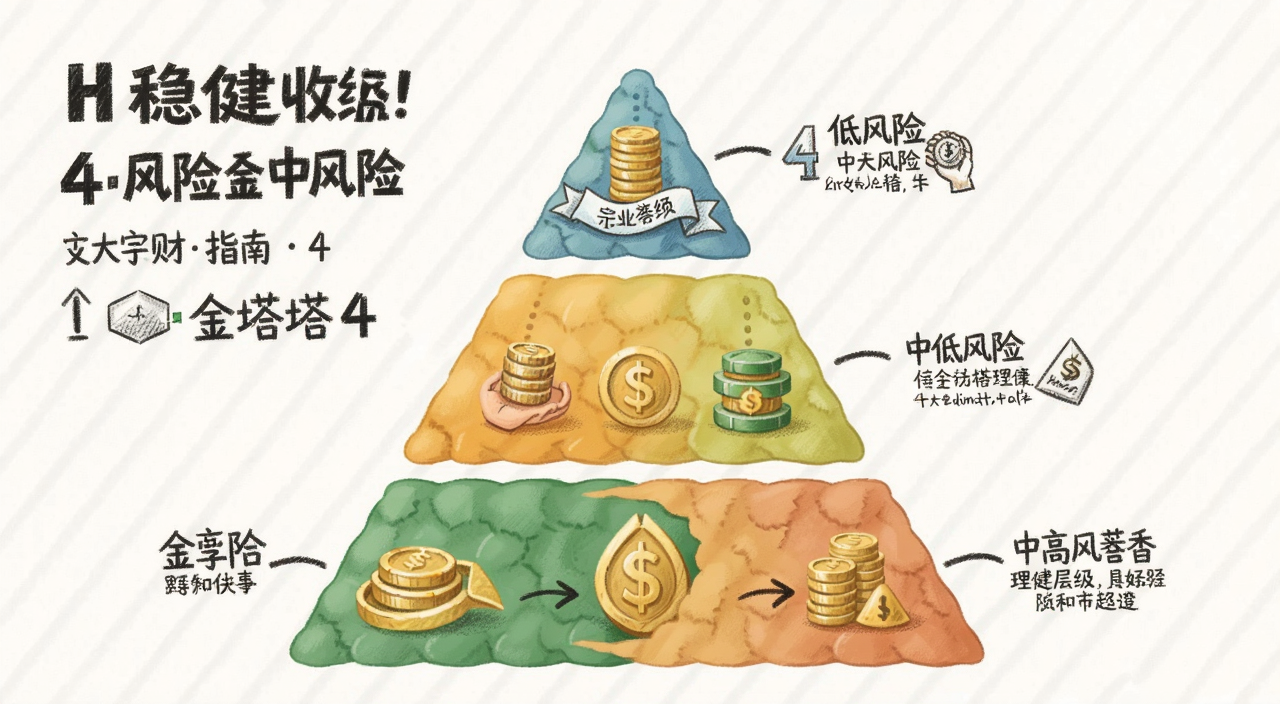
2026年开年到现在,身边问理财的朋友明显变多了。大家手里攒了点钱,放银行嫌利息低,买基金又怕再被套,于是“稳健收益”这四个字就成了香饽饽。但问题来了——很多人嘴上说着要稳健,实际操作起来根本分不清什么叫稳健。今天这篇稳健收益完全指南:4大风险层级,就是帮你把这件事彻底捋清楚。我不讲那些虚头巴脑的理论,直接按风险从低到高分成四个层级,每个层级适合什么人、大概能拿多少收益、有什么坑,一次性说明白。
先搞懂:稳健收益到底是什么意思
很多人以为稳健收益就是“保本保息”,这个理解在2026年已经过时了。资管新规落地之后,除了银行存款和国债,没有任何产品敢跟你拍胸脯说保本。所以稳健收益的真正含义是:在尽量控制回撤的前提下,追求跑赢通胀的合理回报。说白了,就是宁可少赚点,也别把本金亏进去。
我自己刚开始理财那会儿,看到“稳健型”三个字就闭眼买,结果买了个R3级别的银行理财,三个月亏了快两千。后来才明白,稳健型是几级风险这个问题根本没标准答案,不同机构的分级完全不一样。所以与其纠结名字,不如学会看底层资产。
第一层级:零风险与准零风险
这个层级说白了就是国家信用兜底或者几乎不可能亏钱的东西。银行存款、大额存单、国债、货币基金,都属于这一类。2026年目前一年期定存利率大概在1.5%左右,国债稍微高一点点,货币基金七日年化在1.8%到2.2%之间浮动。
适合谁?短期内要用的钱,比如半年内准备买房的首付、应急备用金,放这里最踏实。别嫌利息少,稳健理财的风险控制第一步就是确保这部分钱绝对安全。我自己的做法是留够6个月生活费放货币基金,随取随用,心里不慌。
第二层级:中低风险,稳健收益的主力军
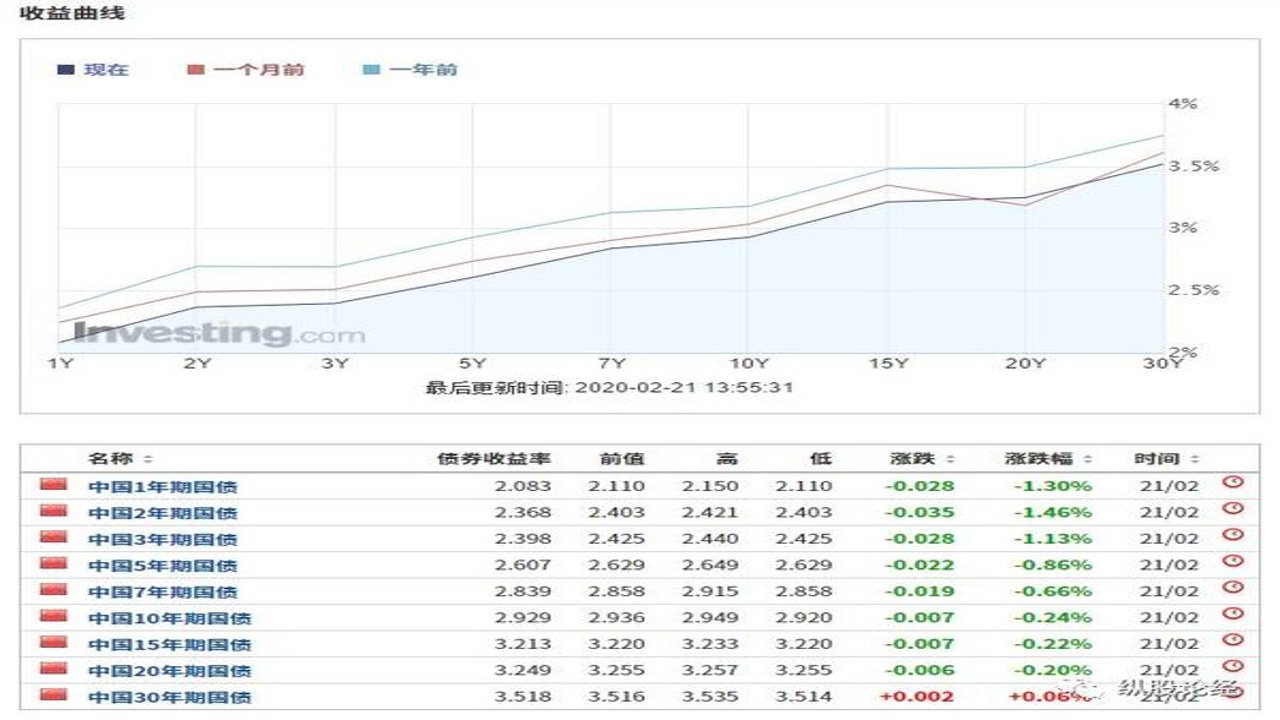
这个层级是大多数普通人真正该重点关注的区域。纯债基金、同业存单指数基金、部分银行R2级理财,都属于这里。它们不承诺保本,但历史回撤通常很小,长期年化收益大概在2.5%到4%之间。
但注意了,稳健理财中低风险能买吗?能买,但得挑。2025年底债市那波调整,不少纯债基金一个月跌了1%多,虽然后来又涨回来了,但当时很多人慌得直接割肉。所以买这类产品,首先得确认这笔钱至少半年不用,其次别天天看净值,越看越焦虑。
我自己的配置是纯债基金占稳健部分的六成左右,剩下四成放同业存单指数,流动性更好一些。这样组合下来,2025年全年收益大概在3.2%,最大回撤不到0.5%,睡觉踏实。
第三层级:中等风险,收益和波动都上来了
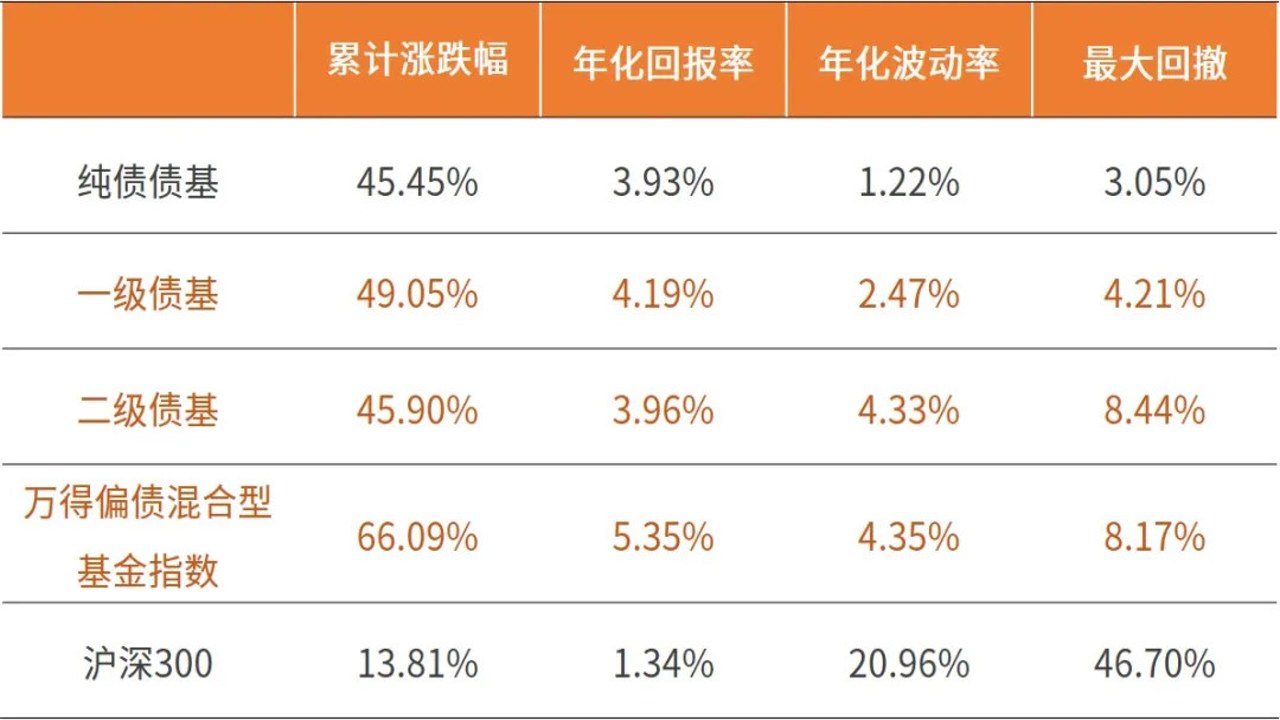
到了这个层级,就开始出现“固收+”产品、二级债基、偏债混合基金。它们的底层资产里除了债券,还会配一部分股票或者可转债,所以波动明显比前两层大。行情好的年份能拿到5%到8%,行情差的年份可能亏2%到5%。
稳健型属于中等风险吗?严格来说,R3级别的产品就算中等风险了。很多银行把R3叫“稳健型”,但实际波动远比普通人想象的大。我2024年买过一只二级债基,最多的时候浮亏4%,熬了四个月才回本。所以这个层级适合能接受短期账面浮亏、投资期限至少一年以上的人。
第四层级:中高风险,别被“稳健”两个字骗了
这个层级包括偏股混合基金、股票指数基金、REITs等。长期来看收益上限最高,但短期波动也最吓人。2026年A股和港股波动都不小,一天涨跌两三个点很正常。如果你看到“稳健增长”“稳健配置”之类的名字就冲进去,大概率会被震出来。
我的建议很直接:稳健收益完全指南:4大风险层级里,这一层不适合纯新手。如果你非要配,比例控制在总资产的20%以内,而且要做好持有三年以上的心理准备。别拿短期要用的钱去搏,这是血泪教训。
四大风险层级速查对照表
| 层级 | 典型产品 | 预期年化 | 最大回撤参考 | 适合人群 |
| 第一层 零风险 | 存款、国债、货币基金 | 1.5%~2.2% | 几乎为零 | 短期要用的钱 |
| 第二层 中低风险 | 纯债基金、同业存单指数 | 2.5%~4% | 0.5%~2% | 半年以上不用的闲钱 |
| 第三层 中等风险 | 固收+、二级债基 | 4%~8% | 3%~6% | 能扛一年浮亏 |
| 第四层 中高风险 | 偏股基金、指数基金 | -10%~15% | 15%~30% | 三年以上长期资金 |
风险评估怎么选才到稳健型
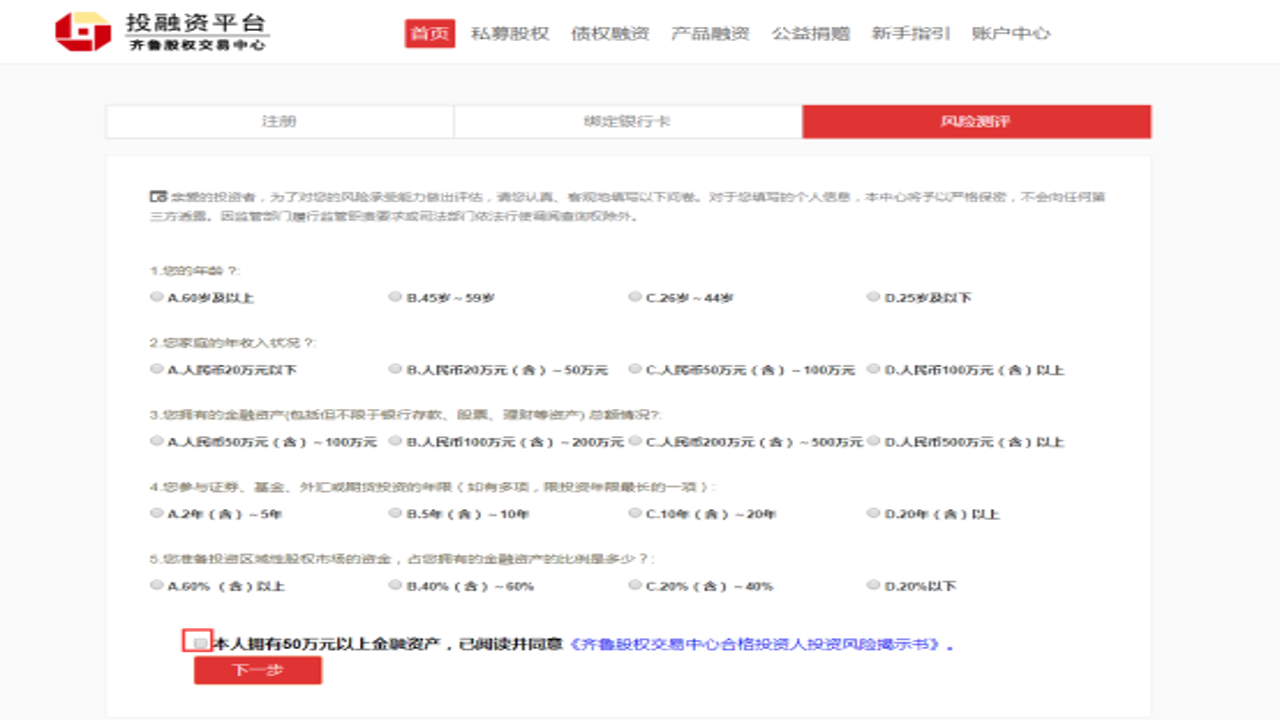
每次买理财前都要做风险测评,很多人随便勾选,结果买到了超出自己承受能力的产品。风险评估怎么选才到稳健型?说实话,如果你如实填写,大多数普通投资者天然就是稳健型或平衡型。关键是别为了买某只高收益产品故意把收入、投资经验往高了填,最后亏的是自己的钱。
另外提醒一句,风险评估稳健型是好还是坏?没有好坏之分,只有适不适合。稳健型意味着你更适合前两个层级的配置,硬要去玩第四层,心态容易崩。我见过太多人测评时选“激进型”,真跌起来比谁都慌。
稳健型可以购买什么风险等级
一般来说,风险测评为稳健型的投资者,对应可以购买R2及以下的产品。但不同平台规则不一样,有些银行允许稳健型买R3,有些则限制在R2。我的建议是,即使平台允许你买R3,也要自己心里有数——稳健型可以购买什么风险等级不重要,重要的是你真正能承受多大的波动。
最后说句掏心窝子的话,2026年想靠理财发财不现实,但想稳稳跑赢通胀、让钱不缩水,完全做得到。关键是别贪、别急、别把所有钱押在一个地方。这篇稳健收益完全指南:4大风险层级你多看两遍,比听那些“年化10%保本”的鬼话靠谱多了。
还是那句话,理财这事没有标准答案,适合自己的才是最好的。你现在的风险测评是稳健型还是平衡型?评论区聊聊,我看到都会回。
 喜欢
 高兴
 鬼脸
 呵呵
 无聊
 伤心