最近不少朋友在后台问我,闲时日结到底靠不靠谱,每天收益是不是真的能到账。说实话我一开始也犯嘀咕,毕竟现在网上各种理财名头太多,听着都挺好,实际用起来又是另一回事。所以我干脆自己拿了一笔闲钱,从注册到提现完整走了一遍,到今天差不多用了一个月。这篇就把我每天看到的收益、到账时间、提现体验,还有中间踩过的小坑,原原本本讲清楚,给同样在观望的人一个参考。
第一次打开闲时日结,我关注的是什么
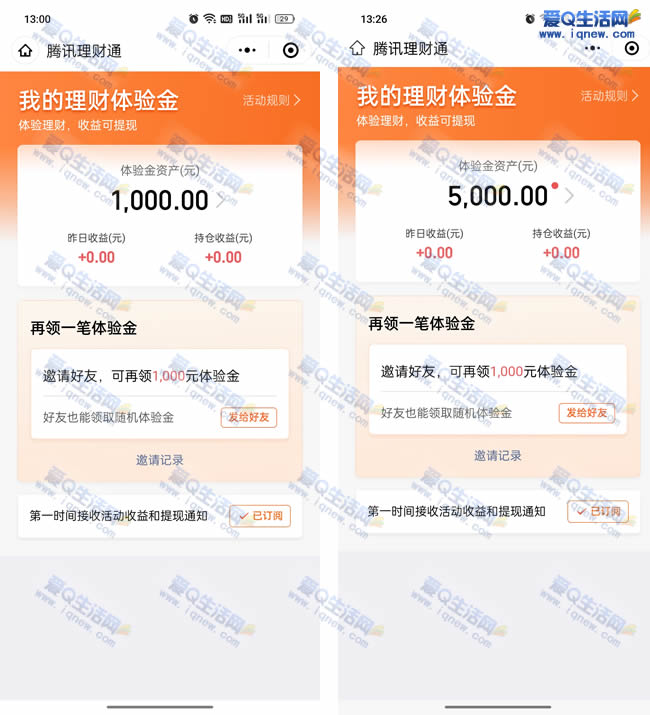
注册流程不复杂,手机号验证完就能进。我第一眼看的是收益展示方式,因为它主打的就是闲时日结,所以页面上每天收益有没有单独列出来很关键。实际看下来,前一天收益第二天早上就能在明细里看到,数字不大,但确实是按天更新。这一点比那种一个月才结算一次的产品要直观,至少每天打开心里有数。
每天收益到账,具体是几点
我连续记录了七天,到账时间基本集中在早上七点到九点之间。有时候早一点,六点多就显示已入账;有时候晚一点,九点出头才更新。整体没有出现漏掉一整天的情况。这里要提醒一句,每天收益到账说的是收益计入账户,不是直接打到银行卡,两者别搞混。我一开始也以为直接到卡,后来才弄明白是先到平台余额,再自己提现。
收益高低和什么有关
我投的不多,属于试水性质。头几天收益看着还行,后面有两天明显低了一些。研究了一下发现,它和底层资产波动有关系,不是固定利率那种。所以如果你追求的是每天一模一样数字,那闲时日结可能不适合你。但如果你能接受小幅浮动,换取每天看得见的到账反馈,那体验还算顺畅。我个人把它当成零钱打理工具,比放活期强一点,心态就平了。
提现快不快,有没有门槛
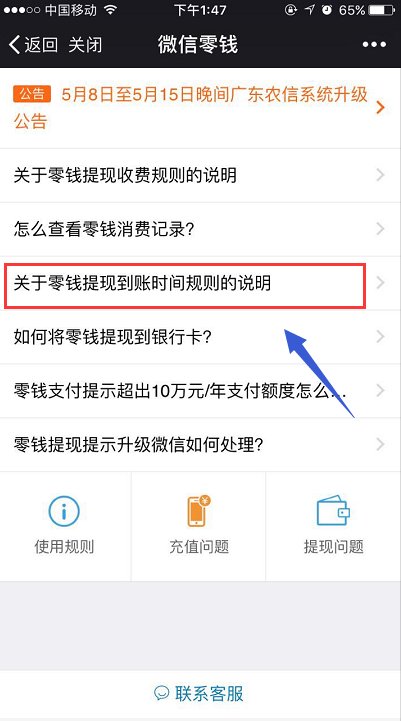
提现是我最在意的环节。第一次提现我特意选了工作日早上,提交后大概十几分钟就到银行卡了。后来试过晚上提,到账慢一些,差不多第二天上午才到。门槛方面,我用的这个渠道最低一块钱就能提,没有强制留存。不过不同入口规则可能不一样,建议提现前先看清楚说明,别嫌麻烦。毕竟钱的事,多看一眼没坏处。
用了一个月,我踩过的小坑
第一个坑是刚开始没注意收益更新时间,早上六点看还没到账,以为出问题了,其实只是还没刷新。第二个坑是有一次我当天转入,以为当天就有收益,结果要等下一个工作日才开始算。第三个坑是提现银行卡信息填错一个字,被退回折腾了两天。这些都不是大问题,但第一次接触闲时日结的人容易慌,提前知道能少走弯路。
适合什么人,不适合什么人
我个人觉得,它比较适合手里有点闲钱、又想每天看到一点进账的人,尤其是刚接触理财、不想研究太复杂产品的新手。不适合的人也很明确:追求高收益的、受不了收益波动的、想短期暴富的,都不太合适。把它当个细水长流的小工具,预期放低,反而用得舒服。我自己还会继续用一段时间,后面有新的到账变化再补充。
 喜欢
 高兴
 鬼脸
 呵呵
 无聊
 伤心