最近刷到第一财经那篇关于普通人钱袋子的解读,我连着看了两遍。说实话,平时那些财经分析我大多划走,术语太多看着累。但这回第一财经讲得挺接地气,什么存款利率、基金定投、日常开销,全拿咱老百姓的例子说事。我顺手把重点记了下来,结合自己这几年折腾钱的经验,跟大伙唠唠。不管你是刚上班攒不下钱的,还是手里有点闲钱不知道往哪放的,下面这些内容应该都能用上。
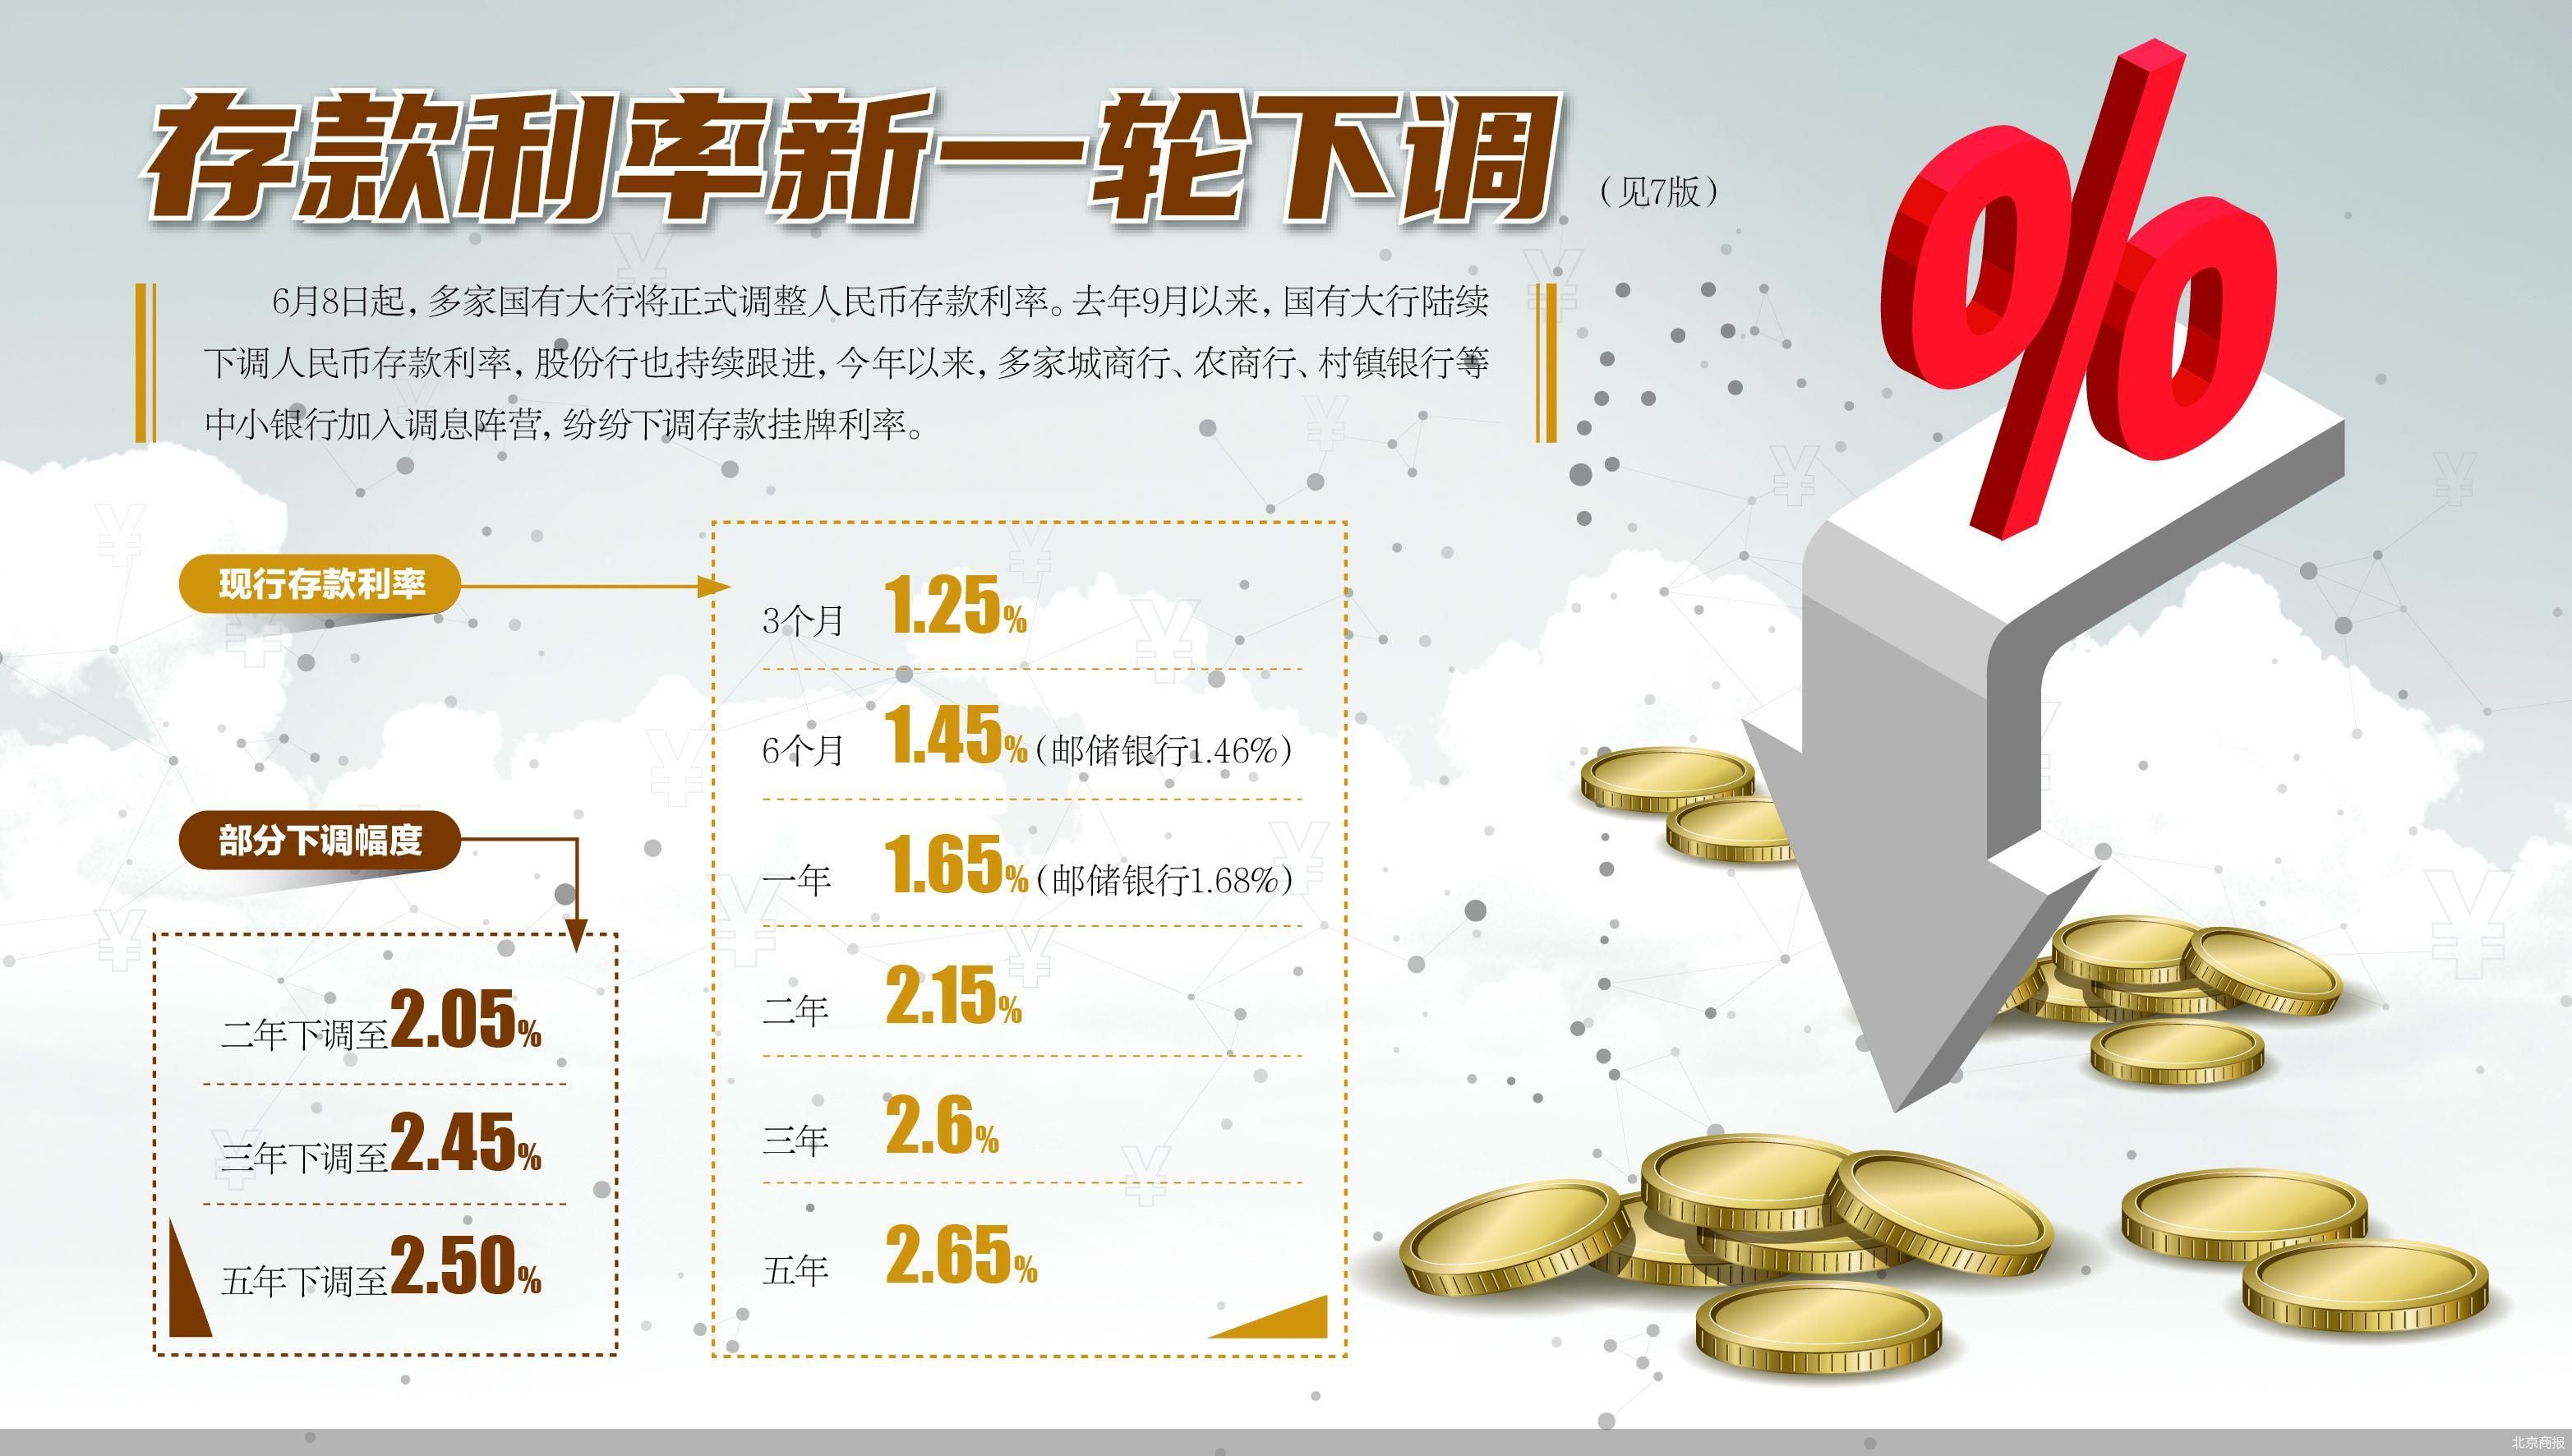
存款利率又降了,钱放银行还划算吗
先说说存款这事。第一财经提到,现在不少银行一年期定存利率已经跌到一点几,大额存单也不好抢了。我上个月去楼下银行问,柜员直接跟我说“额度没了,您下回赶早”。以前咱觉得钱存银行最稳,现在利息跑不赢通胀,等于慢慢缩水。那咋办?第一财经的建议是别把所有钱都锁死在定期里,留三到六个月生活费放活期或货币基金,随用随取。剩下的再考虑分批存,比如阶梯存法,一年、两年、三年各存一笔,每年都有到期的,急用钱也不慌。我自己试过,确实比一股脑存三年灵活。
基金定投,普通人最容易上手的路子
说到理财,第一财经反复提基金定投。为啥?因为它不用你天天盯盘,设好扣款日就行。我刚开始定投那会儿,一跌就慌,恨不得马上卖。后来看第一财经的分析才明白,定投赚的就是波动的钱,跌了反而能买到更多份额。当然前提是选对标的,宽基指数比行业主题稳当些。我现在的做法是每月发工资第二天扣一笔,金额不大,就当强制储蓄。坚持两年多,收益不算惊艳,但比放活期强。提醒一句,别听人忽悠就一把梭,定投最怕中途断供。
日常开销里,这些坑我替你踩过了
第一财经有段话我特别认同:钱袋子不光看赚多少,还得看漏多少。我以前没记账习惯,月底一看账单傻眼,光外卖和奶茶就干掉小一千。后来学第一财经说的,把支出分“必要”“需要”“想要”三档。必要的是房租水电,需要的是通勤吃饭,想要的就是奶茶、游戏皮肤那些。砍掉一半“想要”,一个月能省好几百。还有那些自动续费的会员,我挨个查了一遍,关掉三个不常用的,一年省下两百多。别小看这些小钱,攒起来就是一笔应急金。
保险要不要买,别被销售带偏
聊钱袋子绕不开保险。第一财经的观点挺中肯:普通人先配齐百万医疗和意外险,一年几百块,杠杆高。重疾险看预算,别硬上返还型,贵不说,保障还未必全。我当初就被忽悠买过一份分红险,一年交六千多,后来算算收益率还不如定存,果断退了。退保还亏了一笔,心疼好久。所以买之前一定看清条款,别光听业务员吹。第一财经提醒得好,保险是防风险的,不是发财的。
闲钱放哪,几个低门槛去处
手里有个三五千闲钱,放银行利息太少,炒股又怕亏。第一财经列了几个方向:国债逆回购、同业存单指数基金、短债基金。我试过国债逆回购,月末季末利率经常跳一下,操作也简单,证券账户点几下就行。短债基金波动小,比货币基金收益略高,但记住别买带“可转债”字样的,那个波动大。还有黄金,第一财经说可以配一点,但别追高。我去年跟风买了点积存金,现在看还成,起码没亏。总之闲钱理财就一个原则:不懂不碰,先从小额试水。
最后唠两句实在的
看完第一财经这篇解读,我最大的感受是:普通人的钱袋子,靠的不是一夜暴富,而是别犯大错。少听小道消息,少碰看不懂的高收益产品,把存款、定投、保险、日常开销这几块理顺,日子就差不了。第一财经这类内容我建议大伙定期翻翻,不用全信,但能帮咱心里有个数。钱是自己的,多花点心思不丢人。
 喜欢
 高兴
 鬼脸
 呵呵
 无聊
 伤心