最近后台老有人私信问安诺保是什么保险,适合哪些人买,说实话我一开始也有点懵,因为市面上名字带“保”的产品实在太多了,不仔细扒一扒根本分不清。我自己花了两天时间把安诺保的条款、投保须知、还有网上真实投保人的反馈都翻了一遍,今天就用大白话跟你们聊聊这个安诺保到底是个啥,哪些人买了不亏,哪些人买了可能用不上,尽量说人话,不整那些虚头巴脑的。
安诺保到底是个什么保险
先说结论,安诺保本质上是一款报销型的医疗险,不是那种返钱理财的东西,也不是重疾险直接给你打一笔钱。它的核心作用就是你看病住院花了不少钱,社保报完之后剩下的部分,安诺保能按约定比例再给你报一部分。我看了下它的保障范围,主要覆盖住院医疗、特殊门诊、门诊手术这些,有些版本还带住院前后门急诊。说白了就是安诺保帮你兜底大额医疗开销,不至于一场病把家底掏空。但要注意,它一般有免赔额,比如一万块,一万以下的部分你得自己扛,超过的部分才按比例报。所以别指望感冒发烧也找它报,那不是它的活儿。
安诺保适合哪些人买?这几类人对号入座
第一类,只有社保没有商业医疗险的人。社保报销有上限,而且很多进口药、自费项目不报,安诺保正好补这个缺口。第二类,家里有老人小孩的。老人住院概率高,小孩抵抗力弱容易跑医院,安诺保能减轻不少负担。第三类,自由职业者或者没有单位补充医疗的人。没人给你兜底,自己得给自己留条后路。第四类,刚工作没多久、预算有限的年轻人。安诺保这类产品保费相对便宜,一年几百块能撬动上百万的报销额度,性价比确实可以。但如果你已经有了一份保障很全的高端医疗险,那安诺保对你来说可能就重复了,没必要再花冤枉钱。
买安诺保之前这几个坑得留意
我自己踩过的坑先跟你们说。第一个,健康告知一定要如实填。安诺保这类医疗险对既往症卡得挺严,你要是隐瞒了,后面理赔大概率被拒,别抱侥幸心理。第二个,免赔额不是越低越好,免赔额低保费就贵,你得算算自己一年到头看病大概花多少,别为了那点免赔额多掏好几百保费。第三个,续保条件要看清楚。有些安诺保产品是买一年保一年,第二年产品停售了你就没法续了,所以尽量选那种续保条件写得明白的。第四个,别把安诺保当重疾险用,它只管报销医疗费,你收入损失、康复费用、房贷车贷它一概不管,这两者作用不一样,不能互相替代。
安诺保和其他医疗险比有什么不一样
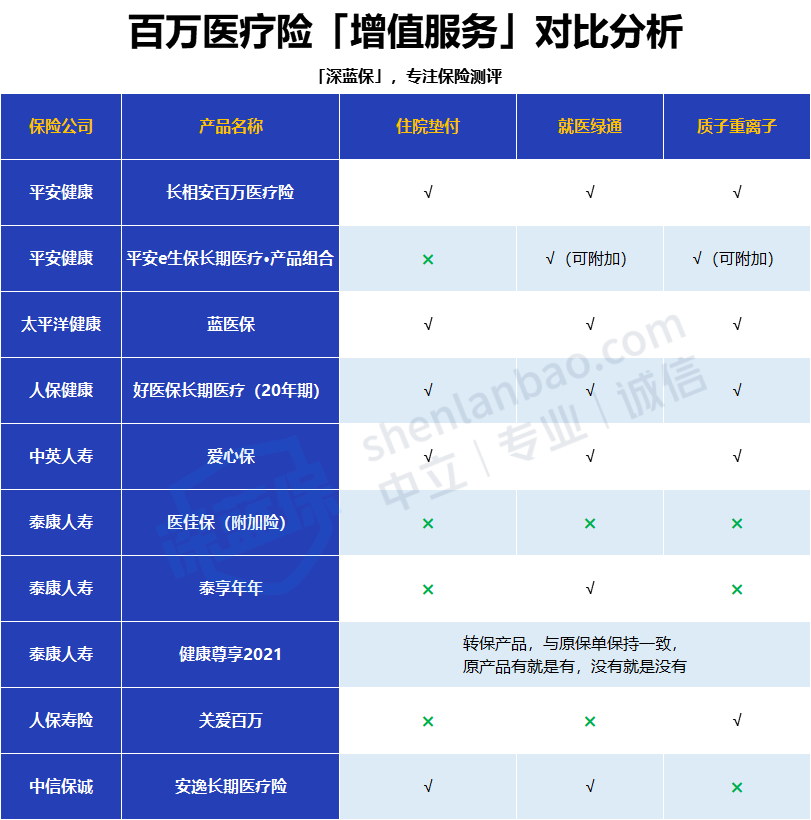
市面上医疗险五花八门,安诺保能在里面站住脚,主要是因为它投保门槛不算高,价格也压得比较低。我对比了几款同类型产品,安诺保在基础保障上该有的都有,住院、门诊手术、特殊门诊都覆盖了,增值服务像就医绿通、费用垫付这些部分版本也带。但说实话,它也不是完美的,比如有些版本外购药保障没那么全,质子重离子报销比例也不是顶格。所以你要是特别在意癌症特药或者高端治疗手段,可能得再搭配别的产品。但如果你就是想要一份基础兜底、价格不贵、投保简单的医疗险,安诺保确实值得放进备选清单里瞅一眼。
真实投保人怎么说?我扒了些反馈
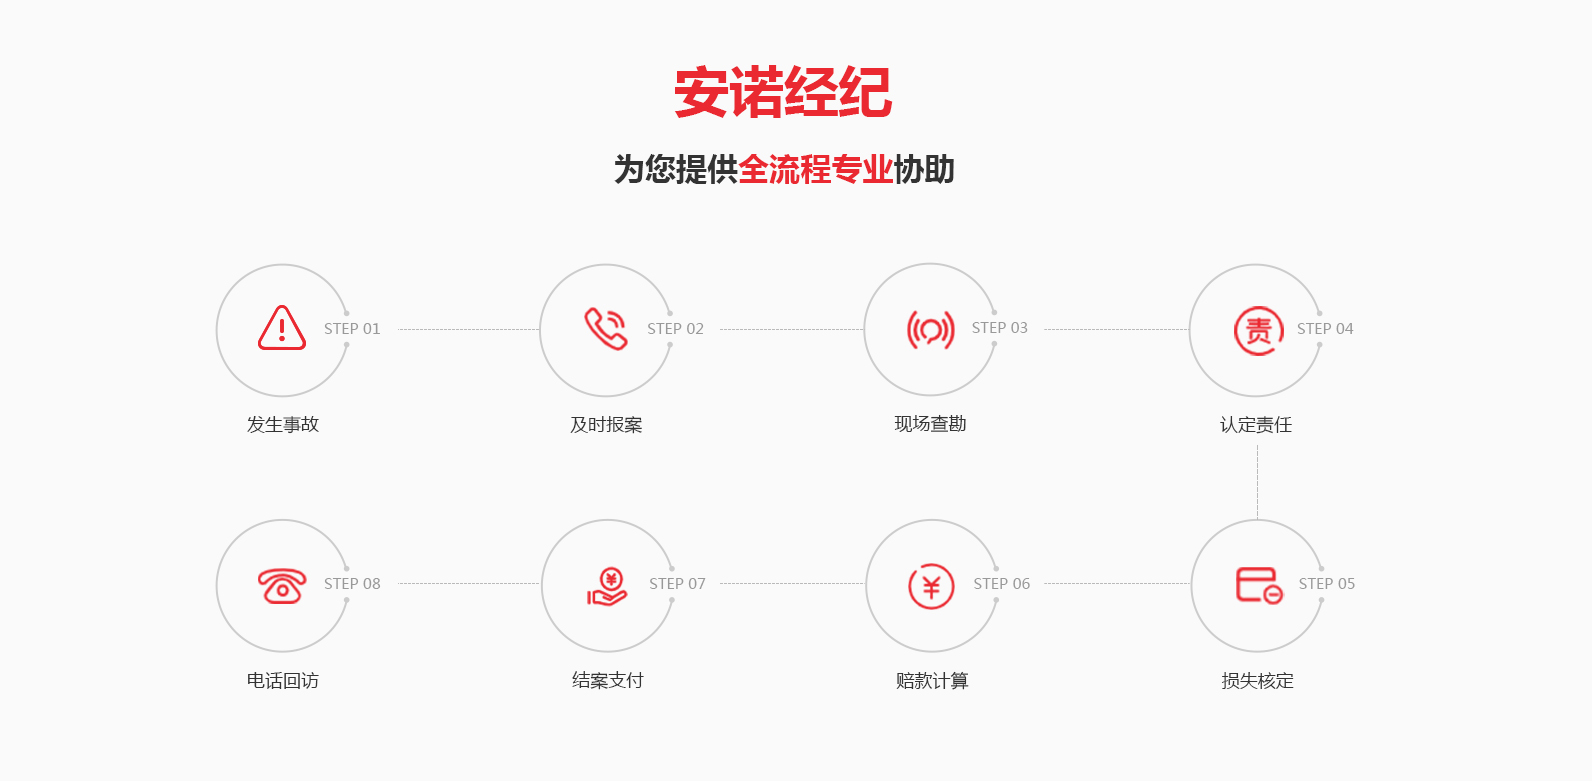
网上关于安诺保的讨论不算特别多,但我翻到几个真实理赔案例。有个用户说家里老人住院花了六万多,社保报完自己掏了两万八,安诺保扣掉一万免赔额之后又报了差不多一万五,最后自己实际负担一万三左右,他觉得还行,至少没伤筋动骨。也有用户吐槽说理赔材料要求比较细,来回补了两次才搞定。我的感受是,安诺保理赔流程不算特别丝滑,但该赔的基本都赔了,前提是你投保时没隐瞒、材料准备齐全。所以买之前把理赔流程问清楚,别等出事才手忙脚乱。
最后给个实在建议
安诺保不是什么神仙产品,也不是坑人的玩意儿,它就是一款中规中矩的报销型医疗险。你要是缺一份基础医疗兜底、预算不多、身体条件还过得去,那安诺保可以认真考虑。但你要是已经有好几份医疗险了,或者身体毛病比较多买不了,那就别硬凑。买保险这事儿,适合自己的才是最好的,别光听别人说好就冲,也别因为别人说不好就一棒子打死。安诺保适合哪些人买,说到底就一句话:需要它的人买,不需要的人别瞎买。
 喜欢
 高兴
 鬼脸
 呵呵
 无聊
 伤心