说实话,我刚工作那会儿办信用卡完全是跟风。同事说某张卡看电影便宜,我立马就去申请;网上看到有人说某行活动多,又忍不住填表。结果手里攒了四张卡,真正在用的就一张,另外两张连年费都没刷够,白白扣了钱。后来我才慢慢琢磨明白,快速找到适合自己的卡这件事,真不是看别人推荐就完事了,得先把自己那点消费习惯捋清楚。今天就把我这些年踩过的坑、攒下的经验,用最直白的话跟你唠一遍,2026年想办卡的新手,看完至少能少走一半弯路。
先搞懂自己每个月钱花哪儿了
别急着看银行广告,先翻翻自己微信和支付宝的账单。你到底是外卖点得多,还是打车打得多?是经常逛超市,还是每个月都要买几件衣服?这个动作花不了十分钟,但能帮你筛掉一大半不合适的卡。比如你一个月点二十次外卖,那快速找到适合自己的卡的方向就是外卖返现或者积分换外卖券的卡;你要是天天开车,加油返现的卡才是你的菜。我有个朋友看别人办白金卡也跟着办,结果他一年坐不了两次飞机,那些机场贵宾厅权益全浪费了,年费还不少交。所以第一步,先把自己的消费画像画出来,别嫌麻烦,这比看一百篇推荐都管用。
年费这事,千万别装大方
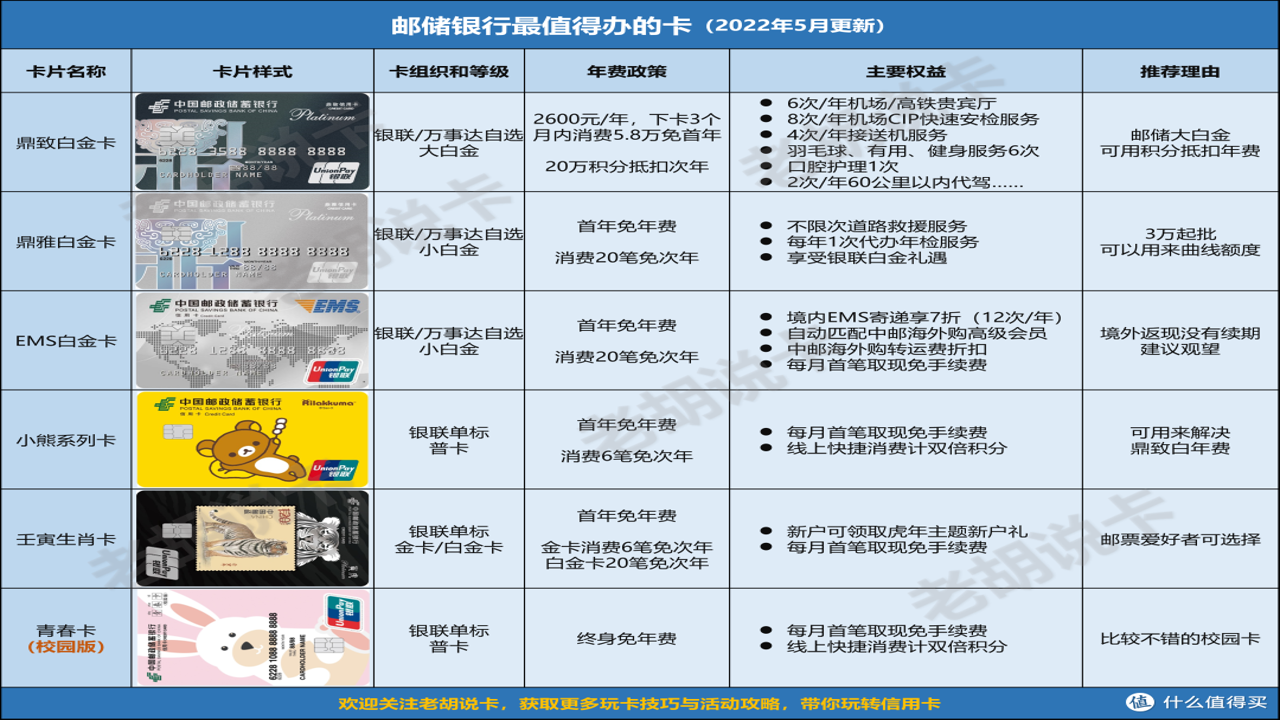
很多新手一看“首年免年费”就冲了,根本没注意第二年怎么免。有些卡是刷六次免年费,有些是刷满多少金额才免,还有的根本免不了,硬扣。我那张被扣钱的卡就是,以为刷三次就行,结果规则是刷满五千,我平时就买买奶茶,哪够啊。所以选卡的时候,快速找到适合自己的卡的关键一步就是看清楚年费政策。如果你不是那种一年能刷好几万的人,就老老实实选刷免次数少的,或者直接选终身免年费的卡。别为了那点权益硬撑,最后权益没用上,年费倒贴进去,划不来。
额度不是越高越好,提额快才是真的香
新手容易陷入一个误区,觉得额度越高越有面子。其实额度太高管不住手,反而容易负债。我第一张卡额度给了一万五,当时觉得挺美,结果那个月工资还没发就刷爆了,后面还款肉疼了好久。后来我才发现,快速找到适合自己的卡,还得看这张卡的提额速度快不快。有些卡初始额度低,但你正常用、按时还,三个月就能提一次;有些卡下卡就是终身额度,怎么刷都不动。对于新手来说,选一张提额规律、不抠门的卡,比一开始给你五万额度但死活不提的卡实用多了。一般商业银行的卡提额比四大行快一些,你可以从这个角度去筛。
申请渠道也有讲究,别乱点链接
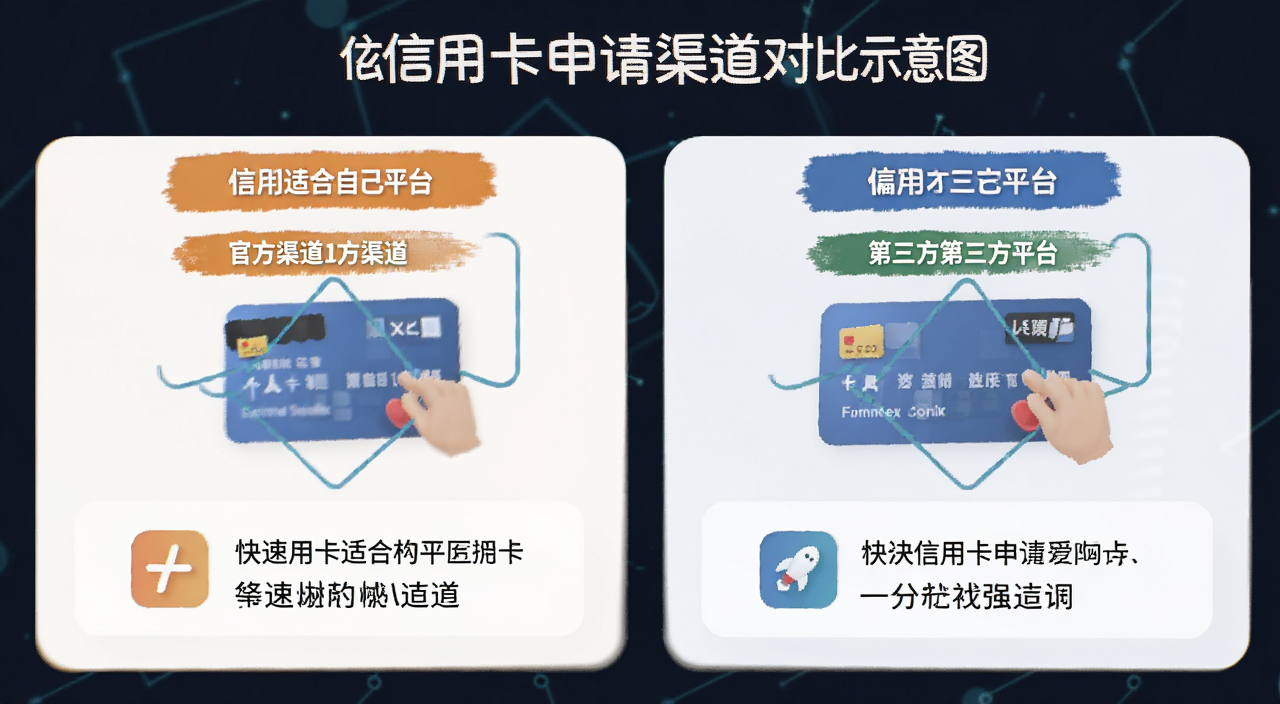
现在网上办卡渠道太多了,银行官网、官方APP、第三方平台,还有路边摆摊的。我建议新手优先走银行官方渠道,或者官方合作的靠谱平台。别看到那种“秒批五万”的广告就点,很多是中介,下卡慢不说,还可能泄露信息。另外,快速找到适合自己的卡之后,申请时机也有点小技巧。比如银行季度末冲业绩的时候,批卡率和额度可能会松一点。还有,如果你短期内申请了好几家银行,征信上查询记录太多,反而容易被拒。所以看准一张,集中申请,别广撒网。
常见问题快问快答
信用卡怎么选择适合自己的? 其实就三步:先看自己消费场景,再看年费能不能轻松免掉,最后看提额快不快。别把顺序搞反了,先看权益再看自己需不需要,很容易被反薅。如何选择信用卡才不踩坑?记住一个原则,你办这张卡是为了方便生活,不是为了给银行打工。如果一张卡让你每个月都得惦记着刷够次数,那它就不适合你。另外,信用卡在哪里申请容易通过?一般来说,你工资代发的银行、或者你已经有储蓄卡且流水不错的银行,下卡率会高一些。别一上来就冲那种门槛高的白金卡,先从普卡金卡开始,养好征信再说。
不同人群选卡方向参考
| 人群 | 优先考虑 | 避坑提醒 |
| 上班族外卖党 | 外卖返现、视频会员权益 | 别选年费高的,刷免次数要少 |
| 有车一族 | 加油返现、洗车权益 | 注意返现上限,别为了返现多绕路 |
| 网购达人 | 淘宝京东联名卡、积分抵现 | 积分有效期看清楚,别攒过期了 |
| 经常出差 | 机场贵宾厅、酒店积分 | 年费能不能用权益回本,算清楚 |
| 学生或刚毕业 | 低门槛普卡、终身免年费 | 别碰高额度,控制不住容易逾期 |
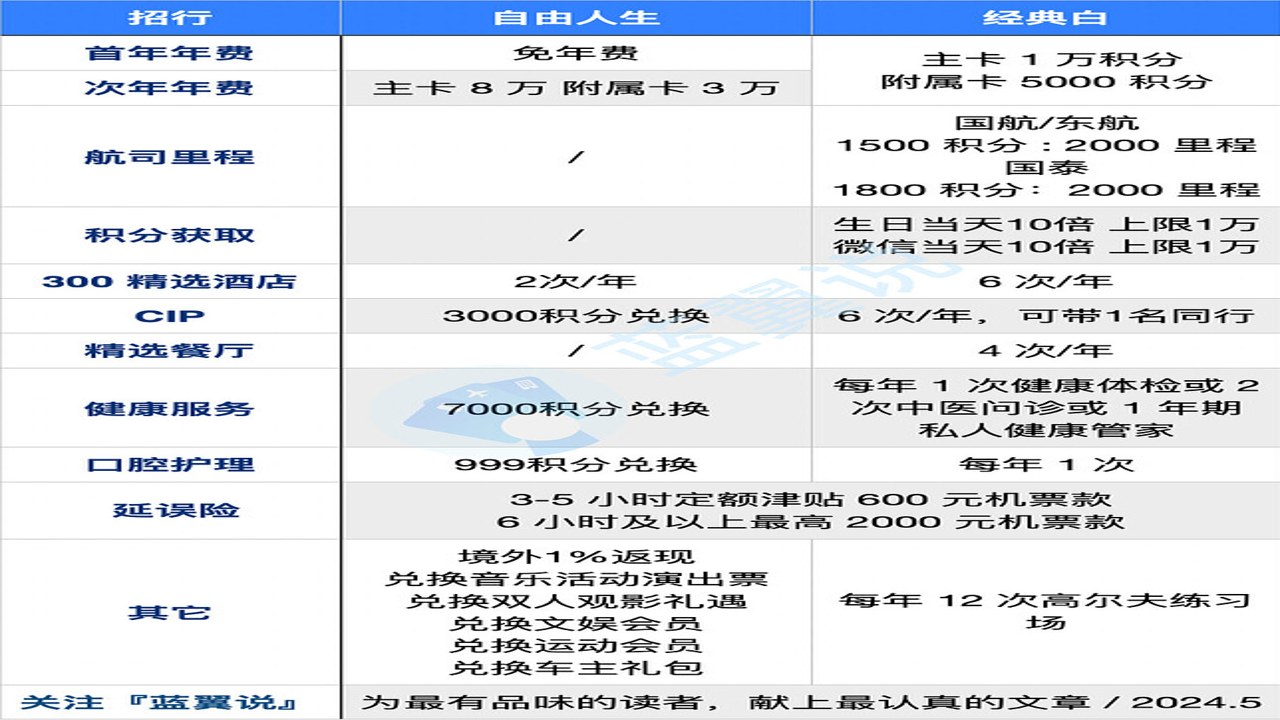
说到底,快速找到适合自己的卡没有标准答案,别人说好的不一定适合你。我现在的做法是,每半年翻一次自己的账单,看看消费重心有没有变,再决定要不要调整手里的卡。信用卡是工具,用好了能省点钱、攒点积分,用不好就是给自己添堵。希望你看完这篇,能少交点学费,选到那张让你省心的卡。
 喜欢
 高兴
 鬼脸
 呵呵
 无聊
 伤心