最近老有人问咔嚓保怎么买最划算,说实话我一开始也踩过坑。这玩意儿看着简单,真到下单那一步,选项一大堆,免赔额、报销比例、续保条件,稍微走神就买错了。今天我就把自己和身边朋友实测的经验捋一遍,从新手角度说说咔嚓保怎么买最划算,哪些地方容易掉坑里,尽量让大家少花冤枉钱。
先搞明白咔嚓保到底保什么
很多人买咔嚓保是冲着名字去的,觉得买了就啥都管,结果真到用的时候发现这也不赔那也不赔。其实咔嚓保主要管的是住院、门诊手术、特定药品这些费用,不同版本差别挺大。我建议你先看保障责任那一栏,别光看保额写得多高,要看报销范围有没有限制。比如有的版本只报社保内用药,社保外的一分不掏,那真遇上大病就抓瞎了。买之前把咔嚓保的保障明细翻两遍,重点看有没有社保外报销、有没有住院垫付,这两项对普通人来说最实用。
免赔额和报销比例别只看表面
免赔额这东西,说白了就是你自己先掏的钱,超过部分才给你报。市面上有些咔嚓保产品把免赔额定在1万,看着保费便宜,但小病小痛根本用不上。我有个朋友阑尾炎住院花了八千多,一分没报,气得直拍大腿。所以新手买咔嚓保,别光盯着保费低,要算一下自己能不能接受这个免赔额。另外报销比例也得看清楚,有的写80%,有的写100%,但100%那个往往保费贵一截。如果你平时身体还行,选个免赔额五千左右、报销比例80%的版本,性价比反而更高。
续保条件才是隐藏的大坑
买咔嚓保最怕的就是今年买了,明年出点小毛病就不让续了。有些产品宣传页写得天花乱坠,但续保条款里藏着一句“需审核同意”,这就很被动了。我自己的做法是,优先选那种明确写“不会因为理赔或健康变化拒绝续保”的咔嚓保版本。多花几十块钱买个安心,比第二年重新找产品强得多。特别是给爸妈买的时候,续保稳定比什么都重要,千万别贪便宜选那种一年一审核的。
健康告知别偷懒,问什么答什么
健康告知这块,很多人嫌麻烦直接点“否”,结果理赔的时候被翻出来,一分不赔。咔嚓保的健康告知不算特别严,但该答的必须答。比如有没有结节、高血压、糖尿病这些,问到了就如实说。有些产品支持智能核保,你填完马上就能知道能不能买,不留记录,这个功能挺实用的。如果拿不准,就先走智能核保试试,别自己瞎猜。记住一句话:咔嚓保买的时候越诚实,赔的时候越顺利。
不同人群怎么买咔嚓保更划算
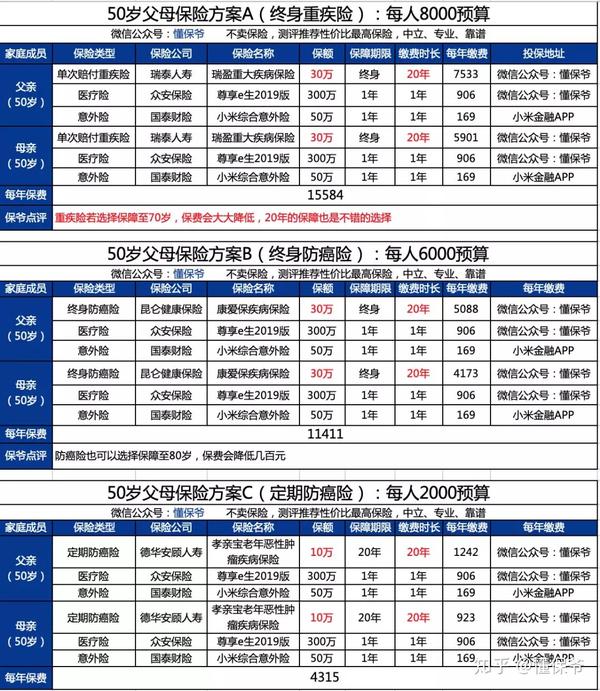
年轻人买咔嚓保,预算有限就选基础版,重点看住院和重疾绿通,别为那些花里胡哨的附加服务买单。给小孩买,关注有没有少儿特定疾病额外赔,还有疫苗意外这些。给老人买,优先看续保条件和社保外报销,免赔额可以适当放高一点,把保费压下来。我给我妈买的那个咔嚓保,免赔额一万,但社保外能报,一年保费不到一千,我觉得挺值。关键是别跟风,别人说好的不一定适合你。
下单前最后检查这几项
选好之后别急着付款,回头再看一眼这几个地方:保障期限是不是一年、等待期多久、有没有医院限制、理赔流程麻不麻烦。有的咔嚓保要求二级及以上公立医院才报,你去私立医院就不行。还有等待期,一般是30天到90天,等待期内出险是不赔的。这些细节看着小,真出事的时候全是事儿。我一般会把保单页面截图存手机里,再设个续保提醒,省得第二年忘了。
说到底,咔嚓保怎么买最划算,不是比谁保费低,而是看谁买得明白、用得顺手。新手最容易犯的错就是只看价格不看条款,或者别人买啥自己买啥。花半小时把保障责任、免赔额、续保条件、健康告知这四块搞清楚,基本就不会踩大坑了。希望这篇指南能帮你省点时间,也省点冤枉钱。
 喜欢
 高兴
 鬼脸
 呵呵
 无聊
 伤心