2026年买币,支付方式这事儿说大不大说小不小,但选错了真能让你头疼好几天。我自己从2021年开始折腾数字货币,支付宝、微信、银行卡三条路都走过,被封过、被冻过、也被限额卡过脖子。今天不整那些虚头巴脑的术语,就聊聊买币用支付宝、微信还是银行卡?2026最新对比分析这个事儿,把我踩过的坑和后来总结的经验全倒出来,你看完至少能少走一半弯路。
三种支付方式到底差在哪
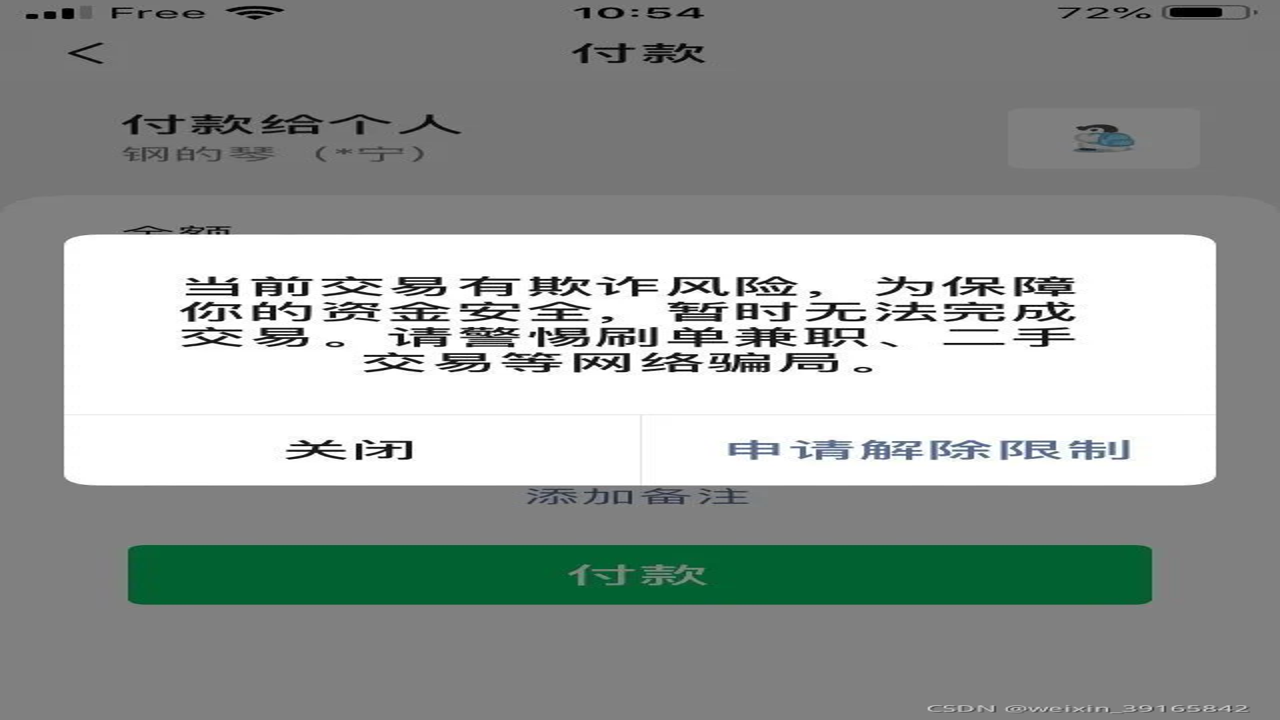
先说支付宝。支付宝买币最大的感受就是一个字——快。扫码转账几秒钟搞定,对方确认也快,适合那种急着上车怕错过行情的场景。但问题也明显,支付宝的风控系统这两年越来越敏感,你频繁给陌生账户转账,尤其是深夜或者整数金额,很容易触发限制。我有个朋友上个月连续三天用支付宝买USDT,第四天直接收到风控提示,要求人脸验证还得说明转账用途,折腾了一整天才解开。
微信呢,零钱支付确实方便,平时抢红包攒的钱直接就能用。但微信对数字货币交易的容忍度比支付宝还低,大额转账基本必被拦。而且微信有个特点,它不光看你的转账行为,还会关联聊天记录,你要是在群里聊过相关话题,风控等级直接拉满。我亲身经历,五千块以上的微信转账买币,十次有三次会被延迟处理。
银行卡是最传统的方式,大额转账基本不受限制,几万几十万都能走。但银行卡的问题在于冻卡风险,这个是真让人睡不着觉。你收到一笔来路不明的资金,或者对方账户被标记,你的卡就可能被冻结。解冻流程有多麻烦,经历过的都懂。所以银行卡适合大额但必须找靠谱的对手方,新手别一上来就用银行卡玩大的。
手续费和到账速度实测
手续费这块,支付宝和微信其实差不多,普通转账免费,但如果对方要求你走商家码或者红包形式,可能会产生额外费用。银行卡跨行转账看银行政策,有的免费有的收几块钱,大额走柜台或者网银一般免手续费。
到账速度上,支付宝和微信基本实时,银行卡同行实时跨行看时间段,工作日白天一般几分钟内到,晚上或者节假日可能延迟到下一个工作日。买币这事儿行情不等人,所以小额急单用支付宝微信,大额不急的走银行卡更稳妥。
2026年买币支付方式优缺点对比
| 支付方式 | 优点 | 缺点 | 适合场景 |
| 支付宝 | 到账快、操作简单、普及率高 | 风控严格、频繁交易易被限制 | 小额快速买币、新手试用 |
| 微信 | 零钱直接支付、日常使用方便 | 大额易拦截、关联聊天记录风控 | 零钱买币、熟人之间小额交易 |
| 银行卡 | 额度高、大额无障碍、手续费低 | 冻卡风险、解冻流程麻烦 | 大额交易、长期稳定买币 |
2026微信支付宝新规下买币安全吗
这个问题最近问的人特别多。2026年微信和支付宝都更新了风控规则,对异常交易的识别更精准了。说白了,你偶尔买一次两次问题不大,但如果频率高、金额规律、对手方集中,系统很容易给你打标签。安全不安全,关键看你怎用。我的建议是别可着一只羊薅,支付宝微信银行卡轮换着来,单笔金额别太整,也别老在半夜操作。另外买币用支付宝、微信还是银行卡?2026最新对比分析的核心结论就是:没有绝对安全的渠道,只有相对合理的用法。
新手到底该怎么选
如果你是刚入门,我建议先从支付宝小额开始,几百一千的试试水,熟悉流程也感受一下风控边界。等摸清楚了再慢慢加大金额,或者换银行卡走大额。微信适合你零钱里正好有闲钱的时候用,别特意充钱进去买币,那样反而容易触发限制。银行卡是你长期买币的主力渠道,但一定要找交易量大、口碑好的对手方,别贪那一点点汇率差去找陌生人。
还有一点,不管用哪种方式,转账备注千万别写任何敏感词。什么USDT、比特币、买币之类的字眼一个都别碰,就写“货款”“还款”“生活费”这种日常用语。这不是教你骗人,是保护你自己不被系统误伤。
2026年支付宝跟微信支持绑定的银行有哪些
这个问题其实跟买币间接相关,因为绑卡数量和质量影响你的支付灵活度。2026年支付宝和微信基本支持国内主流银行,工农中建交邮储六大行肯定没问题,招行、浦发、中信、民生这些股份制银行也都覆盖。地方性银行比如某些城商行和农商行,支持情况参差不齐,有的能绑有的不行。建议你优先绑大银行的卡,风控容忍度相对高一点,小银行有时候会莫名其妙限制交易。
最后说句实在话,买币用支付宝、微信还是银行卡?2026最新对比分析看再多不如自己小额试一次。每个人的账户情况、交易频率、所在地区都不一样,别人的经验只能参考不能照搬。记住三个原则:分散渠道、控制频率、低调操作。做到这三点,不管用哪种方式买币,你都能避开大部分糟心事。
 喜欢
 高兴
 鬼脸
 呵呵
 无聊
 伤心