最近不少做企业的朋友在问,聚融链到底能不能帮公司做数字化转型,是不是又是个炒概念的东西。我自己前前后后跟了三个项目,有制造业的,也有做贸易的,踩过坑也尝到过甜头。今天不整那些虚头巴脑的词,就聊聊聚融链在实际业务里怎么用,哪些环节真能省事,哪些地方得留个心眼。如果你也是中小企业的负责人或者运营,想找条靠谱的转型路子,这篇应该能帮你少走点弯路。
聚融链到底是干啥的,跟普通区块链有啥不一样
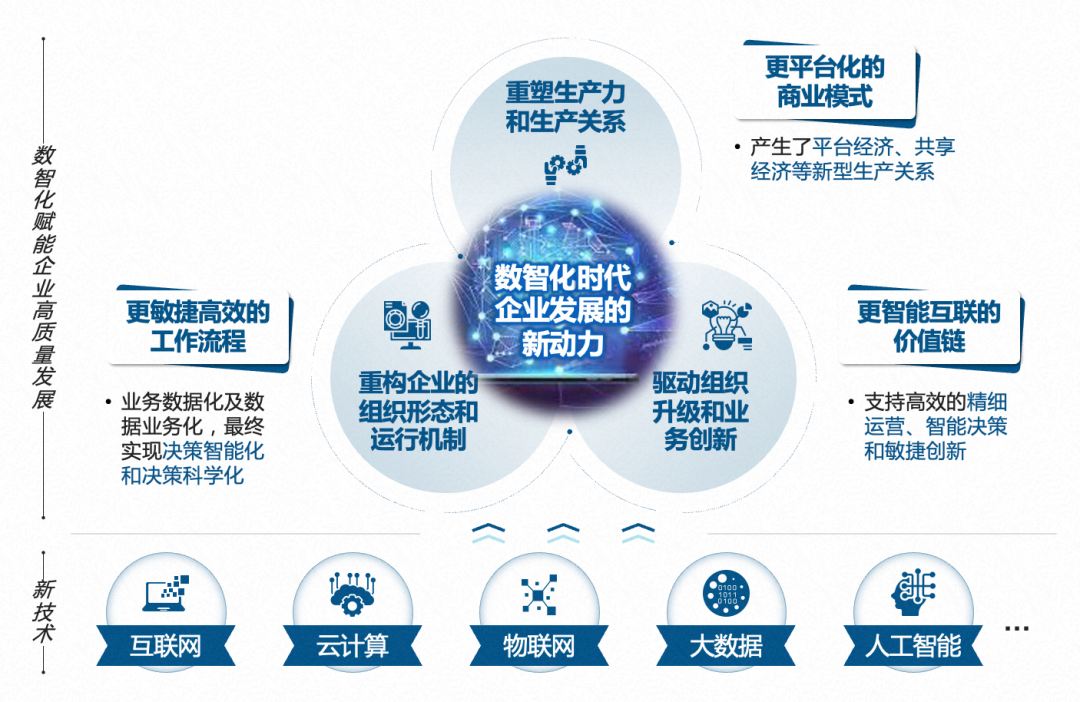
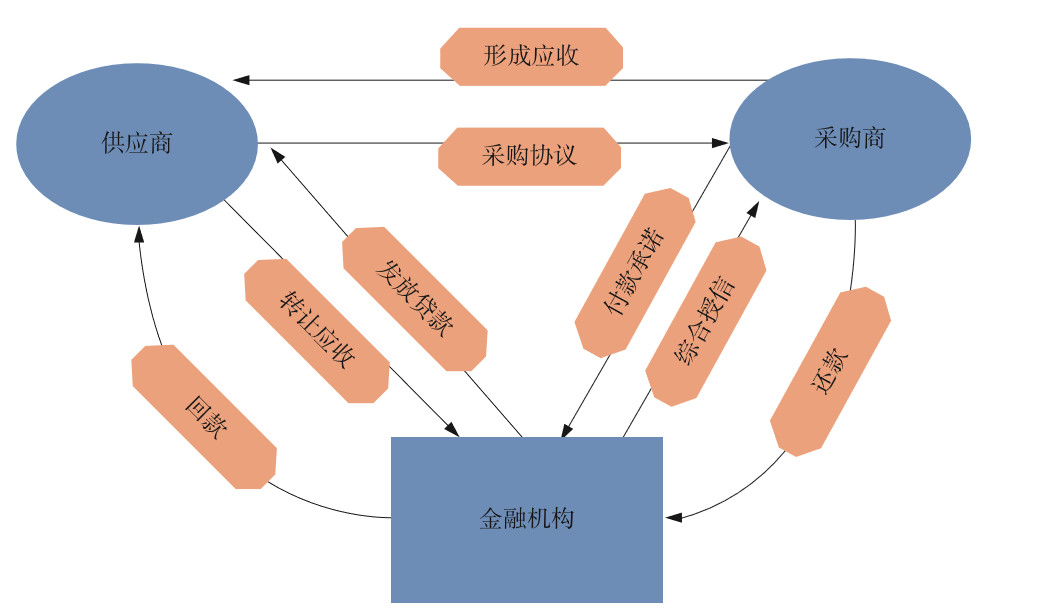
刚接触聚融链的时候,我也以为就是个普通联盟链换了个名字。后来技术同事给我拆解了一下,才发现它更偏向产业端,尤其是供应链上下游那种多角色协作的场景。说白了,普通区块链你可能只用来存个证,但聚融链把智能合约和身份认证揉在一起,让核心企业、供应商、物流方、资金方能在同一个底座上跑数据。我们第一个项目是做汽配的,以前对账要折腾一周,用了聚融链之后,订单和物流信息上链,财务那边直接调数据,两天就搞定了。当然也不是没毛病,初期节点部署的时候,合作方IT能力参差不齐,光培训就花了不少功夫。
中小企业用聚融链,先从哪个环节下手比较稳
别一上来就想着全公司改头换面,那样容易翻车。我建议先从聚融链的存证和溯源切入,比如合同、发票、质检报告这些。这些东西本来就要存档,上链之后不可篡改,后面要是跟银行或者监管打交道,直接甩个哈希值过去,省得扯皮。我们第二个项目是做食品的,用聚融链做批次溯源,消费者扫码就能看到从原料到出厂的全流程。虽然前期要说服供应商配合录入数据有点烦,但后来因为溯源透明,反而多接了两个大客户的单子。这里提醒一句,聚融链的节点权限设置一定要提前规划好,别让所有人都能写数据,不然乱套了。
聚融链在供应链金融里怎么帮企业搞到钱
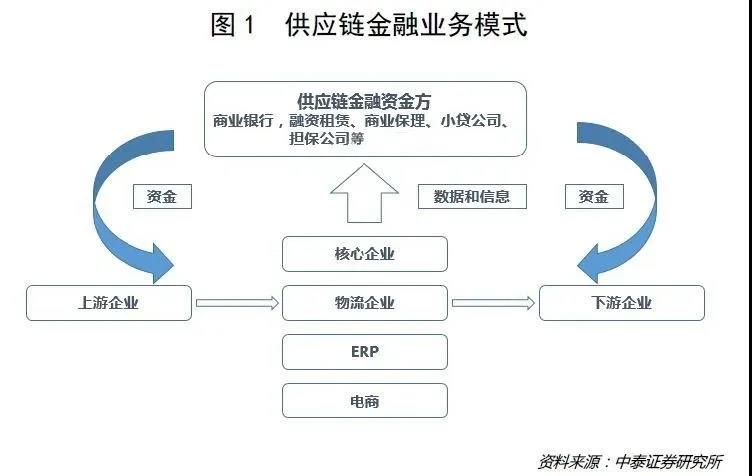
这可能是老板们最关心的一块。传统供应链金融,银行只认核心企业的信用,上下游小供应商很难拿到便宜资金。有了聚融链,应收账款、仓单这些都能变成链上凭证,拆分流转也方便。我们第三个项目就是帮一个建材供应商做这个,他们把核心企业的应付账款上链,然后拆分给二级供应商,二级供应商拿着聚融链上的凭证去保理公司融资,利率比民间借贷低了不少。不过实话实说,聚融链不能凭空变出信用,底层资产得真实,风控还是得靠线下尽调。另外不同金融机构对链上数据的认可度不一样,得一家家去谈。
落地聚融链常踩的坑,我帮你列几个
第一个坑是贪大求全。有些服务商上来就推销全套聚融链解决方案,什么功能都塞进去,结果员工根本用不起来。第二个坑是忽视数据标准化。链上数据格式不统一,后面想做个分析都难。第三个坑是以为上了聚融链就绝对安全,私钥管理要是出了纰漏,照样出事。我们当时有个合作方把私钥存在普通电脑里,差点被钓鱼,后来赶紧换成硬件钱包。还有一点,聚融链的gas费或者资源消耗模式要提前算清楚,别到时候业务量上来了,成本兜不住。
普通企业想试水聚融链,大概要花多少钱和精力
这个真没标准答案。如果只是用聚融链做简单的存证,找现成的BaaS平台,一年几万块也能跑起来。要是想深度定制智能合约,对接内部ERP,那至少得配一个懂业务又懂技术的协调人,开发费用看复杂度,十几万到上百万都有。精力方面,老板得亲自推动,因为跨部门协调太要命了。我们第一个项目就是老板挂帅,每周开碰头会,才把采购、财务、IT捏在一起。另外建议先做个小范围试点,比如一个事业部或者一条产品线,跑通了再推广。别一上来就全公司铺开,容易烂尾。
聚融链未来的路子会怎么走
从我这几个项目的感受看,聚融链正在从单纯的工具变成产业协作的底座。以后可能不只是大企业玩得起,中小平台也能通过聚融链接入生态。但前提是互通性要做好,现在不同链之间还是孤岛。另外隐私计算跟聚融链结合是个方向,毕竟企业不想把敏感数据全公开。总之,别指望聚融链能一夜之间解决所有问题,它就是个提效的工具,用对了地方才值钱。如果你正在犹豫要不要上,建议先找个懂行的人聊聊业务场景,别被销售带偏了。
 喜欢
 高兴
 鬼脸
 呵呵
 无聊
 伤心