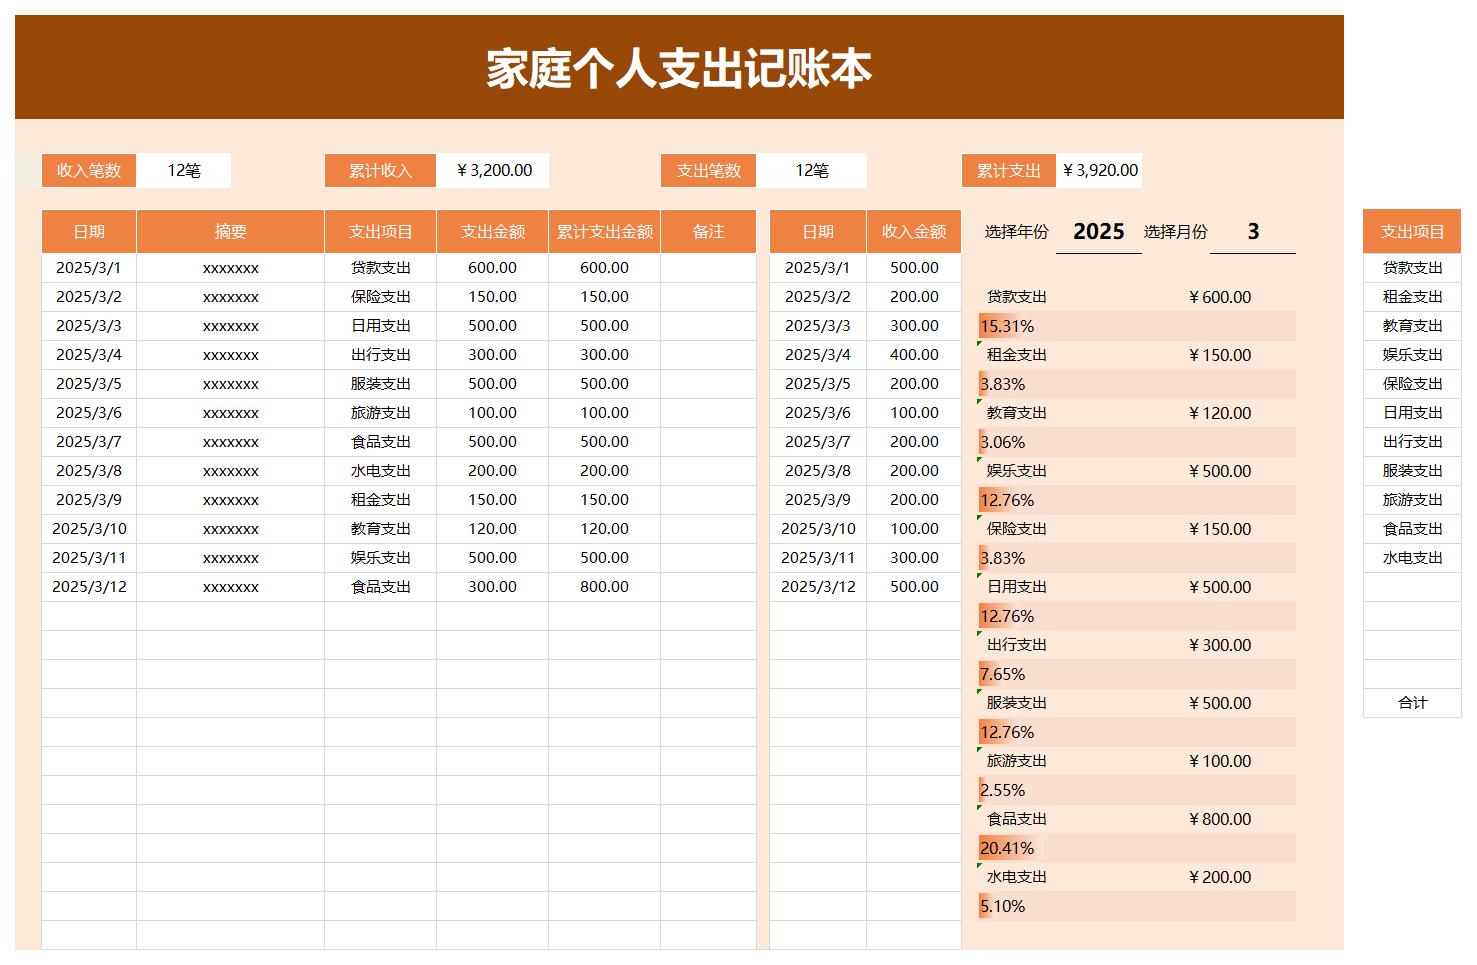
说实话,我以前是个彻头彻尾的月光族,工资到账没几天就稀里糊涂花完了,问钱去哪了,自己都答不上来。后来被朋友安利了小账本,一开始我也觉得记账麻烦,记了两天就想放弃。但硬着头皮坚持了半年,慢慢摸出了一些门道,现在不光能存下钱,心里对每个月的开销也特别有底。今天就把我用小账本记账理财的实用方法,掰开揉碎讲给你听,不管你是上班族、学生党还是在家带娃的宝妈,照着做都能上手。
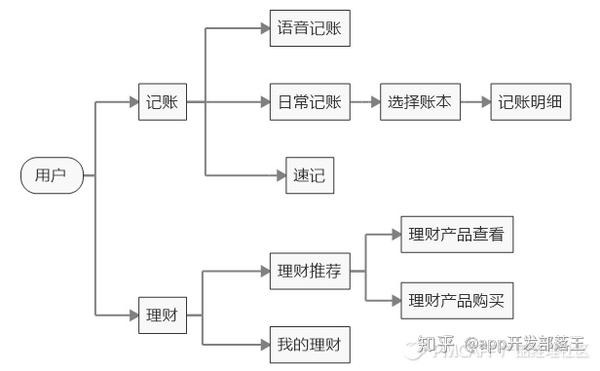
一、先别急着记,把分类定好能省一半事
很多人下载完小账本第一件事就是开始记流水,结果记着记着就乱了,月底一看分类全是“其他”,根本分析不出啥。我的经验是,刚开始花十分钟把分类理清楚。不用搞得太复杂,吃饭、交通、房租水电、购物、娱乐、人情往来这几大类就够了。像我自己还单独加了一个“娃的支出”,因为家里有小孩,这块开销单独看更清楚。小账本里可以自定义分类,把常用的放在前面,记的时候一点就选上了,省时间。分类定好了,后面看报表的时候一眼就知道钱花在哪个窟窿里。
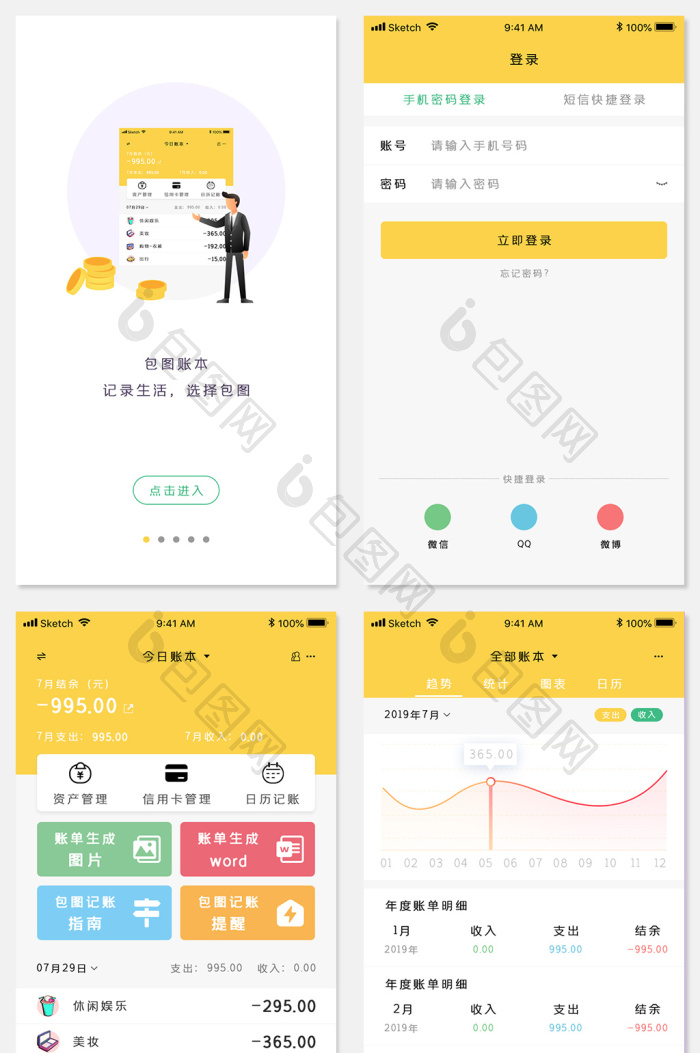
二、记账别追求完美,随手记才是王道
我见过太多人记账失败,就是因为想记得特别精细,连买瓶水都要写备注,坚持三天就累趴了。用小账本记账,核心就俩字:随手。买完东西掏出手机,十秒钟记一笔,金额和分类选上就行,备注懒得写就不写。晚上睡觉前花两分钟把当天的补一补,千万别攒到周末再回忆,那时候早忘干净了。我自己的习惯是,微信支付宝花完立马记,现金花的晚上统一补。小账本打开速度快,没广告弹窗,这点对坚持记账特别重要。记住,先完成再完美,记了总比不记强。
三、每周看一眼报表,比记一个月都有用
光记不看等于白记,这是我最深的体会。以前我也记,但从来不翻报表,结果该花还是花。后来强迫自己每周日晚上打开小账本的统计功能,看看这周哪块超了。比如有段时间我发现自己外卖支出特别高,一周点了十几次,一看数字自己都吓一跳,第二周就下意识减少了。周复盘不用花太久,五分钟就够,重点是让自己心里有数。月度报表更要看,能看出哪些是固定开销,哪些是冲动消费。用小账本理财,说白了就是靠这些数字倒逼自己调整习惯。
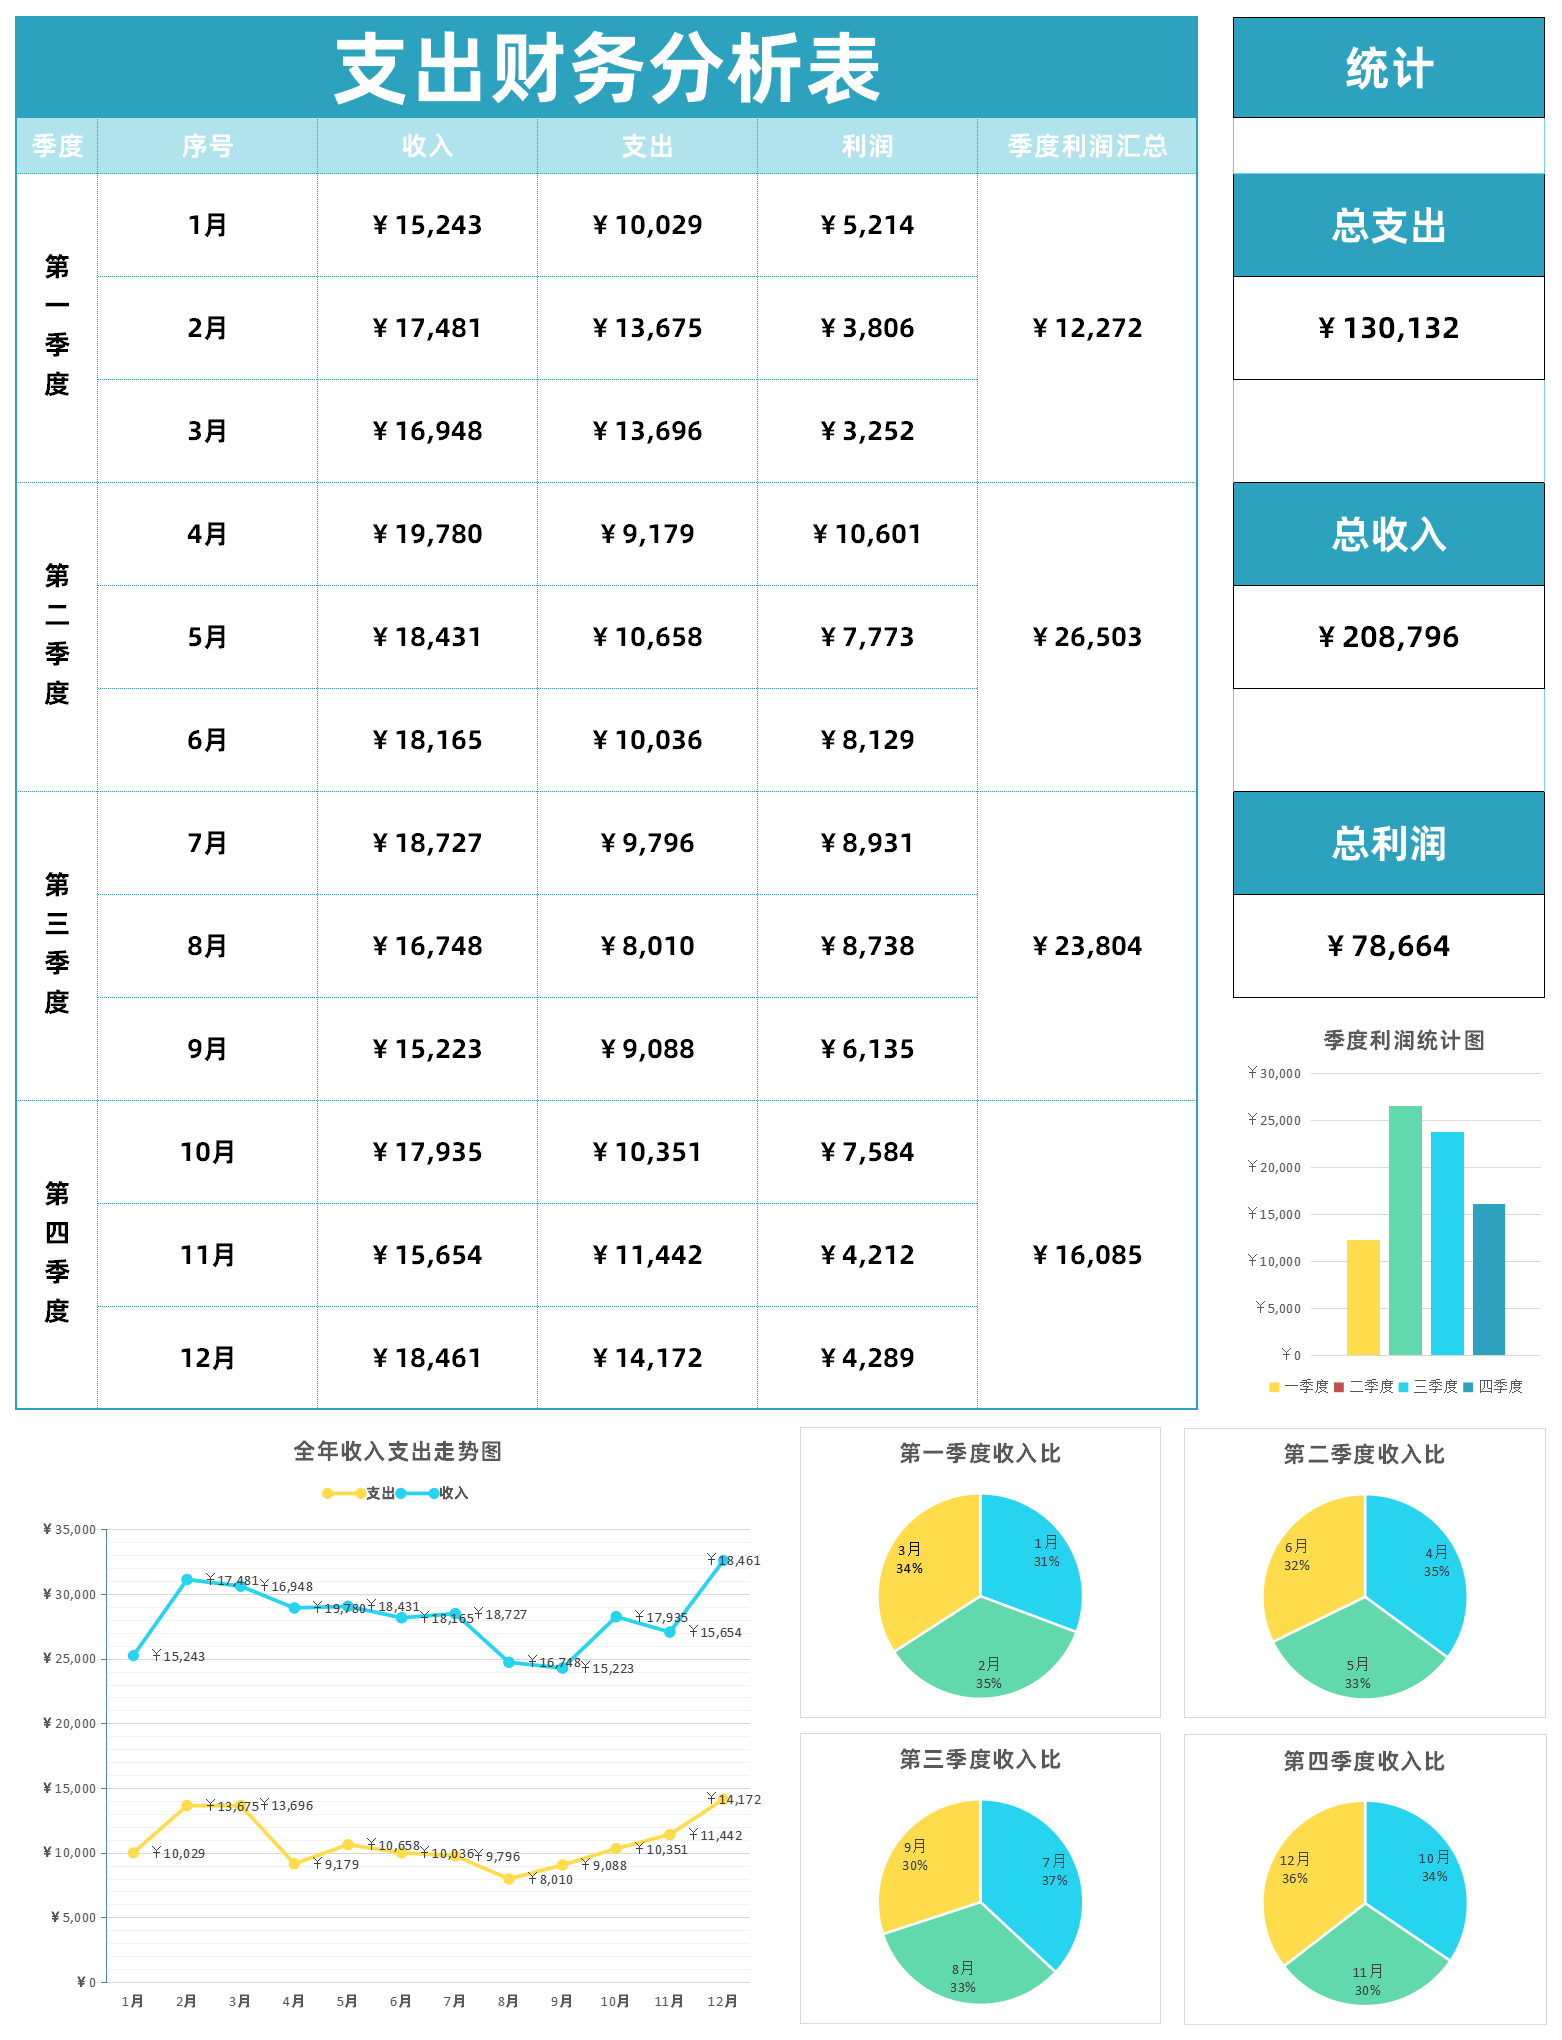
四、设预算这个功能,用好了真能管住手
小账本里有个预算功能,我强烈建议你试试。给每个分类设一个月度上限,比如吃饭一千五、购物八百、娱乐五百。设完之后,每次记账它都会显示还剩多少额度。我有一回看到娱乐预算只剩几十块了,朋友喊我出去唱歌,我愣是忍住了,搁以前根本不可能。预算不用设得太紧,比实际开销稍微低一点点就行,太紧了容易破罐子破摔。这个方法是小账本教我的,用数字给自己画条线,花钱的时候自然就多想一想。
五、坚持三个月,你会发现存钱没那么难
记账理财这事,最怕三分钟热度。我身边好几个朋友下载了小账本,记了一礼拜就扔那了。其实熬过第一个月,后面就顺了。我的窍门是给自己定个小目标,比如连续记满三十天,奖励自己一顿好的。等三个月过去,你再回头看小账本里的数据,会发现自己不知不觉少花了很多冤枉钱。我现在每个月能固定存下工资的两成,靠的就是小账本帮我养成的习惯。别想着一口吃成胖子,先从记好每一笔小账开始,时间长了自然就有回报。
六、几个我踩过的坑,你千万别再踩
最后说几个我用小账本踩过的坑。第一,别把账本给别人看,尤其是家人,容易有压力,自己记自己的最自在。第二,别因为漏记一笔就放弃整个月,补上就行,心态放平。第三,别同时用好几个记账软件,数据分散了根本没法分析,认准小账本一个就够了。第四,别把理财想得太复杂,记账是第一步,先把这一步走稳了,后面再考虑基金定投那些。说到底,小账本就是个工具,真正起作用的是你愿意面对自己花钱习惯的那份心。希望这几个方法能帮到你,咱们一起把日子过得明明白白。
 喜欢
 高兴
 鬼脸
 呵呵
 无聊
 伤心