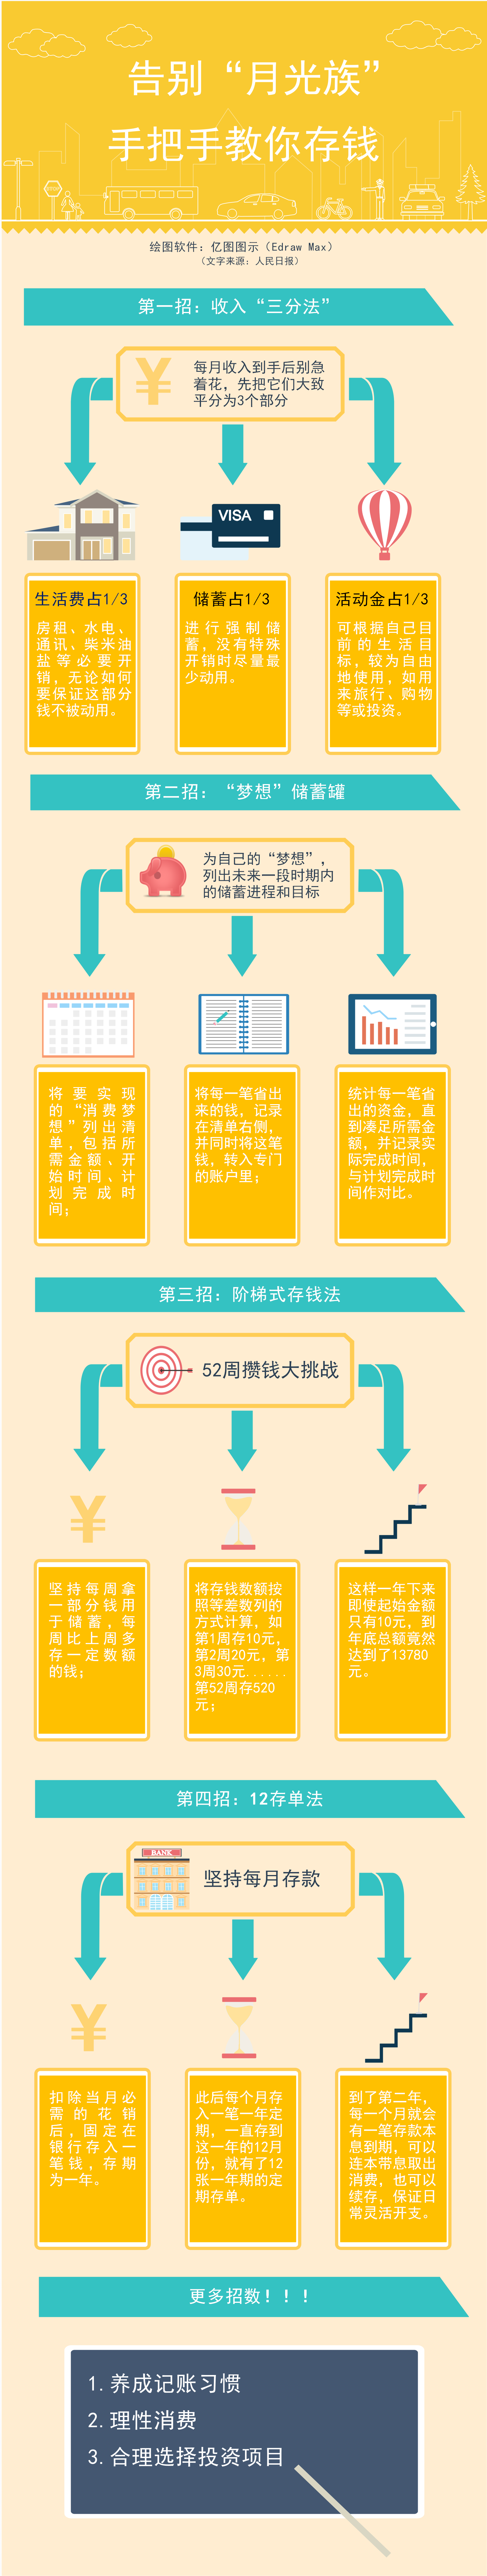
说实话,我以前就是那种发工资当天特别开心,还完花呗、交完房租、点几顿外卖,不到半个月就开始数着日子等下次发薪的人。后来朋友推荐我试试荷包膨胀记里提到的几个思路,我半信半疑照着做了一个月,没想到还真攒下了一点钱。今天就把我自己踩过坑、也验证过有用的方法,掰开揉碎讲给同样月光的你听。
先搞清楚钱到底花哪儿了
很多人一说到省钱就想着少喝奶茶,其实真不是那杯奶茶的事。我刚开始用荷包膨胀记里说的记账法,头一周就发现,真正吃掉工资的是那些不起眼的小额支出:早上顺手带的咖啡、中午凑单点的外卖、晚上刷直播买的小玩意。单笔看着不多,加起来一个月能顶我半个月房租。所以第一步不是急着砍开销,而是老老实实记上十天半个月,知道自己钱去哪了,后面才好动手。
工资到账先做这件事
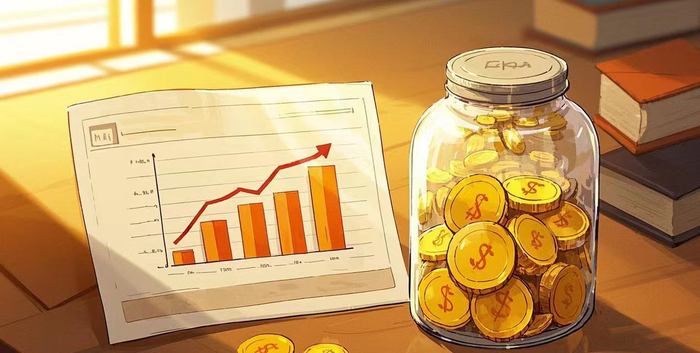
以前我是工资到账先还账、再消费,剩下多少算多少。结果就是永远剩不下。荷包膨胀记里有个思路特别简单:工资一到账,先把要存的那部分转走,剩下的才是能花的。我一开始定的比例是百分之十,别嫌少,先跑通这个动作。转到一个不太常用的卡里,或者干脆买个短期理财锁几天,取出来麻烦一点,反而能拦住冲动消费。坚持三个月,你会发现工资理财这件事没有想象中那么难。
别小看零钱和返利
我有个毛病,看不上小钱。后来用荷包膨胀记里提到的零钱归集法,把每天剩的几块十几块转到零钱通或者货币基金里,一个月下来居然也有两三百。再加上点外卖前顺手领个红包、买东西走返利链接,这些操作不费脑子,但积少成多。关键是心态变了:以前觉得理财是有钱人的事,现在明白告别月光就是从这些小事开始的。
低风险理财怎么选不踩坑
手里有了几千块闲钱之后,我也飘过,想过去炒币、买股票赚快钱。还好忍住了。对于刚起步的人来说,荷包膨胀记里建议先从货币基金、短债基金、银行低风险理财入手,收益虽然不高,但胜在稳。我自己是把应急的钱放货币基金,随时能取;三个月内不用的放短债;再长一点的放定期。别一上来就追求高收益,先把本金保住,再谈增值。工资理财是个慢活,急不得。
几个让我少走弯路的习惯
第一,关掉信用卡和花呗的默认支付,每次付款多一步选择,冲动就少一半。第二,给自己设一个消费冷静期,超过两百块的东西放购物车三天再决定。第三,每月底复盘一次,看看哪笔钱花得冤,下个月注意。这些习惯看着不起眼,但配合荷包膨胀记里的工资分配思路,我的存款从零慢慢变成了五位数。不是炫耀,是想告诉你,普通人也能做到。
心态比技巧更重要
最后说点掏心窝的话。告别月光不是让你过苦日子,而是把钱花在真正重要的地方。我依然会买喜欢的东西、偶尔出去吃顿好的,只是不再稀里糊涂把钱花光。荷包膨胀记教给我的不是抠门,是让每一笔工资都有它的去处。如果你也受够了月月精光的日子,不妨从下个月工资到账开始,先转走百分之十试试。坚持半年,你会感谢现在做决定的自己。
 喜欢
 高兴
 鬼脸
 呵呵
 无聊
 伤心