又到车险续保的时候了,估计不少车主跟我一样,手机一天能接好几个推销电话,报的价格还都不一样,听得脑壳疼。其实车主车险报价查询这事儿没那么玄乎,自己动手查一查、比一比,心里就有底了。我去年就是靠着自己一顿操作,同样的险种组合比业务员第一次报的便宜了小几百块。今天就把我踩过的坑和总结出来的省钱路子,用大白话跟各位聊聊,尤其是刚买车不久的新手司机,看完能少走不少弯路。
别急着接推销电话,先自己查一遍报价
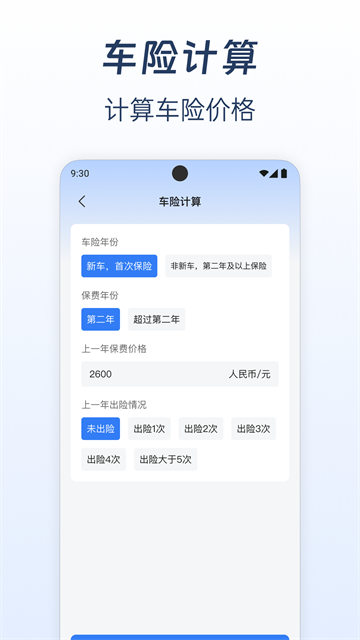
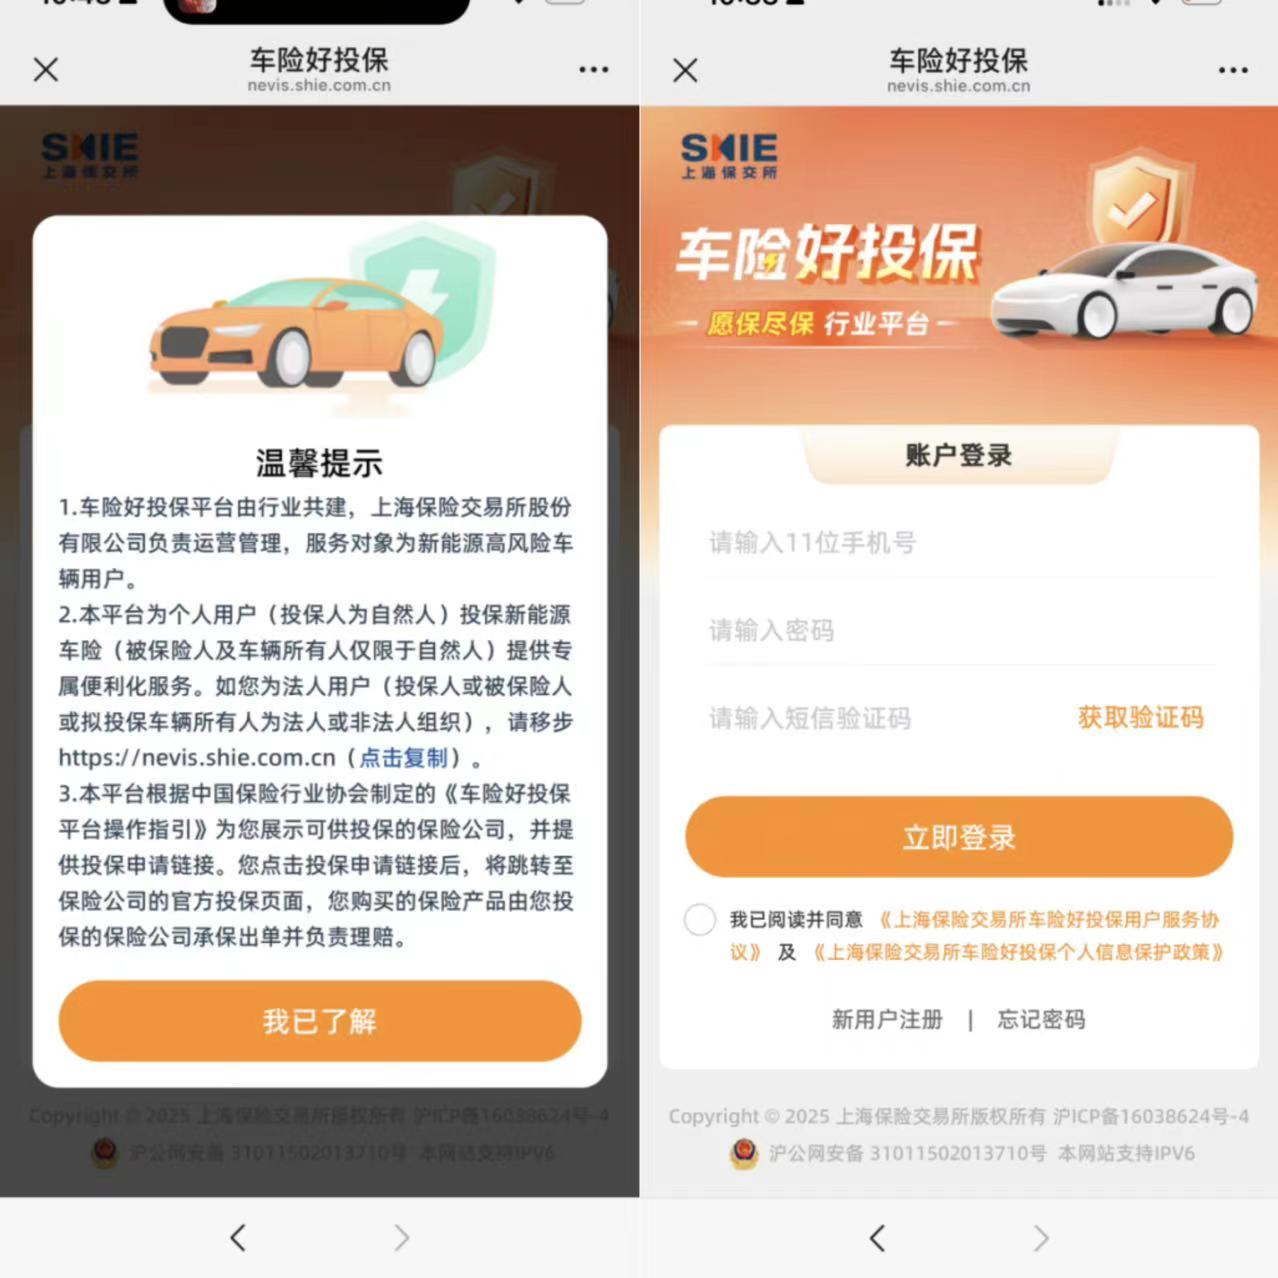
很多人图省事,业务员报多少就信多少,这其实最容易吃亏。我现在的习惯是,续保前一个月左右,自己先做一轮车主车险报价查。渠道无非就那么几个:保险公司官方APP、支付宝微信里的车险服务、还有几个大的比价平台。把行驶证信息填进去,交强险、车损险、三者险这些勾一勾,几分钟就能出来一个大概价格。注意啊,不同渠道同一家公司的报价都可能不一样,所以别只查一家就下结论。我一般会查三到四家,把报价截图存下来,后面谈价的时候心里有谱。
险种怎么搭才划算,别被忽悠全买
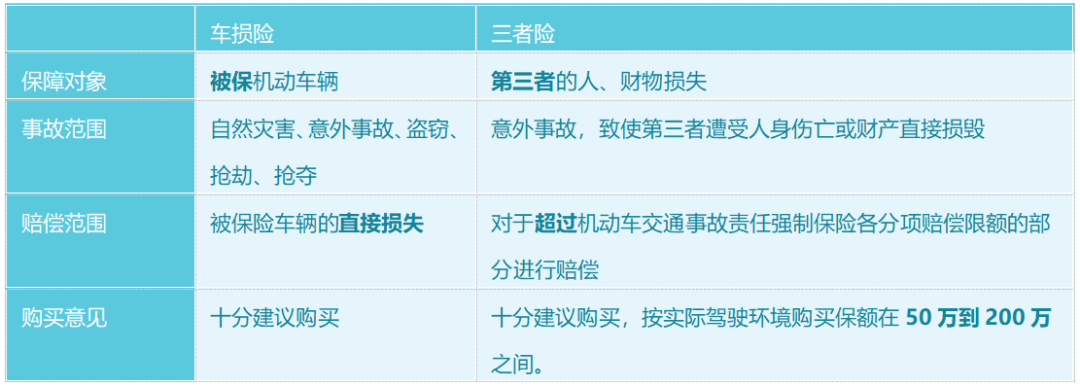
报价高低跟险种组合关系太大了。交强险没得选,必须买。商业险里面,三者险建议至少两百万起步,现在路上豪车多,真出点事不至于倾家荡产。车损险看车龄,新车前三年建议买,老车如果本身不值几个钱,可以考虑不买或者买低一点。至于划痕险、玻璃险、涉水险这些附加的,得看你所在城市和停车环境。我有一年听业务员忽悠买了个划痕险,结果一年下来小刮小蹭自己补补更便宜,等于白交。所以做车主车险报价查询的时候,一定要把险种搭配搞清楚,别光看总价便宜就下单。
报价里面藏着的猫腻,这几个地方要盯紧
同样一个报价单,里面门道可多了。第一看保额,三者险一百万和两百万保费差不了太多,但保障差一倍,别为了省几十块选低的。第二看免赔额和特约条款,有些便宜报价是加了绝对免赔或者限制了行驶区域,真出事理赔就麻烦了。第三看赠品,什么加油卡、保养券、洗车券,听着挺美,其实羊毛出在羊身上,折算成现金优惠才实在。我一般会直接问能不能把赠品折成保费优惠,多数时候业务员手里都有这个权限。另外提醒一句,车主车险报价查询出来的价格只是参考,最终成交价还能谈,尤其是续保客户,别不好意思砍价。
什么时候查报价最合适,时间点也有讲究
车险可以提前三个月续保,但提前太早查报价,价格往往不是最优的。我试过提前两个月查和提前一周查,同样的险种,临近到期那几天反而优惠力度更大,因为业务员有业绩压力。不过也别拖到最后一天,万一忘了脱保,上路被查就麻烦了。我自己的节奏是到期前二十天开始查,先摸个底价,然后到期前一周再查一遍,对比一下哪家给的优惠多。还有啊,别在月底最后两天急着下单,有时候系统出单慢,耽误事。
老司机的几个省钱小动作,亲测有用
说几个我一直在用的招。第一,保持良好的驾驶记录,不出险的话第二年保费折扣很可观,连续三年不出险能打到很低的折扣,所以小刮小蹭能自己修就自己修,别动不动报保险。第二,多留意保险公司官方活动,比如双十一、周年庆的时候,官方渠道续保经常有额外优惠,比平时便宜。第三,如果家里有两台车,可以问问能不能一起投保,有些公司给多车客户额外折扣。第四,别忽略电话车险和网上车险的专属优惠,有时候比线下业务员报的还低。这些细节在做车主车险报价查询的时候多问一嘴,说不定就能省下一箱油钱。
查完报价别急着付,最后再核对一遍
选好报价准备付款之前,一定把保单信息核对清楚。车牌号、车架号、发动机号别弄错,险种和保额跟之前谈的一致,特别约定条款看清楚有没有坑。付款后电子保单会发到邮箱或者APP里,保存好,万一出险直接用。我有个朋友就是没核对,结果三者险保额少写了一个零,幸好发现得早改过来了。所以啊,车主车险报价查询只是第一步,后面的核对同样不能马虎。希望这篇分享能帮到各位车主,续保的时候多查多比,别怕麻烦,省下来的都是自己的。
 喜欢
 高兴
 鬼脸
 呵呵
 无聊
 伤心