最近不少朋友在后台问我,ArkQuant量化交易策略到底能不能打,新手直接上手会不会翻车。说实话我自己刚接触ArkQuant那会儿也是一头雾水,参数看不懂、回测跑出来漂亮得不行,一到实盘就拉胯。折腾了小半年,踩过的坑真不少,今天就把ArkQuant量化交易策略的实战经验掏出来聊聊,纯个人分享,不吹不黑,能帮一个是一个。
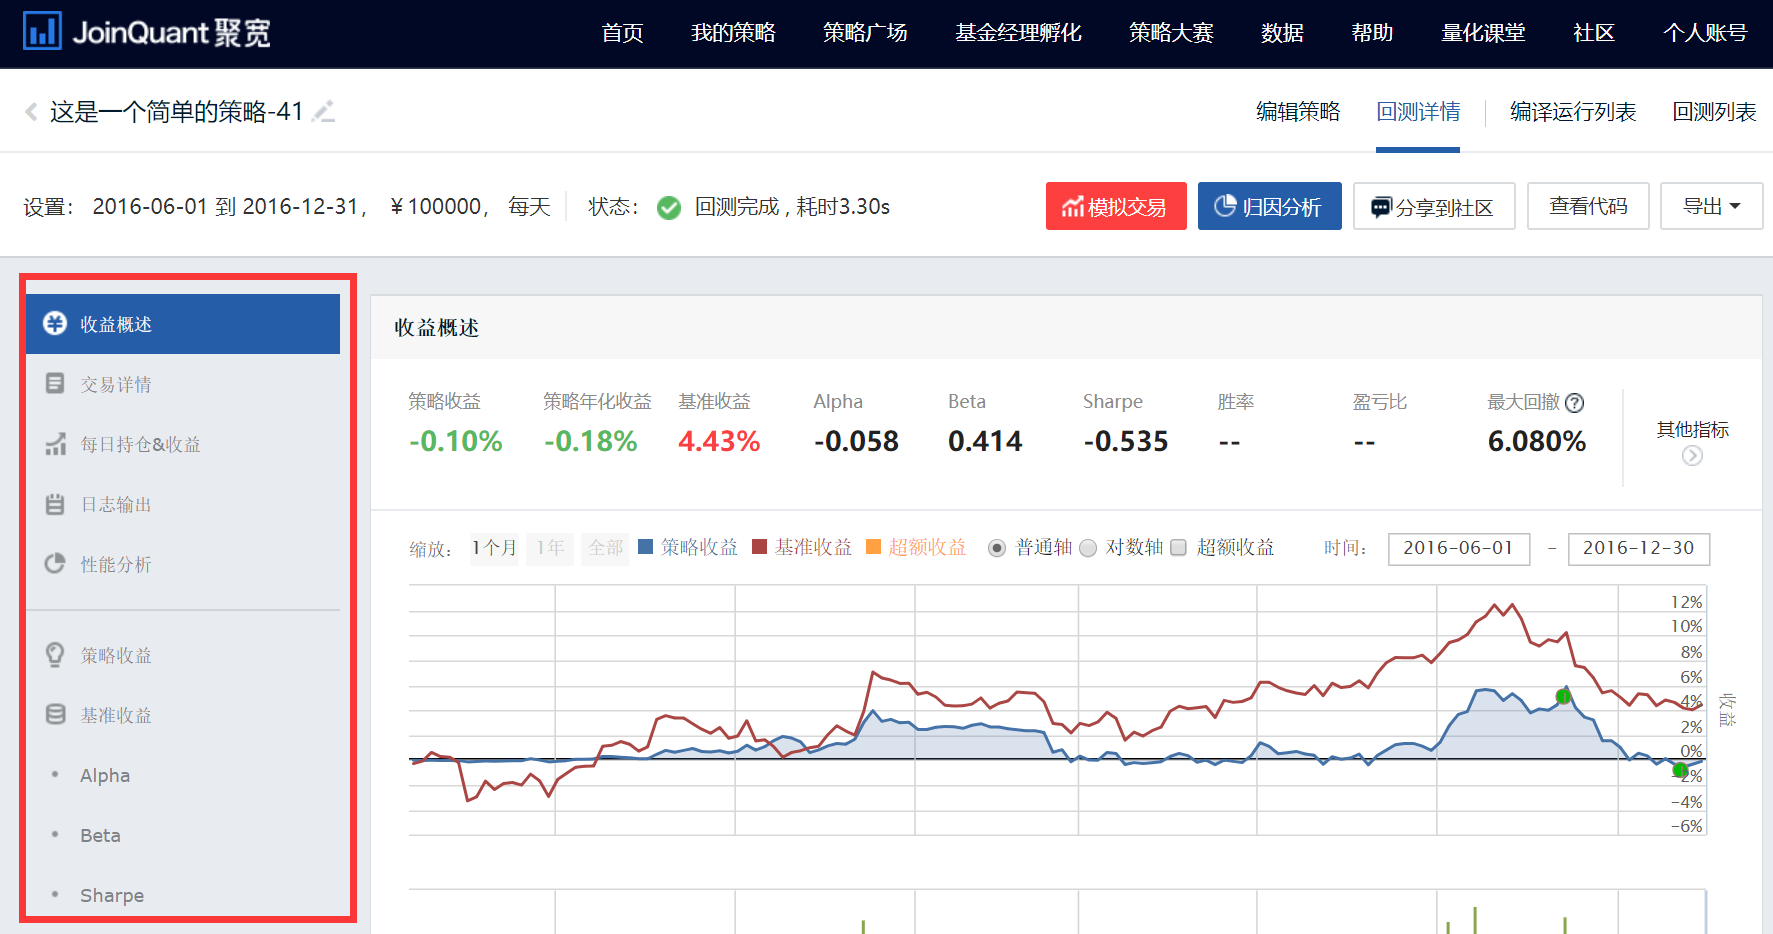
ArkQuant到底适合啥样的人用
先泼盆冷水,ArkQuant不是那种下载完点一下就能躺着赚钱的神器。它更适合愿意花时间研究策略逻辑、能接受反复调试的人。如果你连K线都看不明白,建议先去补补基础知识再回来。ArkQuant的好处在于它把很多复杂的量化模型封装成了模块,你不需要会写代码也能搭出像样的策略,但前提是你得理解每个参数背后的含义,不然就是瞎调。我见过太多人直接套用别人的ArkQuant参数包,结果行情一变就亏得莫名其妙。
参数设置里那些容易踩的坑
ArkQuant的参数面板看着挺清爽,但魔鬼全在细节里。比如滑点设置,默认值往往偏乐观,回测的时候看着收益曲线一路向上,实盘一跑发现成交价差了一大截。我的建议是把滑点调得比你以为的再高一点,宁可回测难看,也别实盘打脸。还有仓位管理,ArkQuant支持动态仓位,但新手最好先用固定仓位跑一段时间,熟悉了再开动态。另外提醒一句,ArkQuant的止损参数别设得太紧,不然震荡行情里分分钟被扫出去,我因为这个白白亏过好几笔。
回测跑得好不代表实盘能赚
这可能是ArkQuant新手最容易上头的地方。回测数据漂亮得跟假的一样,年化百分之几百,最大回撤还小,一看就想全仓干进去。醒醒,回测用的是历史数据,ArkQuant再聪明也没法预测未来。我自己的做法是,ArkQuant回测跑完之后,先拿小资金实盘跑两周,看看实际成交和滑点跟回测差多少。如果差距在可接受范围内,再慢慢加资金。千万别一上来就重仓,ArkQuant策略再好也扛不住黑天鹅。
ArkQuant策略调优的实战思路
调优不是把参数调得越复杂越好。我一开始也犯过这毛病,ArkQuant里加了七八个指标,结果策略过度拟合,实盘表现一塌糊涂。后来学乖了,ArkQuant策略核心逻辑保持简单,只加一两个辅助过滤条件。比如趋势策略就老老实实跟趋势,别硬加震荡指标进去捣乱。还有,ArkQuant的调优要分行情阶段做,单边行情和震荡行情分开测试,找到平衡点。我现在习惯每周末用ArkQuant跑一遍最近的数据,看看策略有没有失效的迹象。
实盘运行中要盯哪些指标
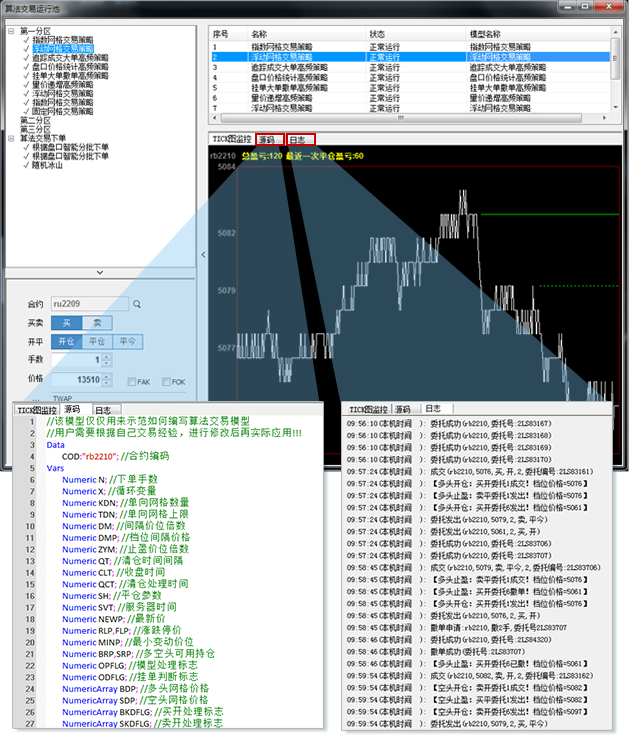
ArkQuant挂上实盘之后不是就没事了。我每天会看几个关键数据:实际成交滑点、策略当日盈亏、还有持仓集中度。ArkQuant的日志功能挺好用,能回看每一笔交易的触发原因。如果发现某天滑点突然变大,可能是流动性出了问题,得赶紧检查。另外ArkQuant的策略如果连续几天跑输基准,别急着关,先看看是不是市场风格切换了。我一般给ArkQuant策略两周的观察期,实在不行再动手调整。
给新手的几点实在建议
第一,ArkQuant先跑模拟盘,别嫌慢,模拟盘能帮你熟悉策略脾气。第二,ArkQuant的参数别照抄网上的,别人的资金量和风险承受能力跟你不一样。第三,记录每次调整的原因和结果,我用Excel记了半年,回头看才发现很多坑早就踩过。第四,ArkQuant只是工具,别指望它替你决策,该学习的基础知识一样不能少。最后,量化交易心态很重要,ArkQuant策略再稳也有回撤的时候,扛不住波动就别玩量化。
好了,关于ArkQuant量化交易策略的实战分享就聊到这。说白了,ArkQuant是个好帮手,但能不能赚钱还得看你怎么用。多跑、多记、多总结,别贪心,慢慢来。有啥问题欢迎留言交流,我看到都会回。
 喜欢
 高兴
 鬼脸
 呵呵
 无聊
 伤心