最近好几个惠民的朋友问我公积金贷款的事,都是准备买房了,卡在第一步——不知道自己到底能贷多少钱。说实话这事儿我去年刚经历过一遍,当时也是一头雾水,跑了一趟大厅才弄明白。其实惠民公积金计算没那么玄乎,核心就三个数在打架,谁算出来小就按谁批。今天把我自己踩过的坑和实际测算过程捋一遍,看完你基本能估个八九不离十,不用再到处问人了。
先搞懂额度是按哪三个数卡你的
很多人以为公积金能贷多少是看自己想贷多少,其实不是。惠民这边(其实全国大部分地方逻辑差不多)是三个结果取最小值,哪个算出来低就按哪个来。第一个是账户余额的倍数,一般是你账户里钱的十几到二十倍,具体倍数每年政策会调,得看当年公告。第二个是缴存基数对应的月供承受能力,说白了就是看你每个月交多少、能扛多少月供,倒推出来的总额。第三个是房价成数,首套二套不一样,房子总价乘个比例,剩下的才是你能贷的部分。我当时就是只盯着余额算,结果被房价成数卡住了,白高兴一场。
账户余额这条线,别只盯着自己交的那点
余额这块最容易误会。有人觉得自己账户里就两万块,按二十倍也就四十万,其实配偶的账户余额是可以合并算的,夫妻双方一起贷额度能高一截。还有一点,惠民公积金计算时用的余额是申请那一刻的余额,不是你以为的平均数,所以别在申请前几个月随便提取,提一次余额掉下去,倍数一乘差好几万。我同事就是提前取了装修钱,结果额度少了小十万,后悔得不行。另外断缴也会影响,连续缴存时间不够,有些倍数政策享受不到,这个得提前问清楚。
缴存基数怎么换算成月供能力
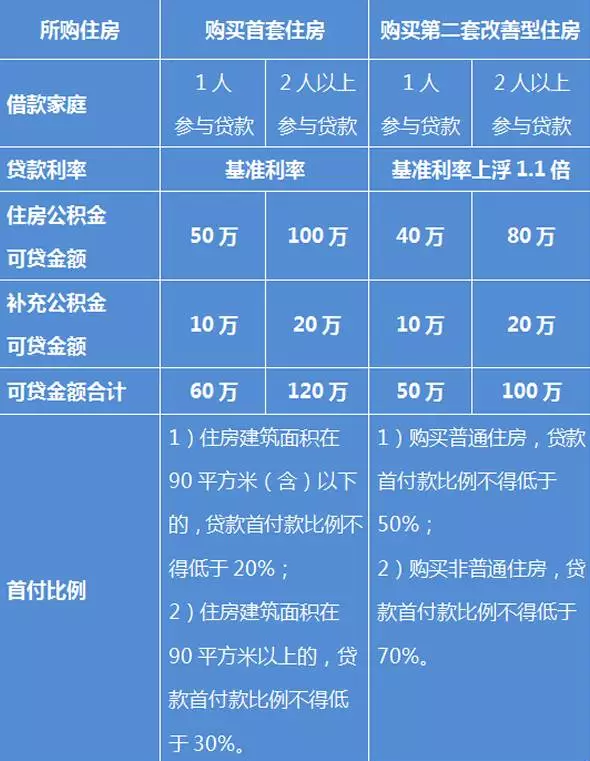
这条线很多人忽略,其实挺关键。公积金中心会看你(和配偶)的缴存基数,按一个规定的还款比例倒推你每月能还多少钱,再按贷款年限折成总额。基数越高、年限越长,算出来的额度越大。但注意,年限不是你想拉多长就多长,一般跟年龄挂钩,离退休越近能贷的年数越短。我自己算的时候发现,同样余额,把年限从二十年拉到二十五年,额度能多出好几万,所以惠民公积金计算的时候年限这个变量一定要试算几档,别默认选最短的。当然年限长利息总额也高,这个自己权衡。
房价成数这条最容易翻车
前面两条算得再高,房价成数一卡就老实了。首套房一般能贷到房价的七成到八成,二套就低一些,具体看当地政策和房子面积。这里有个坑:惠民公积金计算用的房价不是你跟卖家谈的成交价,而是网签价和评估价里取低的那个。二手房尤其明显,评估价比成交价低的话,你实际能贷的钱就变少,首付得往上加。我买房那会儿就吃了这个亏,谈好的价格和评估价差了几万,临时多凑首付,手忙脚乱。所以二手房一定要先问评估大概能到多少,再倒推自己的预算。
自己动手估一遍的简单步骤
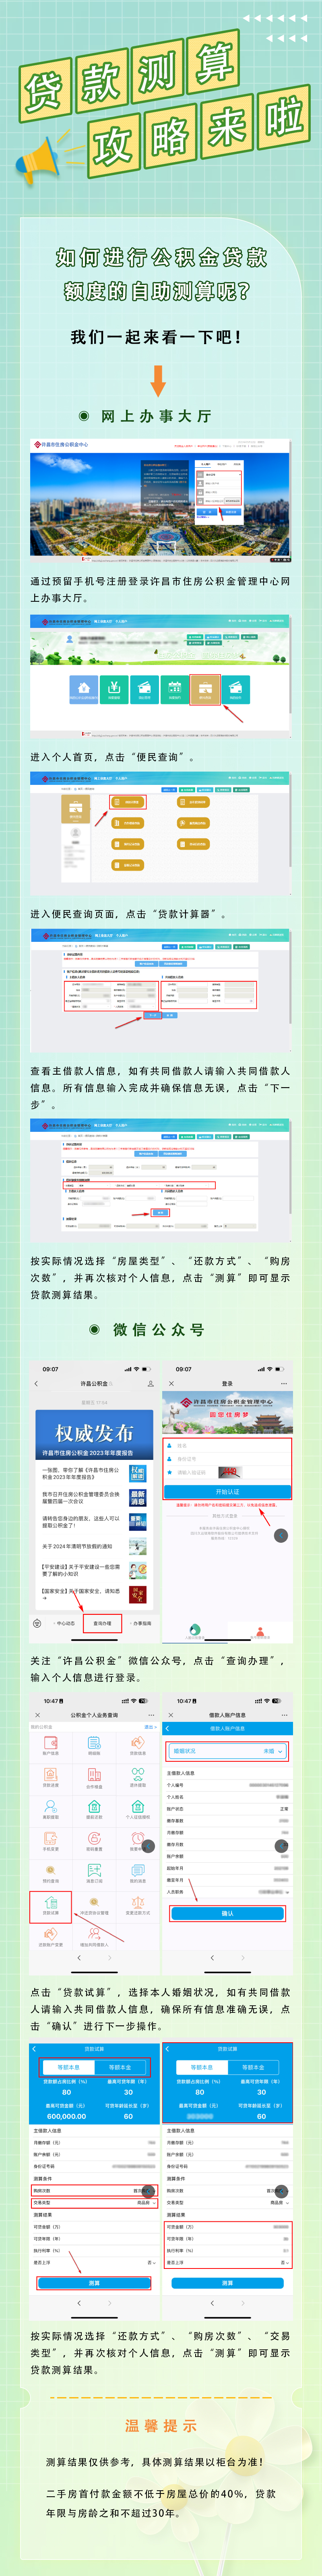
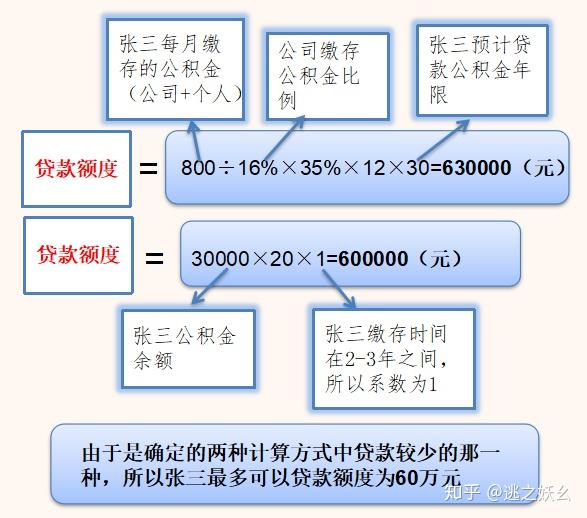
说个实操的。先把你的账户余额查出来,乘上当年的倍数,记下来。再拿缴存基数按还款比例和年限折算一个数,记下来。最后用房子网签价或评估价(取低)乘成数,记下来。三个数里最小的那个,基本就是你能贷的上限。想更准一点,直接去惠民公积金官方渠道找额度试算工具,输入几个数就出结果,比自己在纸上算靠谱。我当时的做法是先用试算工具跑一遍,心里有底了再去柜台,工作人员核出来的数跟试算差不太多,省了不少来回问的时间。
几个容易忽略的小提醒
一是惠民公积金计算出来的额度不等于最终批款,征信、负债、收入证明这些都会影响,有网贷或者信用卡分期多的,最好提前处理一下。二是政策每年可能微调,倍数和成数别用去年的老数据套。三是夫妻双方都有公积金的,一定要合并算,别各算各的,合起来往往多一大截。四是别信网上那种一句话公式,各地细则差别不小,认准本地官方口径最稳。把这些弄明白,你估出来的数就不会离谱,去办的时候也心里踏实。
 喜欢
 高兴
 鬼脸
 呵呵
 无聊
 伤心