最近好几个朋友跑来问我,说自己交了这么多年社保,到底退休后每个月能拿多少钱?说实话,以前我也是一头雾水,直到后来用上了社保养老电子计算工具,才发现这事其实没那么玄乎。今天就把我自己的使用经验分享出来,手把手教你用计算器把退休金算个明白,不管你是上班族还是自己交社保的灵活就业人员,看完都能心里有个底。
为啥要用社保养老电子计算器?
很多人觉得退休金这事离自己还远,懒得去算。但你不算不知道,一算吓一跳。同样交十五年社保,有的人退休后拿两千多,有的人能拿四千出头,差距就在缴费基数和缴费年限上。社保养老电子计算最大的好处就是,你只要把几个关键数字填进去,它立马给你算出个大概范围,不用你去翻那些复杂的公式。
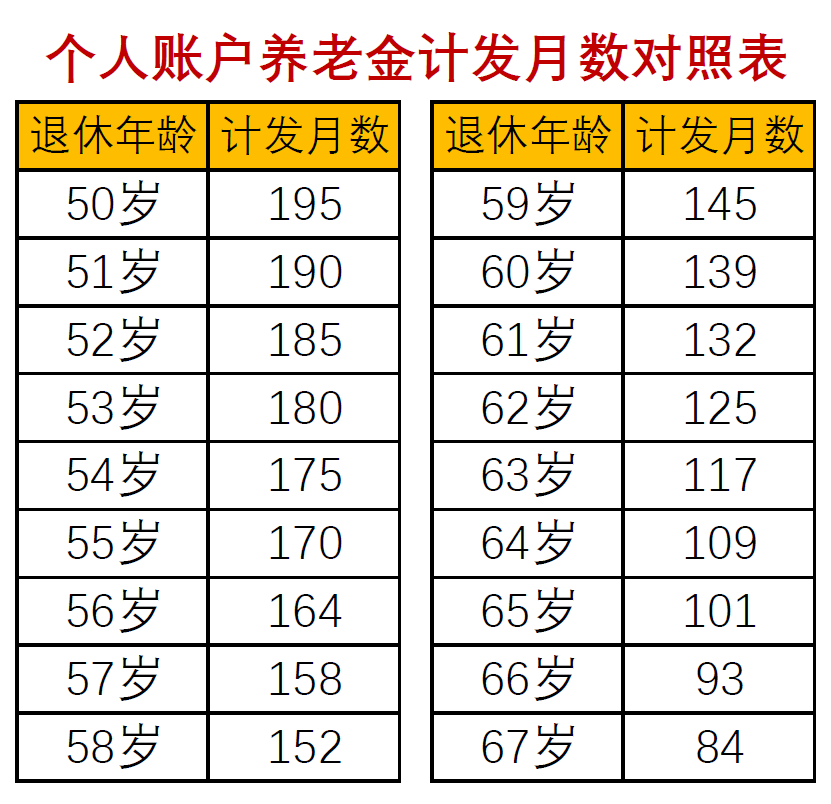
我之前手动算过一次,光那个过渡性养老金的公式就看得我头大,什么指数化月平均缴费工资、计发月数,绕来绕去差点把自己绕晕。后来用了社保养老电子计算工具,输入缴费年限、缴费基数、退休年龄,几秒钟结果就出来了,省心太多了。
具体怎么操作?几步就搞定
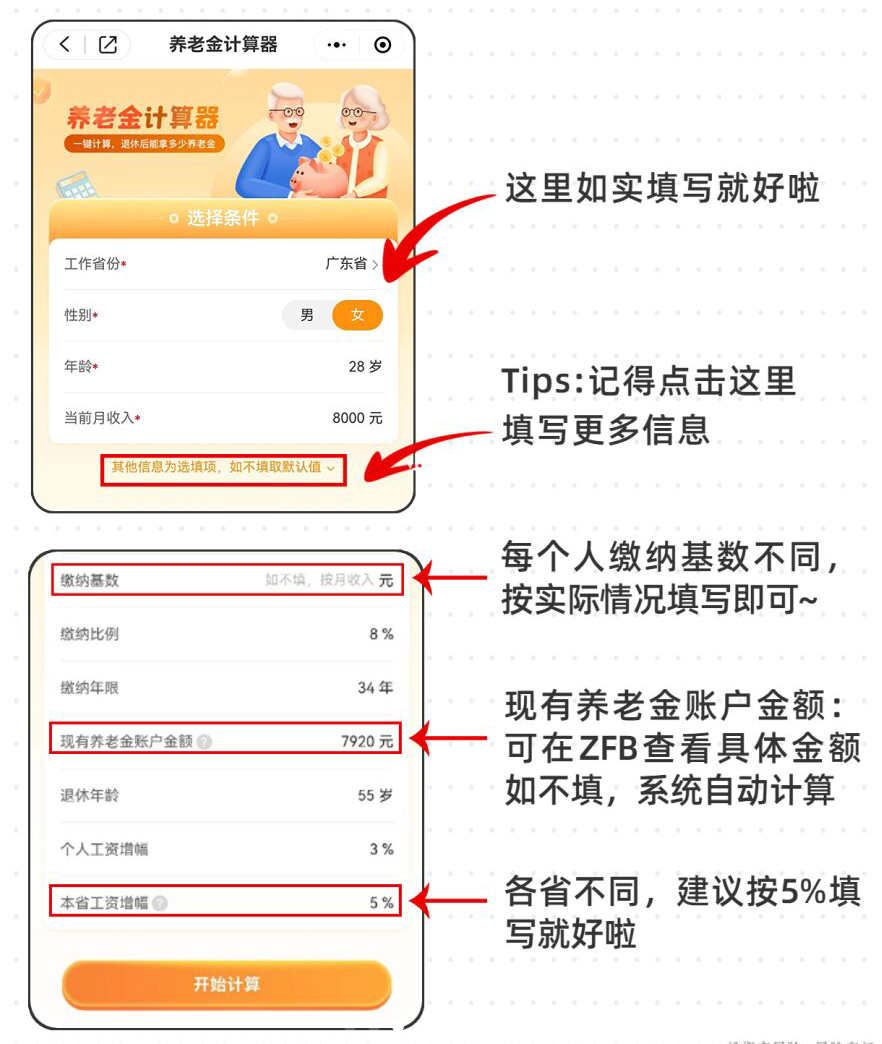
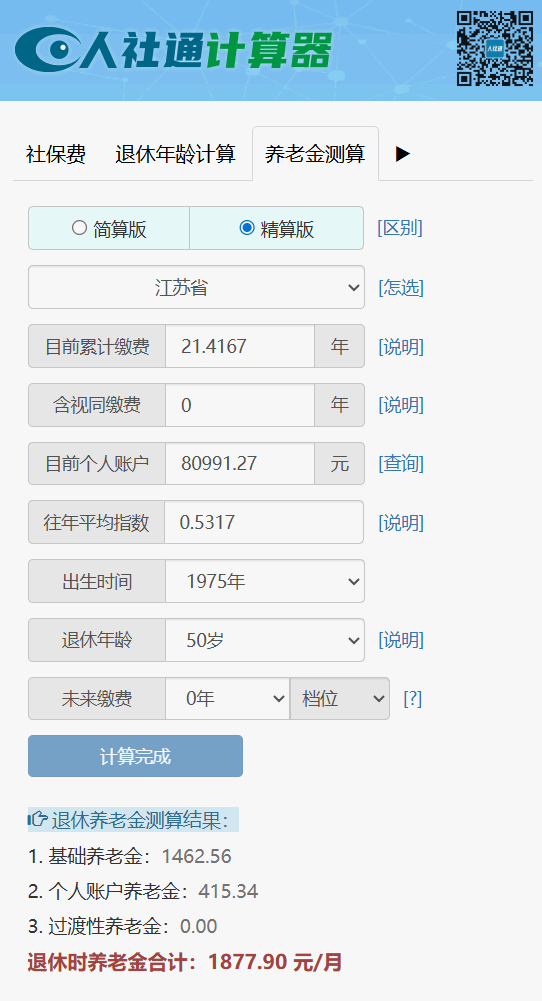
打开社保养老电子计算页面后,你会看到几个输入框。第一个是缴费年限,这个好理解,就是你总共交了多少年社保。第二个是缴费基数,这个稍微要注意一下,它一般是你上一年度月平均工资,或者你自己选的缴费档次。第三个是退休年龄,男的和女的、干部和工人,计发月数不一样,算出来结果也会有差别。
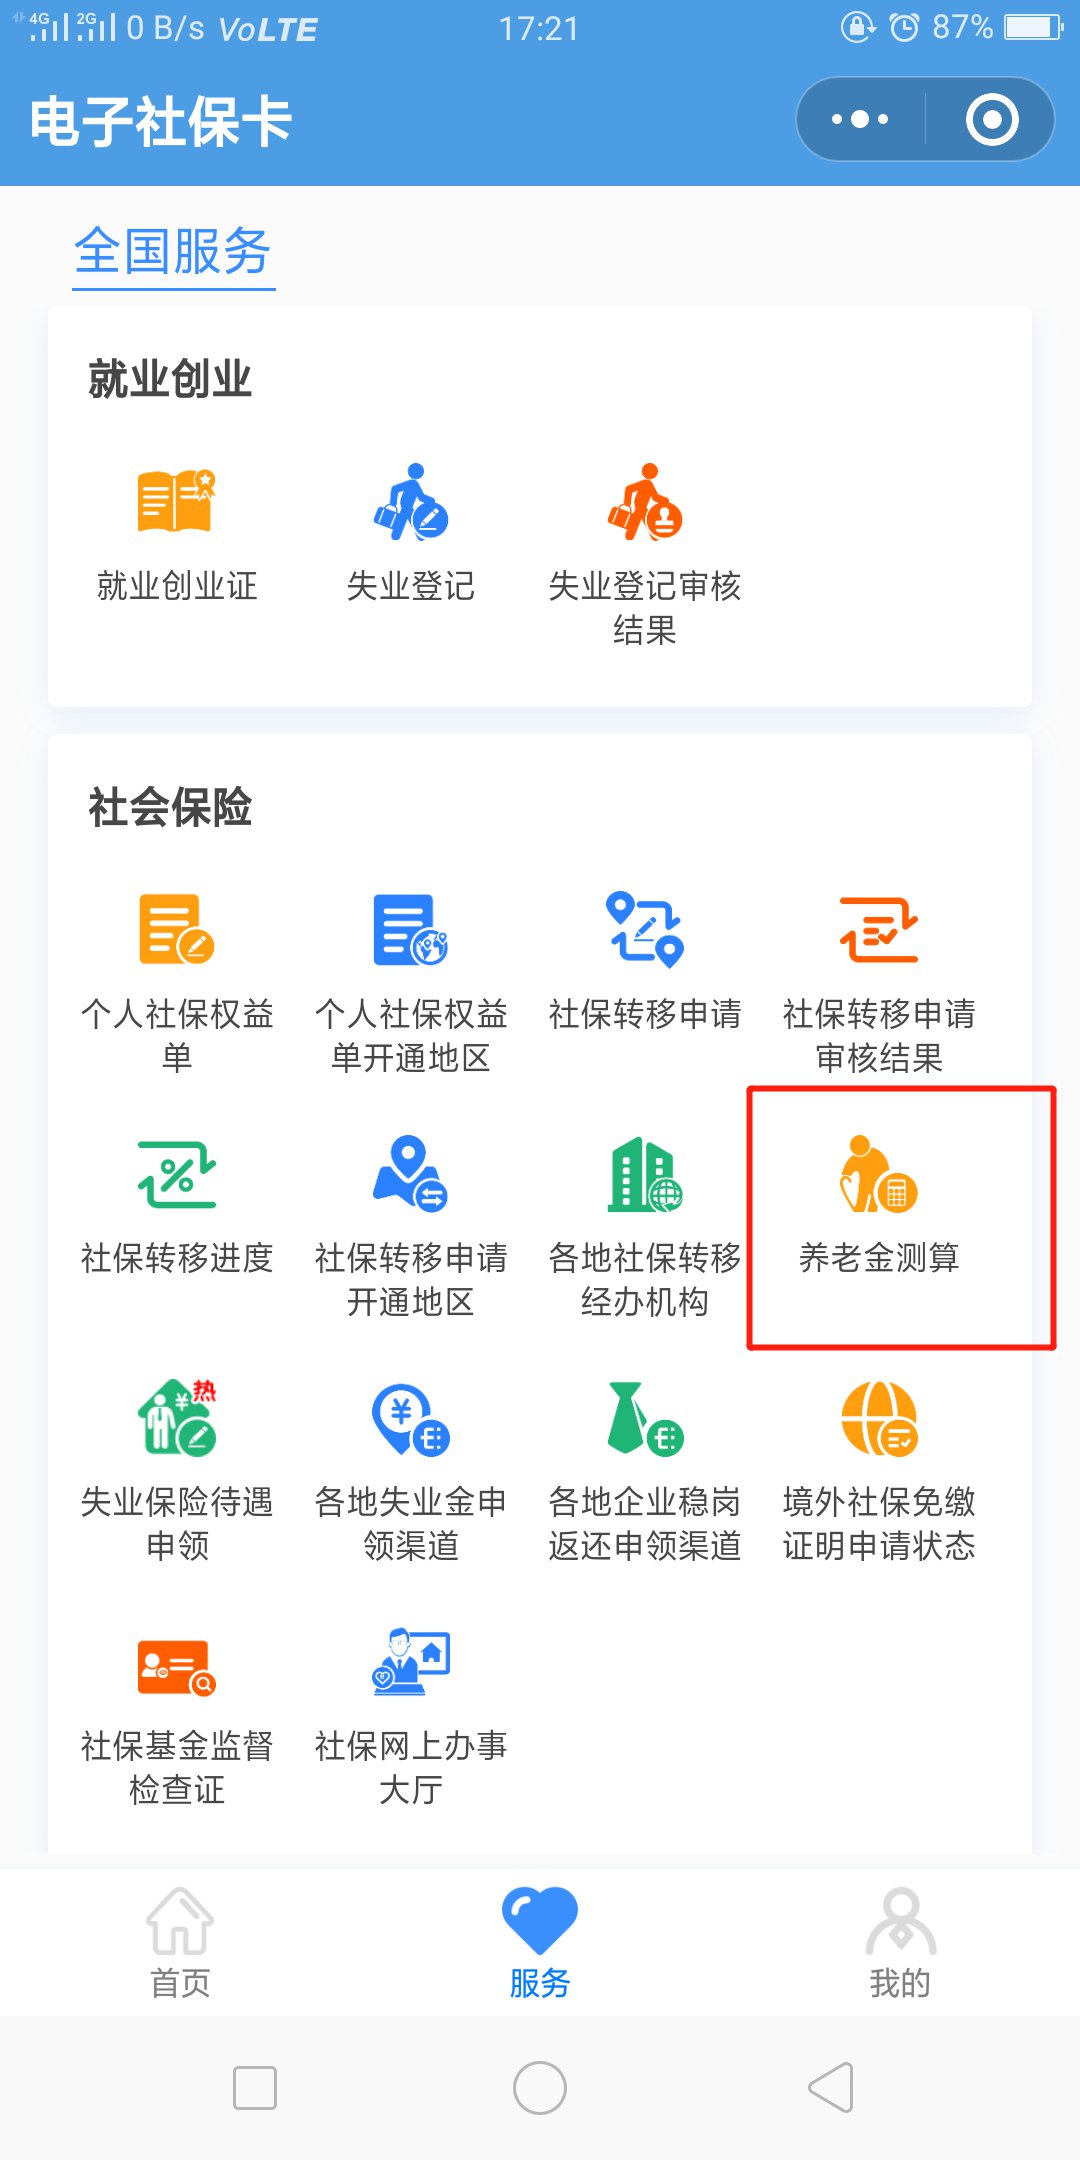
填完这几个数,点一下计算按钮,下面就会显示你的基础养老金、个人账户养老金,有的工具还会把过渡性养老金也单独列出来。我试过好几个不同的社保养老电子计算工具,发现只要输入数据一样,结果基本吻合,说明算法还是比较靠谱的。
算出来的数准不准?说说我的实测感受
这里得实话实说,社保养老电子计算给出的结果是一个估算值,不是精确到分的最终数字。为啥呢?因为未来的社会平均工资会变,你的缴费基数也可能调整,个人账户的记账利率每年也不一样。但这些工具已经帮你把大框架算清楚了,误差通常不会太大。
我拿自己家人的情况试过,用社保养老电子计算算出来是三千八左右,后来实际退休金发下来是三千六百多,差了不到两百块。考虑到这几年社平工资涨幅和记账利率的波动,这个准确度我觉得完全可以接受。关键是它能帮你提前知道大概在什么水平,心里有数就不会慌。
灵活就业人员尤其要算一算
上班族还好,单位帮着交大头,自己扣得少。但灵活就业人员是自己全额承担社保费用,交多交少直接影响到手退休金。我认识一个开小店的朋友,之前一直按最低档交,后来用社保养老电子计算算了一下,发现如果稍微提高一点缴费基数,退休后每个月能多拿好几百,他就果断调整了缴费档次。
所以如果你是自己交社保,真心建议用社保养老电子计算多试几组数据。比如按百分之六十档交十五年、按百分之百档交二十年,分别算出来看看差距,再结合自己的经济情况做决定,比稀里糊涂交钱强多了。
几个容易填错的地方提醒一下
第一,缴费基数别填成你现在的月工资,要填社保系统里记录的那个缴费基数,这两个有时候不一样。第二,视同缴费年限如果有的话记得填上,不然算出来会偏低。第三,退休年龄要按你实际的情况选,特殊工种提前退休的计发月数不同,结果也会有变化。
总之,社保养老电子计算就是个辅助工具,帮你快速了解自己的养老待遇水平。别把它当成绝对精确的答案,但用来做参考、做规划,绝对够用了。花几分钟算一算,总比到了退休那天才发现和自己想的不一样要好得多。
 喜欢
 高兴
 鬼脸
 呵呵
 无聊
 伤心