说实话,我以前看到财务报表就头大,密密麻麻的数字,什么资产、负债、所有者权益,光名词就够劝退的了。后来朋友推荐我用账明整理账目,顺带跟着它里面的提示一点点啃报表,才发现这玩意儿真没想象中那么玄乎。今天就把我踩过坑之后总结的路子分享出来,账明教你3分钟看懂财务报表,不敢说让你变专家,但至少下次别人甩你一张表,你能知道先看哪儿、后看哪儿,心里不慌。
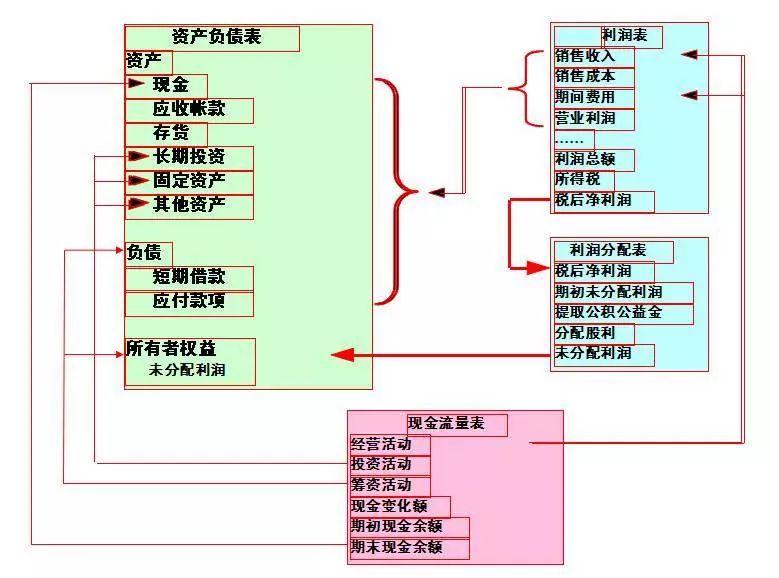
先搞明白报表到底分几张、各管什么
很多人一上来就扎进数字里,其实第一步该做的是分清报表的种类。常规就是三张:资产负债表、利润表、现金流量表。你就把它们想成一个人的三个侧面——资产负债表看的是某一天你家里有多少家底、欠了多少债,是个“快照”;利润表看的是这段时间你挣了多少、花了多少,是个“录像”;现金流量表则盯着钱实际进进出出,防止你账面上赚钱但兜里没钱。我在账明里第一次把这三张表摆一块看的时候,一下就通透了,原来它们不是孤立的,而是互相咬合的。
资产负债表:先看左边再看右边,别被总数唬住
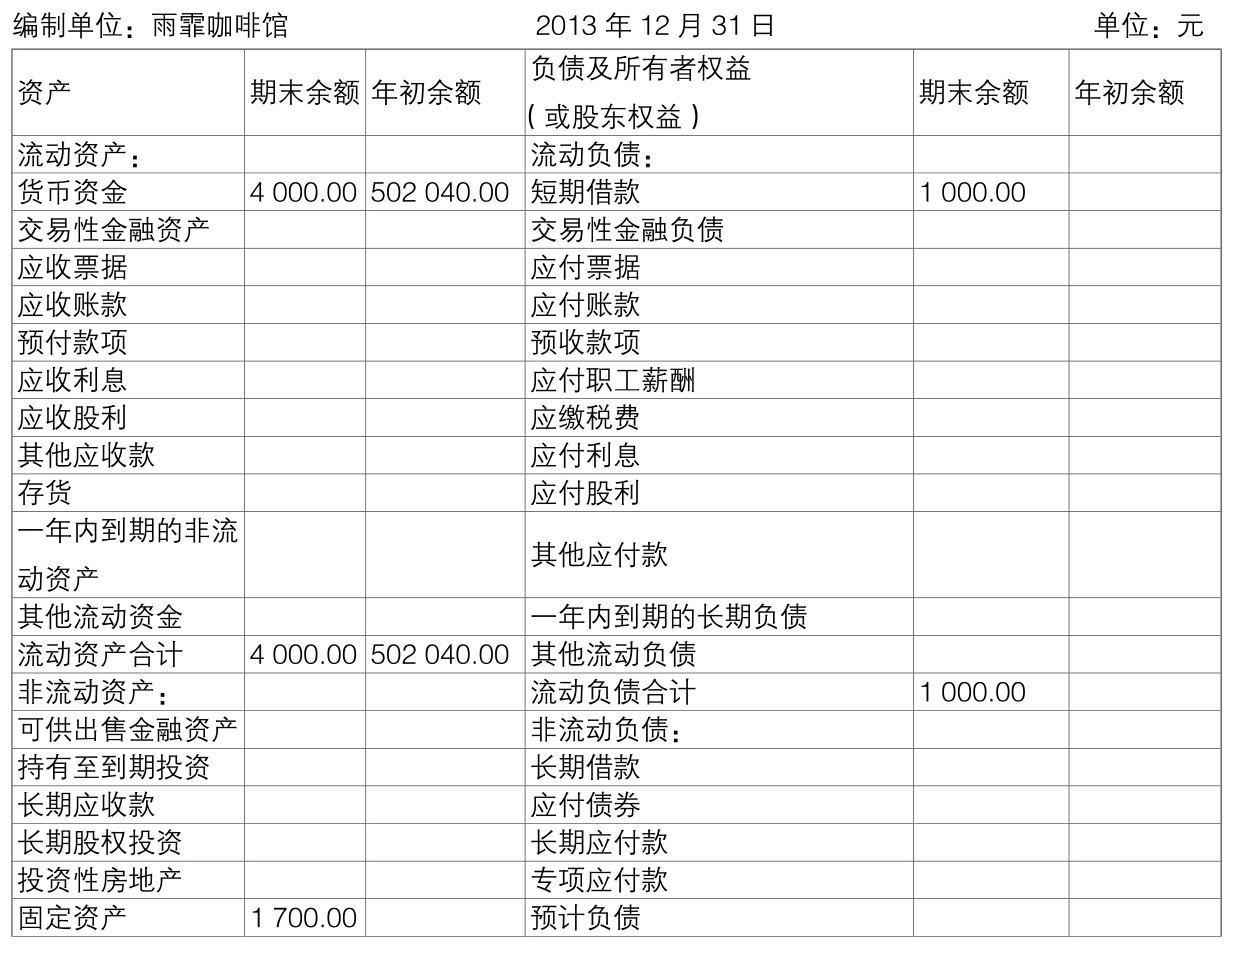
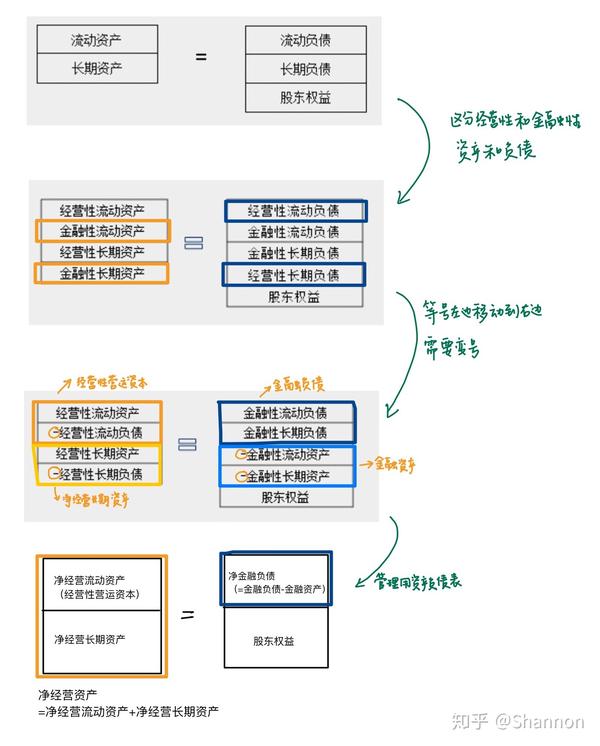
资产=负债+所有者权益,这个公式背下来不亏。但真看表的时候,我建议你先扫一眼流动资产里的货币资金和应收账款,前者是手里能动的钱,后者是别人欠你的钱。应收账款要是占资产比例特别高,就得留个心眼,钱可能收不回来。再看负债那边,短期借款和应付账款是重点,短期借款多说明还款压力近在眼前。我当初用账明对账时就吃过亏,光看总资产挺漂亮,结果短期负债一大堆,现金流差点转不动。所以别偷懒,左右两边对着看。
利润表:盯住三个数就够了
利润表项目多,但普通人真不用全看。抓住营业收入、营业成本、净利润这三个,基本能判断个八九不离十。收入涨不涨看趋势,成本占收入的比例稳不稳看经营质量,净利润是正还是负看结果。有个小坑提醒一下:净利润高不代表公司健康,有些是靠卖资产或者补贴撑起来的,得翻翻账明里标注的非经常性损益那块。我自己就遇到过利润表好看、实际主业不赚钱的情况,后来养成习惯,先看主业利润再看总数,踏实多了。
现金流量表:最容易被忽略但最要命
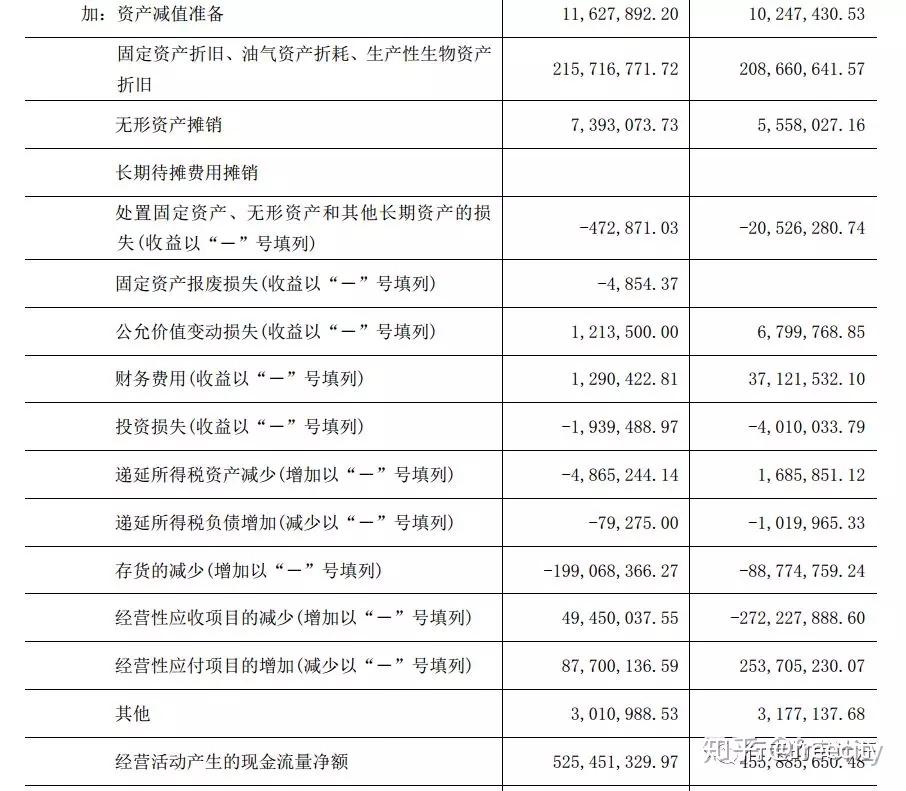
说句掏心窝的话,前两张表能修饰,现金流量表相对难作假。重点看经营活动产生的现金流量净额,这个数为正,说明主业在实打实回血;长期为负,哪怕利润表再漂亮也得警惕。投资活动和筹资活动的现金流可以辅助判断企业在扩张还是收缩。我在账明里设置过现金流提醒,一旦经营现金流连续为负就弹提示,这功能帮我避开过一次盲目扩张。看这张表不用抠细节,抓大放小就行。
三个常见误区,我全踩过
第一,只看利润不看现金,结果账面盈利却发不出工资;第二,拿不同行业的报表硬比,制造业和互联网的资产结构压根不是一回事;第三,忽略报表附注,很多关键信息藏在注释里,比如应收账款账龄、担保事项。用账明的时候它会提示附注位置,省得我漏看。另外提醒一句,看报表最好连着看三期,单张表容易误判趋势。
3分钟上手的小流程,照做就行
第一步,花30秒扫三张表的标题和大数,心里有个轮廓;第二步,用1分钟重点看资产负债表左右结构和利润表三个核心数;第三步,留1分钟盯经营现金流净额和附注提示。平时用账明把数据录好,报表自动生成,你只管读结论。说白了,看懂财务报表靠的不是会计功底,而是抓重点的习惯。多练几次,3分钟真够用。
 喜欢
 高兴
 鬼脸
 呵呵
 无聊
 伤心