去年续保的时候我图省事,直接给业务员转了钱,结果今年一查才发现同样的险种别家便宜了四百多。后来朋友让我试试车险价格通,说查报价挺方便,我抱着试试的心态用了一轮,才发现这里面的门道真不少。今天就把我自己踩过的坑和查报价的流程说清楚,准备续保的朋友看完再去掏钱,能少花不少冤枉钱。
为啥续保前一定要先查报价
很多人续保都是等业务员打电话来,报多少交多少,其实这时候你已经被动了。保险公司给老客户的报价,往往不是最便宜的,尤其是上一年没出险的车主,各家抢客户的力度不一样,差价能拉到几百甚至上千。用车险价格通先自己查一遍,心里有个底价,再去跟业务员谈,起码不会被牵着走。我第一次查完就发现,原本以为最便宜的那家,其实报价排在中间。
车险价格通查报价的步骤,比想象中简单
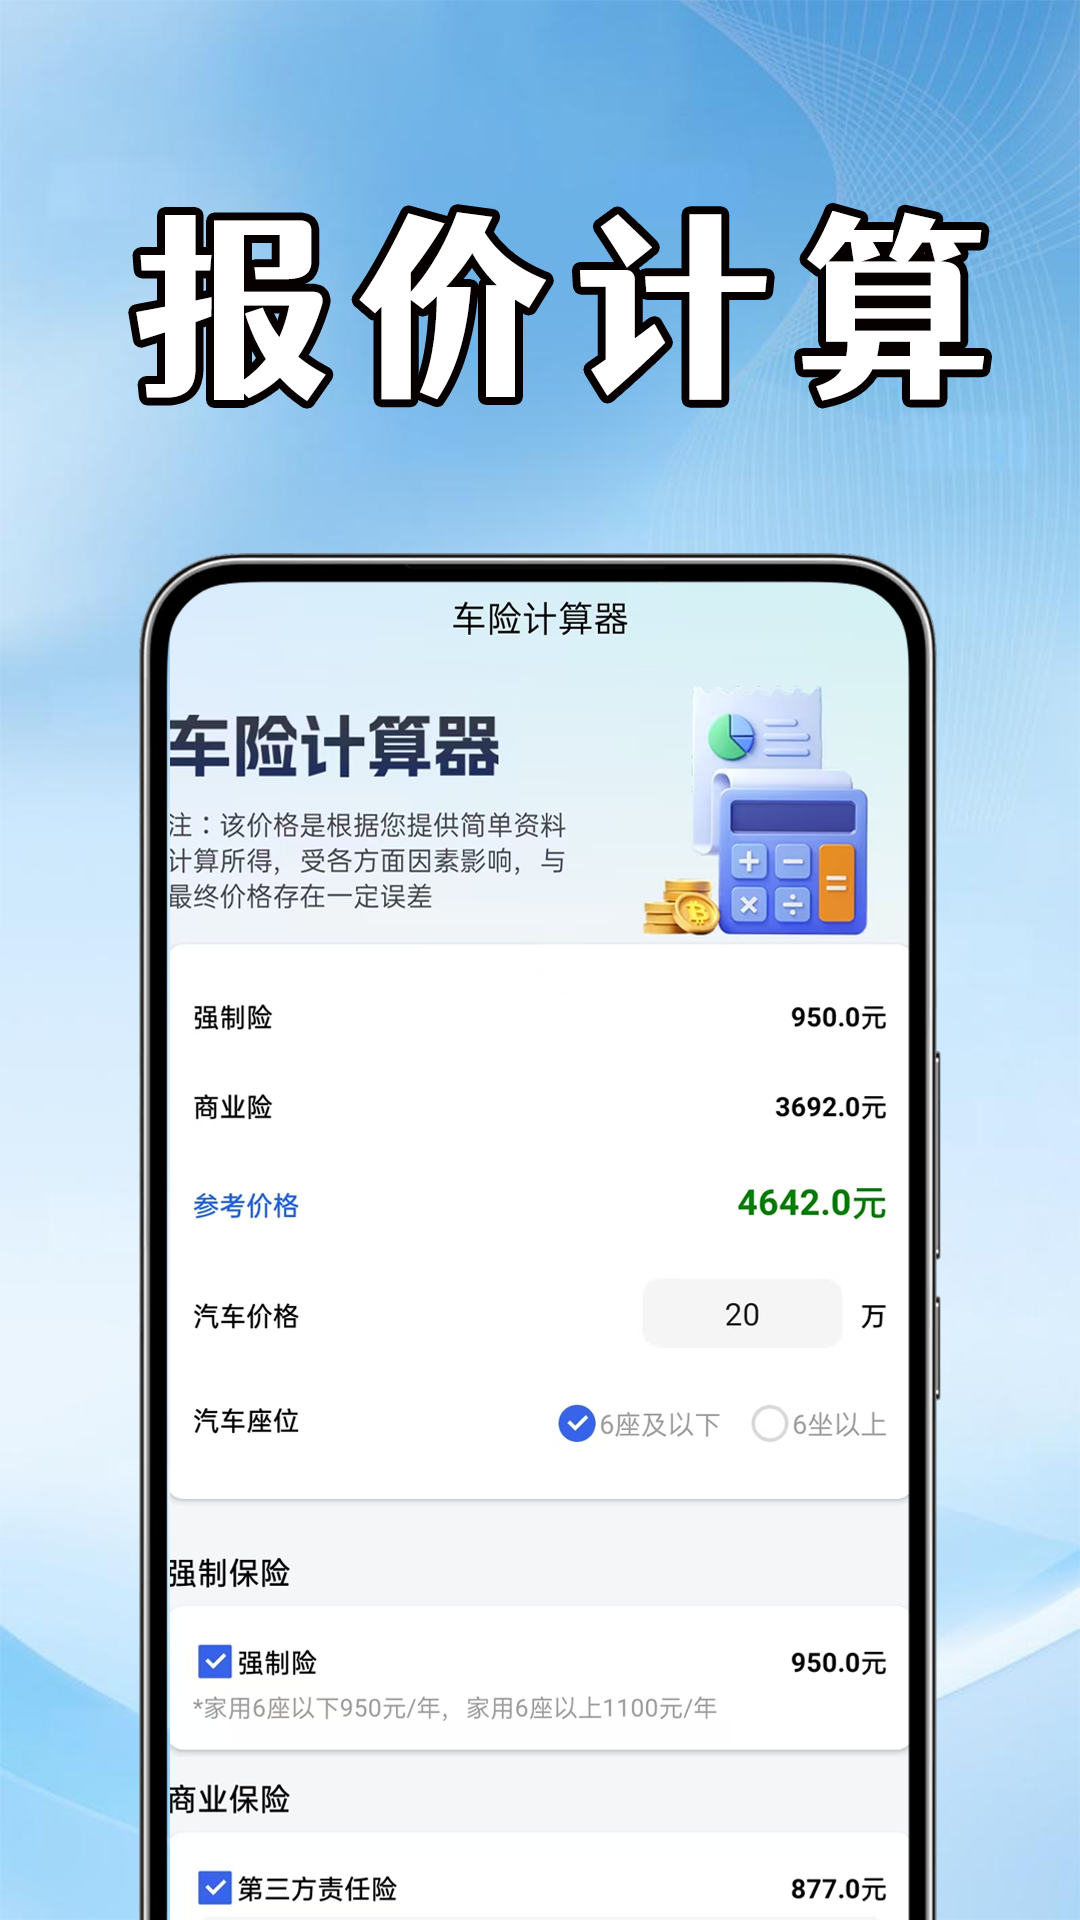
打开车险价格通,先填车牌和车架号这类基本信息,再选上一年投保的险种,交强险、车损险、三者险这些按自己需求勾。系统会把几家公司的报价列出来,价格、保障范围、免赔条款都能看到。我一开始以为要注册一堆东西,结果几分钟就出结果了。要注意的是,报价只是参考,真正下单前最好再确认一遍保障细则,别光盯着数字看。想看更细的车险报价对比,可以多换几个险种组合试试,差别挺明显。
续保涨价常见的几个坑
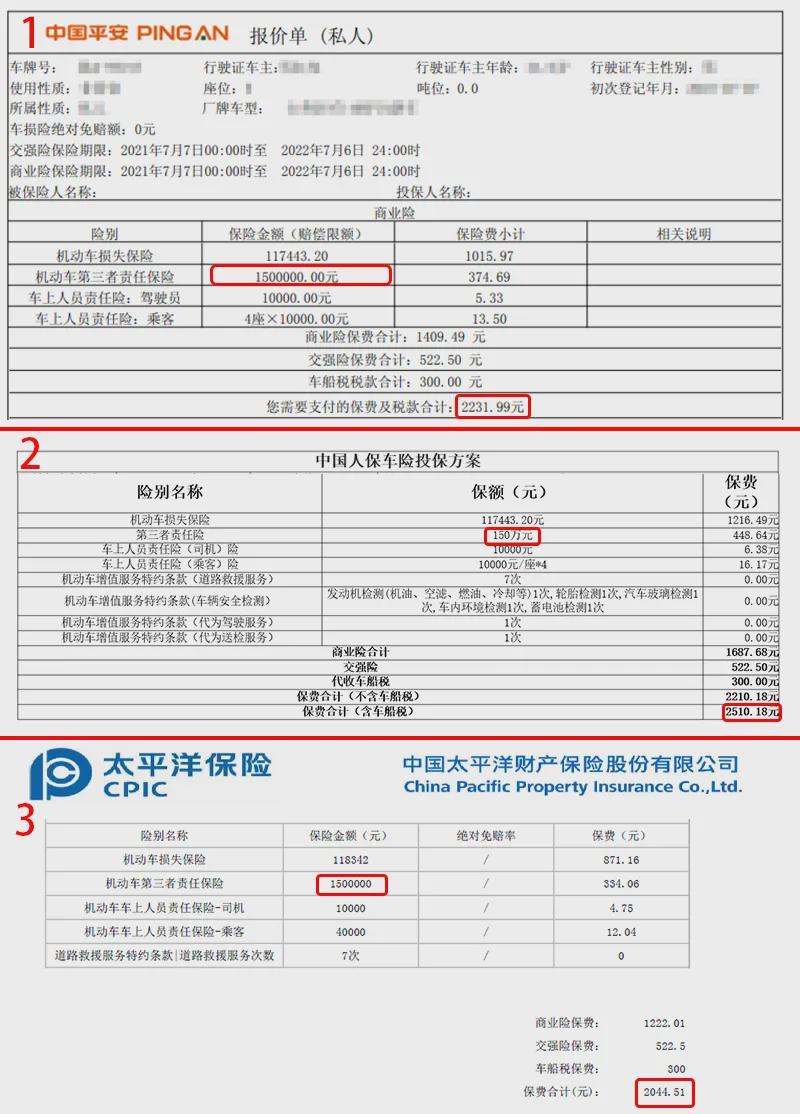
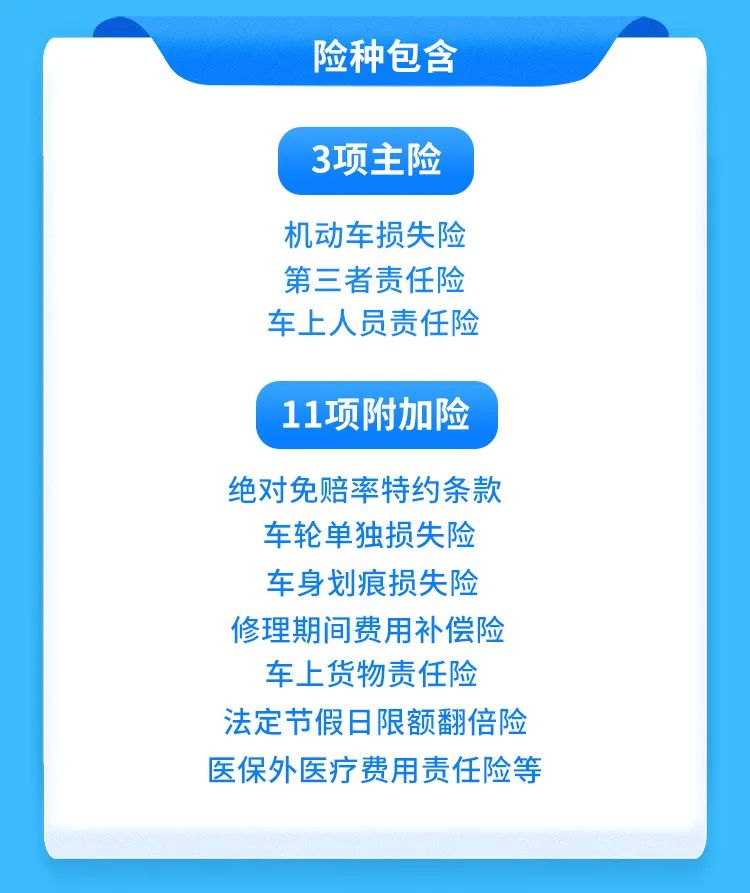
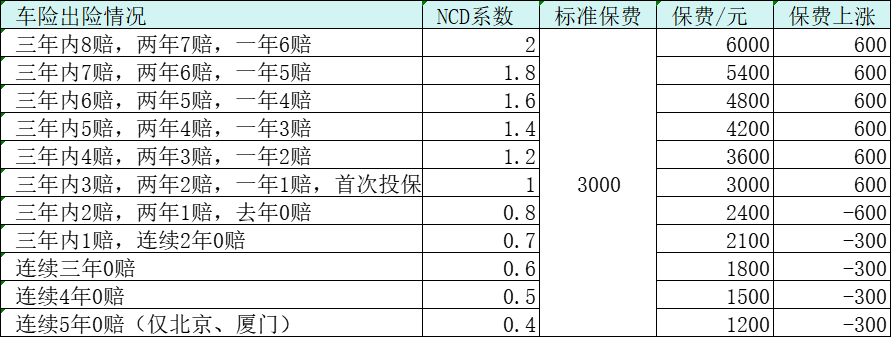
第一个坑是续保涨价不一定是出险导致的,有时候是业务员把返点算进去了,表面价格低,实际保障缩水。第二个坑是捆绑销售,明明只想要三者险,非给你加一堆用不上的附加险。第三个坑最隐蔽,报价单上写的是优惠价,续保时却按原价扣款。我用车险价格通查的时候就特意对比了保障项目,发现有的低价方案三者险保额低了一档,真出事根本不够用。所以别只看总价,逐项对一遍才踏实。
老车主实测:这些细节别忽略
查报价的时候,车险价格通上有个细节我挺在意,就是不同公司对车辆年限的要求不一样,车龄大的车有些险种直接不给报。我那台开了六年的车,就有两家把车损险价格抬得很高。另外,出险记录一定要如实填,别想着瞒,理赔的时候查出来更麻烦。还有个感受是,别在节假日扎堆续保,那会儿报价普遍偏高,错开几天再查,数字会好看一些。这些都是我自己试出来的,不是网上抄的。
查完报价之后怎么谈更划算
拿着车险价格通查到的低价去跟业务员聊,态度不用太硬,就说别家报了多少,问问能不能匹配。多数时候对方会给点返点或者加油卡之类的。我这次就是这么操作的,最后比业务员最初报的少了三百多,还多送了一次保养。记住一点,车险价格通给的是参考价,真正成交还得看当地政策和公司活动,多问一句不吃亏。续保这事急不得,查清楚再决定,省下的都是自己的。
 喜欢
 高兴
 鬼脸
 呵呵
 无聊
 伤心