最近好几个朋友问我续保的事,说4S店报的价跟电话车险差了小一千,到底信谁。其实这事真没那么玄乎,你只要弄明白车险费用计算器是怎么算的,自己在家花三分钟就能把大概保费摸清楚。我今天就把自己这两年续保比价的经验倒出来,顺便说说在线精准算保费到底准不准、哪里容易踩坑,看完你自己就能上手试。
车险费用计算器到底算的是哪几块钱
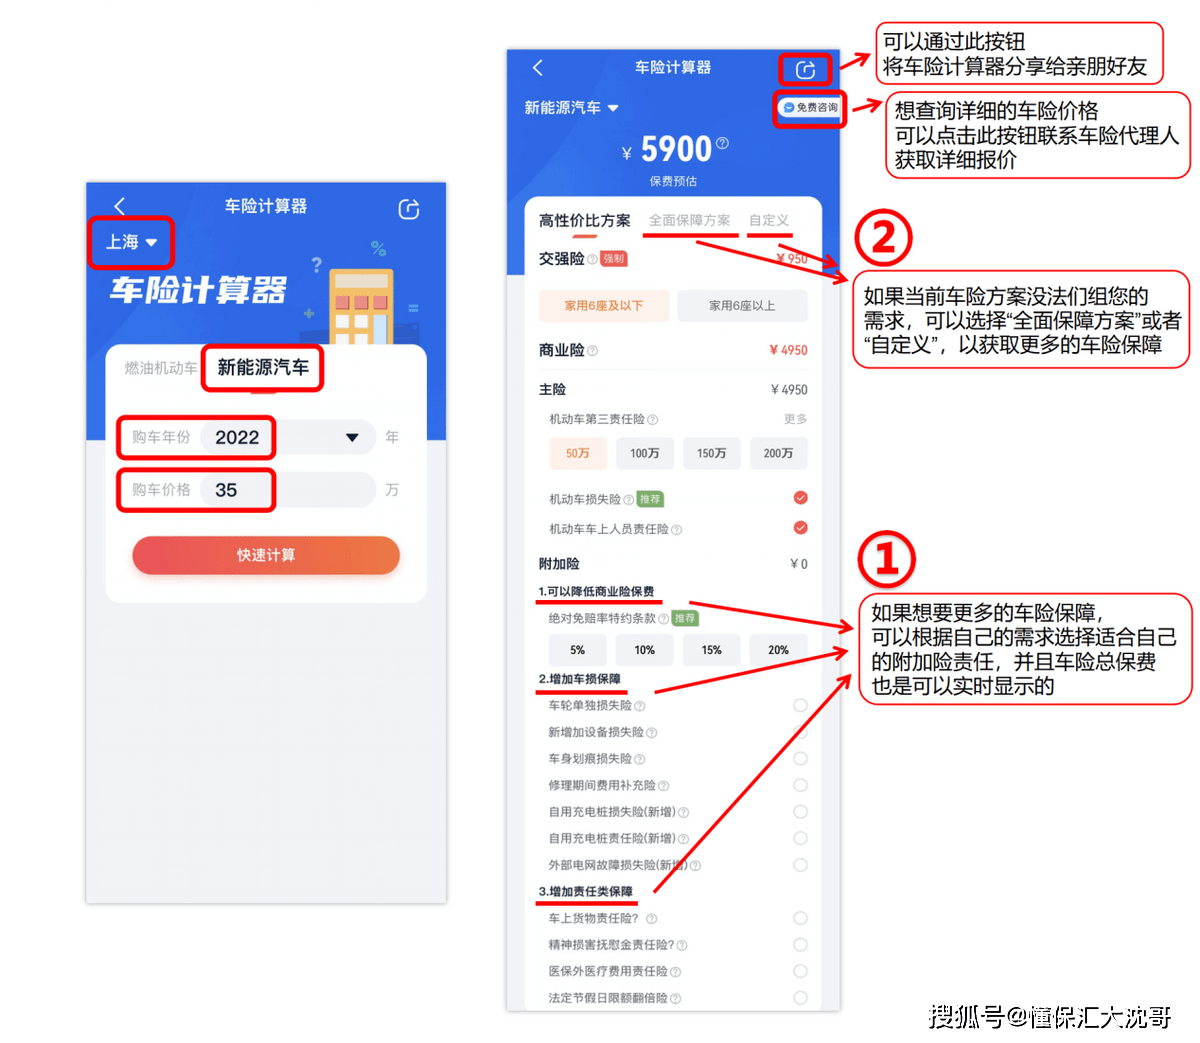
很多人第一次打开车险费用计算器,看到一堆数字跳出来有点懵。说白了它就是把交强险、车损险、三者险、座位险这些拆开算,最后给你一个总数。交强险是死的,6座以下私家车首年950块,不出险每年往下浮,最低能到665。商业险才是浮动的大头,车损跟车价、车龄挂钩,三者险看你买50万还是200万,差价能有好几百。我去年车损险报价比前年便宜了四百多,就是因为车折旧了,车险费用计算器里把车价填准,这块就不会被忽悠。
在线算保费填哪些信息最影响结果
我试过好几个平台的车险费用计算器,发现填错一个地方结果能差出上千块。首先是车辆使用性质,家用和营运差别巨大,千万别选错。其次是上年度出险次数,这个直接决定你商业险打几折,出一次险可能就把三年优惠吃掉了。再就是三者险保额,现在路上豪车多,我建议至少200万起步,车险费用计算器里选100万和200万对比一下,你就知道多加一百来块买个安心值不值。另外记得把不计免赔勾上,不然真出事自己还得掏一部分。
为什么你算出来的保费和业务员报价不一样
这事我专门问过做车险的朋友。车险费用计算器给的是标准公式算出来的基准值,但各家保险公司有自己的自主系数,有的打到0.6,有的只给0.8,再加上业务员手里的渠道优惠、返点,最后报价自然有出入。所以别指望计算器跟最终保单分毫不差,它的价值在于让你心里有个底价。比如车险费用计算器算出来商业险3200,业务员报3800,你就知道中间有空间可以谈,不至于人家说多少就是多少。
哪些情况用车险费用计算器算不准
不是所有车都适合直接用车险费用计算器。过户车、第一次上保的新车、还有出过重大事故的车,这些情况系数比较特殊,计算器给的数只能当参考。我同事买的二手车上个月续保,计算器算出来2800,实际报价3400,就是因为过户后无赔款优待系数清零了。另外新能源车的车损险算法跟油车不太一样,电池、电机的定价得单独看,普通车险费用计算器不一定细分得那么准,最好还是找保险公司专门的新能源报价通道核一下。
用计算器比价之后怎么跟业务员谈
我现在续保的流程基本固定了。先自己用车险费用计算器算一遍,把交强险、车损、三者200万、座位险这些列个清单。然后拿着这个数去问两三家保险公司,直接说我已经算过了大概多少,你们能给到什么折扣。这招挺管用,业务员一听你知道行情,报价会实在很多。去年我就是这么把报价从3900压到3100,还多要了两次道路救援。记住车险费用计算器是你的底牌,不是最终答案,谈的时候别死磕计算器数字,重点看最后落地价和赠品。
2025年续保前用计算器要注意的新变化
今年车险综改又有微调,部分地区三者险保额上限提高了,保费浮动区间也有变化。你用车险费用计算器的时候留意一下版本是不是2025最新的,老版本可能还按旧系数算。另外现在很多平台把车险费用计算器和违章记录打通了,违章多的话保费上浮也能提前看到。我建议续保前一个月就去算一次,发现涨得离谱就赶紧查查是不是有违章没处理,或者上年度理赔次数记错了,早发现早解决,别等到保单到期前两天才着急。
说到底,车险费用计算器就是个帮你砍价的工具,别把它当算命先生。填信息的时候认真点,算完拿结果去跟业务员磨,省下来的钱加两箱油不香吗。你要是还没试过,现在就去搜一个在线精准算保费的页面,把自家车的信息输进去看看,保证比你想象中简单。
 喜欢
 高兴
 鬼脸
 呵呵
 无聊
 伤心