每个月工资条上那一栏社保扣款,不少人看了好几年也没搞明白是怎么算出来的。有人以为按工资全额扣,有人觉得交多交少全看公司心情,其实社保缴费有一套固定算法,只要把缴费基数和各项比例对上,自己拿手机就能算清楚。这篇就用最笨最直白的办法,配合社保计算大师的思路,把每月社保缴费一步步拆开讲,看完你也能给自己算一笔明白账。
先搞懂缴费基数,别一上来就套比例
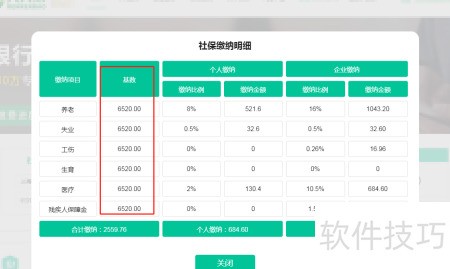
很多人算社保第一步就错了,拿着月薪直接乘比例,结果跟实际扣款对不上。真正决定你交多少钱的是缴费基数,不是到手工资。一般来说,基数是你上年度月平均工资,但各地都有上下限,工资低于下限按下限算,高于上限按上限算。所以同样月薪八千,在不同城市扣的社保可能差好几百。用社保计算大师这类工具时,第一步也是让你填基数,这一步填错后面全白算。我当初就吃过亏,拿试用期工资去算,跟实际缴费差了快两百块,后来才知道基数按上年度平均工资核定。
五险各自的比例,记住几个关键数就行
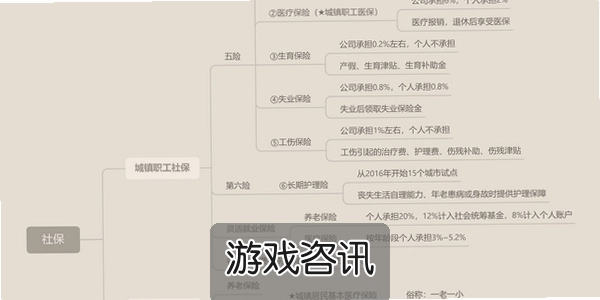
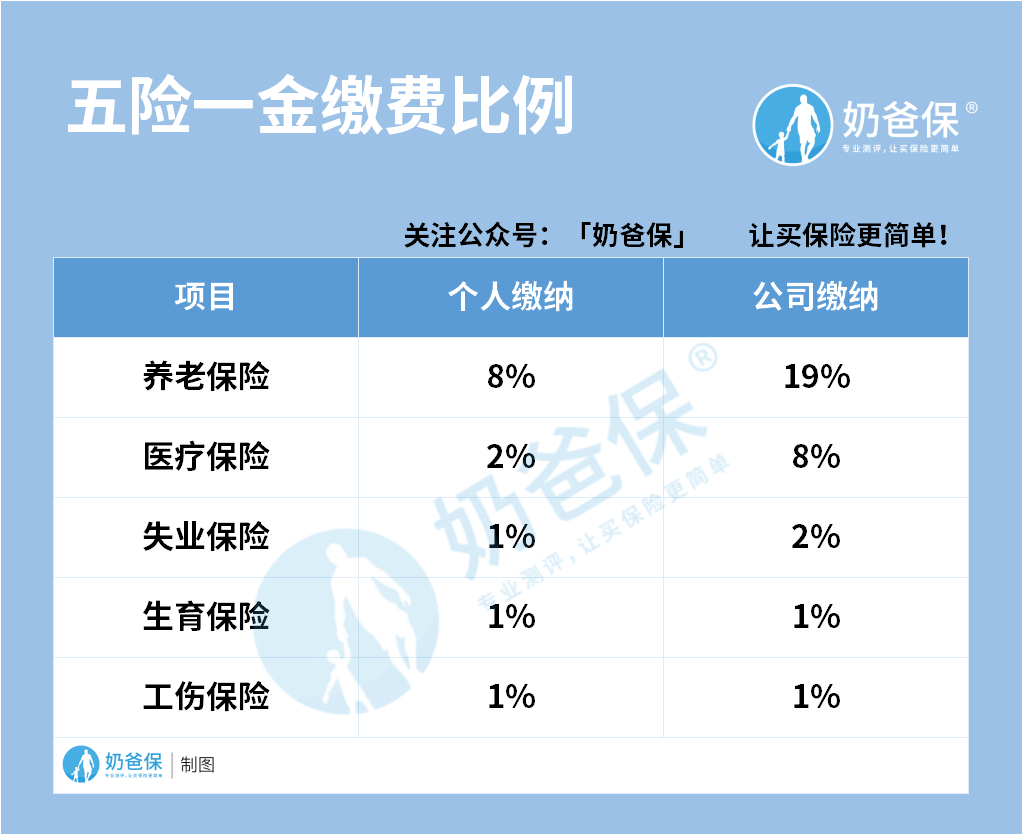
基数确定了,接下来就是乘比例。养老保险个人一般交8%,医疗保险个人2%左右,失业保险个人0.5%上下,工伤和生育个人不交,全由单位承担。所以个人部分大头就是养老加医疗,加起来大概10.5%左右,各地略有浮动。想快速估算,用社保计算大师输入基数,五险明细一眼就出来了,比你自己翻政策文件省事得多。要注意的是公积金不算在社保里,别把它俩混一块算,不然数字对不上又该懵了。
举个例子,拿五千基数实算一遍
假设缴费基数五千,个人养老8%就是四百,医疗2%是一百,失业0.5%是二十五,加起来每月个人扣五百二十五块左右。单位那边还要给你交养老16%、医疗大概8%到10%、失业0.5%、工伤和生育各一小部分,合计下来单位掏的钱比你自己扣的多不少。所以别总觉得社保扣得多,单位承担的那部分其实更重。用社保计算大师算完你会发现,同样五千基数,单位和个人加起来的总额能到一千好几,这也是为什么社保是实打实的隐形福利。
灵活就业和上班族,算法不太一样
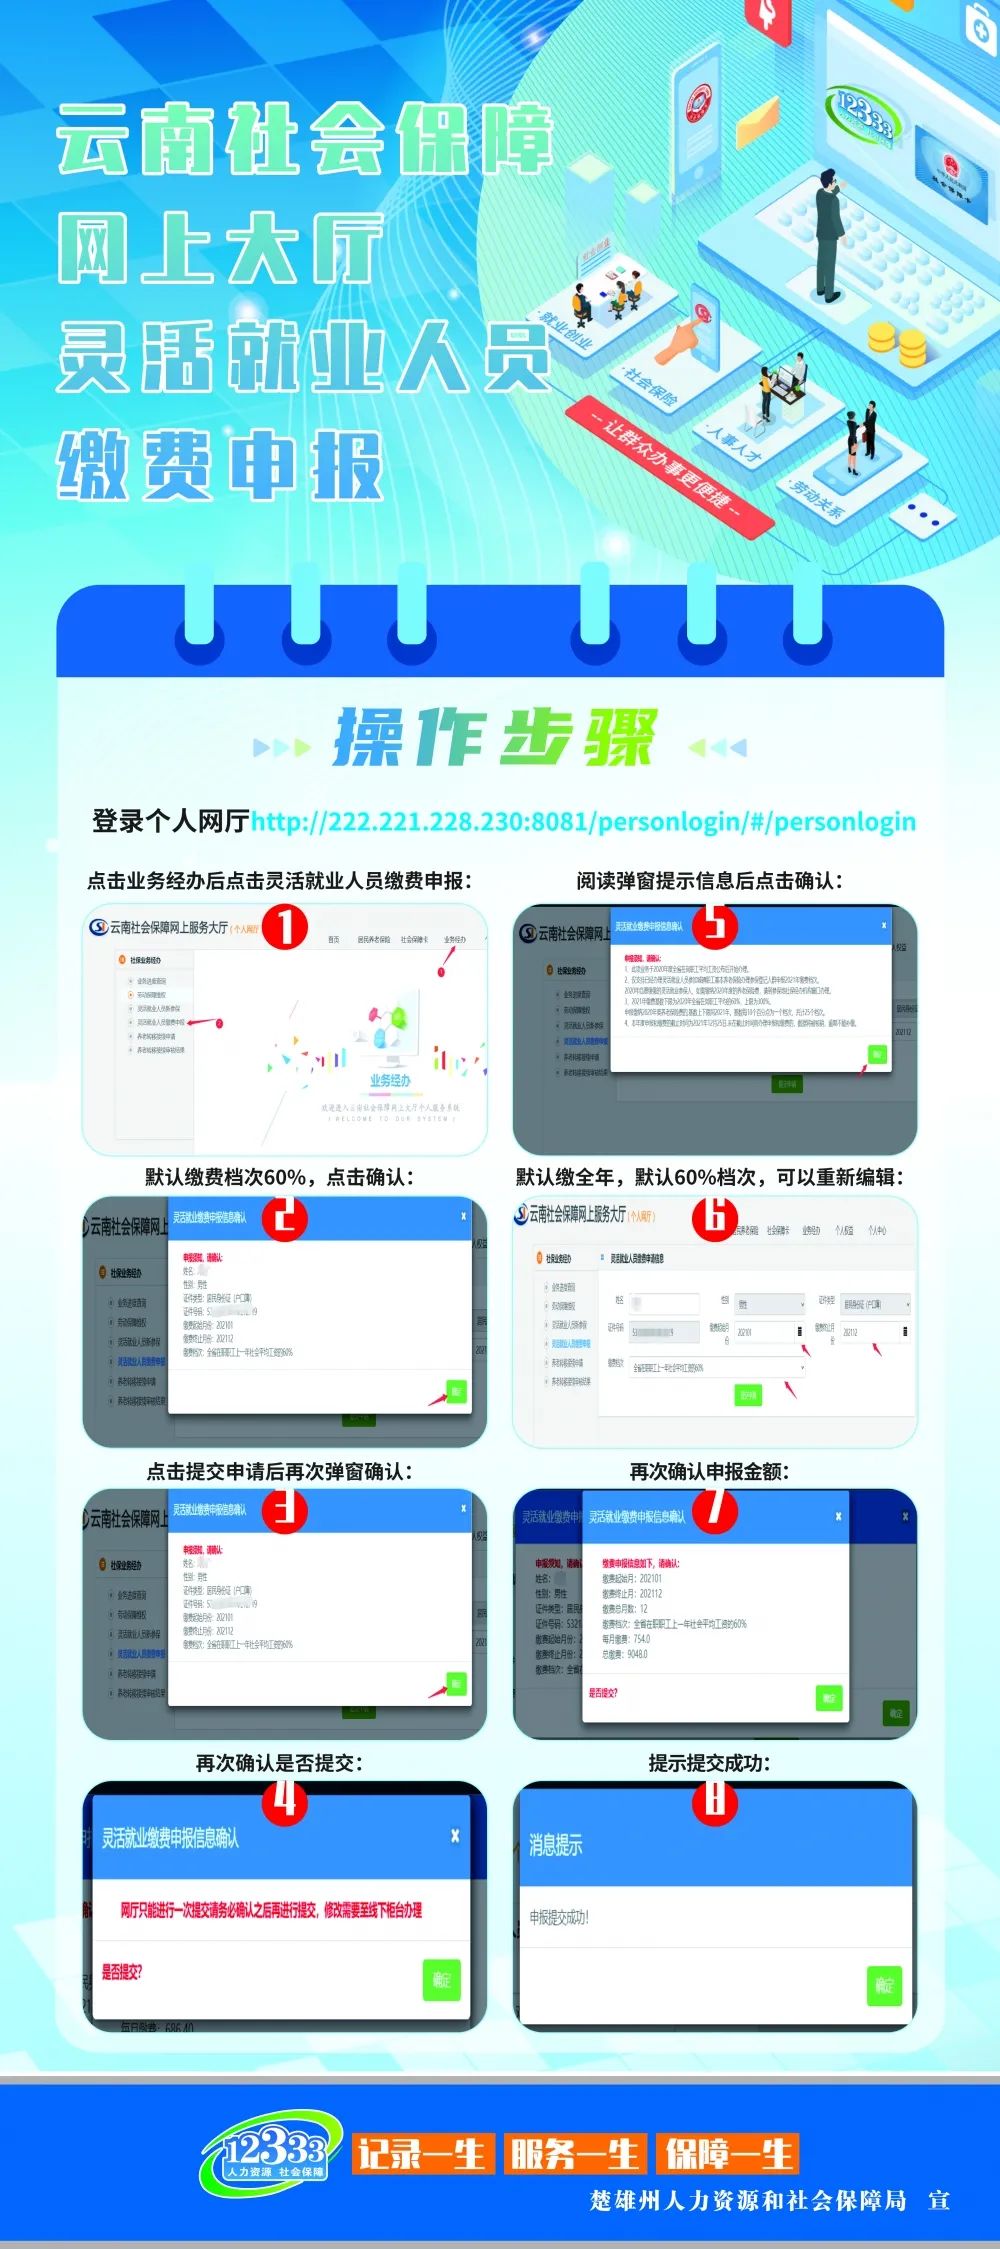
上班族按上面说的个人比例扣就行,但自由职业者、灵活就业人员就得自己承担全部费用,一般养老按20%交,医疗按当地规定交,压力明显大一些。这类人群搜社保计算大师的特别多,因为没人帮着算,只能自己盯紧。我身边做自媒体的朋友就常年用工具核对自己的缴费,生怕哪个月基数调了没注意,断缴影响买房资格。灵活就业的朋友记住,基数可以在上下限之间自选,选低一点当期压力小,但以后养老金也会相应少一些,这里得自己权衡。
几个容易踩的坑,提前避一避
第一个坑是以为缴费基数每年不变,其实很多地方七月前后会调整,调完当月扣款就变了,别看到数字变了就慌。第二个坑是把社保和个税搞混,社保是税前扣除的,算个税时得先把社保减掉。第三个坑是换工作时断缴,断一个月看着没事,但医保报销和购房资格可能受影响。用社保计算大师提前算好新旧单位的缴费差额,心里有底再跳槽。还有就是别轻信网上那些一刀切的比例表,各地政策差异不小,以当地社保局公布的为准,工具只是帮你算得快,政策口径还得看官方。
算明白之后,这些事值得多留意
会算只是第一步,更重要的是定期核对。建议每季度拿工资条跟社保计算大师算出来的数对一遍,发现对不上及时问人事。缴费基数尽量按实际工资来,别为了眼前多拿几百块让单位按最低基数交,长远看吃亏的是自己。另外医保个人账户里的钱、养老累计年限这些,都可以顺手查一查。社保这事看着琐碎,但每个月都跟你的钱袋子挂钩,花十分钟算清楚,比糊里糊涂交好几年强得多。照着上面这几步走一遍,你也能成为自己身边的社保计算大师。
 喜欢
 高兴
 鬼脸
 呵呵
 无聊
 伤心