最近好几个朋友问我车险快到期了该怎么弄,说实话我自己前两年也是稀里糊涂续保,业务员报多少就交多少,后来才发现同一辆车不同渠道报价能差好几百甚至上千。后来摸索着用车险价格通这类查询比价工具,才慢慢搞明白里面的门道。今天就把我自己的实际操作经验捋一遍,从怎么查、怎么对比到怎么选,尽量说人话,看完你照着做就行,不用再被销售牵着鼻子走。

车险价格通到底是个啥,能帮上什么忙
刚听到这个名字的时候我也懵,以为是某个保险公司的产品。其实它更像一个车险价格通查询入口,你把车牌、车型、上年出险情况这些基础信息填进去,它能帮你把几家主流公司的报价拉出来做对比。以前比价得挨个打电话问业务员,问完还得自己拿笔记,现在一个页面就能看个大概,省事太多了。我最直观的感受是,同一份保障方案,报价高低能拉开一截,有的还偷偷塞了不必要的附加险,不对比根本看不出来。所以车险价格通最大的价值就是让你心里先有个底价,再去谈的时候不至于两眼一抹黑。
查询前先准备好这些信息,别白跑一趟
我第一次用的时候啥也没准备,点进去发现要填的东西还不少,来回翻行驶证折腾了半天。后来学乖了,提前把行驶证、上一年保单放旁边,车牌号、车架号、注册日期、上年有没有出险、出过几次险这些先记清楚。尤其是出险记录,这个直接影响报价,车险价格通算出来的价格准不准,很大程度就看你这块填得对不对。另外提醒一句,交强险和商业险要分开看,别光盯着总价,有的人总价便宜是因为商业险保额压得低,真出事就傻眼了。
报价对比别只看数字,这几个坑我踩过
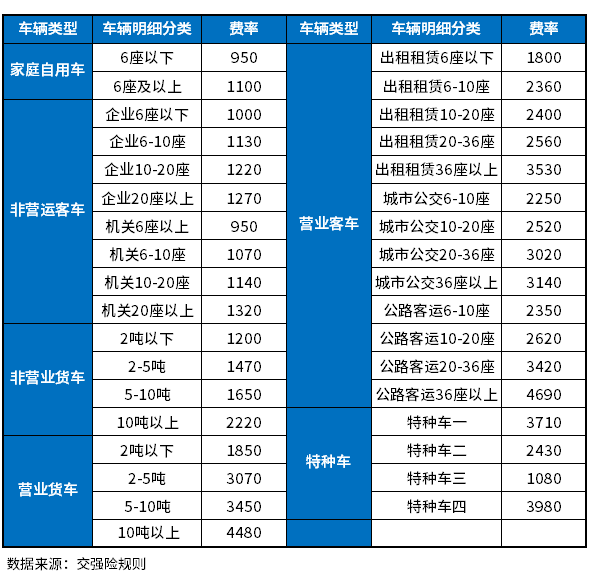
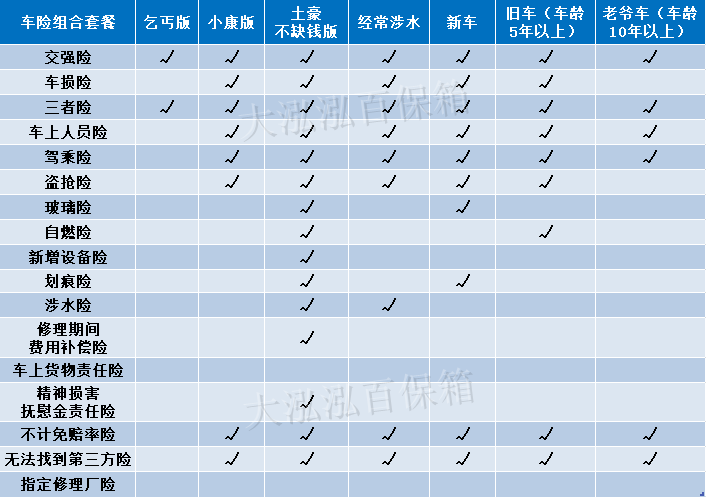
说个我自己的教训。去年续保的时候,A 渠道报的总价比 B 渠道便宜两百多,我当时挺高兴就选了 A,结果后来才发现 A 的三者险只给到五十万,B 给的是一百万,保障差一截,价格自然不一样。所以用车险价格通对比的时候,一定要把险种、保额、免赔额这些拉齐了再比价,不然就是自己骗自己。还有附加险,什么划痕险、涉水险、玻璃险,不是越多越好,得看你车的情况和停车环境。我车停地库、平时也不怎么跑长途,涉水险就没必要年年买。这些细节车险价格通页面上一般都能看到明细,多花两分钟瞅一眼,能省下不少冤枉钱。
省钱投保的几个实在招,亲测有用
第一,别等到期前一两天才弄,提前半个月左右开始用车险价格通查,时间充裕能多对比几轮,有些渠道临近到期反而优惠收紧了。第二,上年没出险的话,无赔款优待系数能打折,这个优惠是实打实的,查询的时候留意报价里有没有体现。第三,别迷信所谓的大公司一定贵或者小公司一定便宜,现在费率市场化,同一家公司不同渠道报价都可能不一样,多查几家心里才有数。第四,续保电话里业务员给的赠品、返现这些,问清楚是直接抵扣保费还是事后返,别被话术绕进去。我自己这两年靠提前查、拉齐保障再比价,保费确实比最早瞎买的时候降了一些。
新手和老司机,查询重点不太一样
新手司机我建议三者险保额往高了选,别抠那点保费,路上情况复杂,保额低了真不够用,用车险价格通查的时候重点看三者险这一项。老司机如果车龄长了、车值不高,车损险可以斟酌一下,有的老车车损险保费跟车辆残值比不太划算,这个得自己算笔账。另外不管新手老手,交强险是必须买的,这个没得商量,车险价格通查询结果里交强险一般会单列出来,别跟商业险混在一起看晕了。
最后唠叨几句实在话
工具再好也只是辅助,车险价格通帮你把价格和信息摆到台面上,最后拍板还得靠自己看清楚条款。投保前把保单里的保障范围、免责条款扫一遍,别嫌字多,真用到的时候就知道值了。还有就是每年续保前都重新查一遍,别懒,费率和你上一年的出险情况挂钩,年年情况不一样,去年划算的方案今年未必还划算。照着这个思路走,不说省出一大笔,至少不会花冤枉钱。希望这篇啰里啰嗦的经验能帮到正在为车险发愁的你。
 喜欢
 高兴
 鬼脸
 呵呵
 无聊
 伤心